Indices de recours à un prête-nom dans la structure d’une société
La personne inscrite au registre détient la société sur le papier. La question est de savoir si elle prend les décisions ou si une autre personne se trouve derrière cette inscription. Tout le travail d’identification du bénéficiaire effectif porte sur cette distinction.
Temps de lecture : 17 minutesLa rédaction de BLACKFILE
- 01Propriété formelle et propriété effective
- 02Quand une détention nominale est légale
- 03Inadéquation du profil avec l’ampleur de l’activité
- 04Adresses et dirigeants récurrents
- 05Contrôle par le financement et les contrats
- 06Changement de propriétaire avant une opération ou un litige
- 07Comment confirmer le bénéficiaire effectif
- 08Comment formuler une conclusion et une hypothèse
- 09Le déroulement d’une démarche professionnelle
- 10Ce que le client reçoit à l’issue de la mission
- 11Limites et légalité des méthodes
- 12Exemple pratique
- 13Que préparer pour une première évaluation
- 14Questions fréquentes
La réponse en bref
Un propriétaire nominal est une personne officiellement inscrite comme propriétaire, mais qui ne prend pas les décisions et agit dans l’intérêt d’un tiers. Un seul indice ne permet pas de l’établir : une adresse commune, un jeune propriétaire d’une grande entreprise ou une structure complexe ne prouvent rien en eux-mêmes.
C’est la combinaison des signaux qui compte : inadéquation entre le profil du propriétaire et l’ampleur de l’activité, adresses et dirigeants récurrents, contrôle par le financement et les procurations, changement de propriétaire avant une opération ou un litige. Chaque indice peut être observé légalement dans les sources ouvertes, mais reste une observation, sans constituer un jugement.
Le bénéficiaire effectif se confirme à partir de plusieurs sources indépendantes. La conclusion est formulée selon son poids : fait confirmé, conclusion étayée par recoupement ou hypothèse de travail. La vérification vise à montrer les écarts entre la structure formelle et le contrôle effectif, en précisant honnêtement ce qui reste non démontré, sans étiqueter une personne comme propriétaire nominal.
Fonctionnement
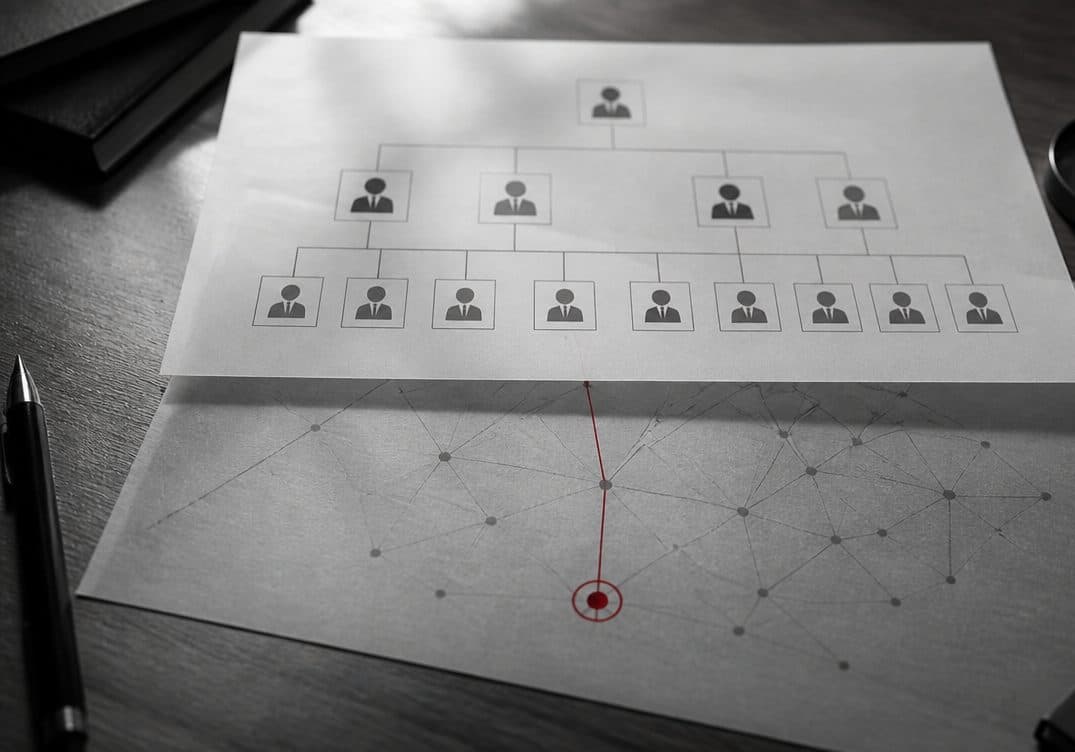
Propriété formelle et contrôle effectif
Le niveau supérieur représente l’inscription au registre. Le niveau inférieur indique qui prend réellement les décisions. Le rouge signale le point où la structure formelle diverge du contrôle effectif.
La ligne rouge indique les divergences entre la détention officielle et le contrôle effectif
Ce que recouvrent la propriété formelle et la propriété effective
La propriété formelle correspond à l’inscription au registre : une personne détient une participation, figure comme associé ou actionnaire et apparaît dans les documents constitutifs. Le contrôle effectif est la capacité de déterminer réellement les décisions de la société : nommer le dirigeant, disposer des fonds, approuver les opérations et influer sur la stratégie. Dans une société transparente, ces deux niveaux coïncident : le propriétaire décide.
La détention nominale dissocie ces deux niveaux. Le propriétaire formel reste inscrit au registre, mais une autre personne, le bénéficiaire effectif, prend les décisions. La norme internationale de transparence inscrite dans les recommandations du GAFI repose sur le principe que, derrière chaque personne morale, une personne physique la détient ou la contrôle en dernier ressort et doit être identifiée.
Pour le client, la conséquence pratique est simple : vous contractez avec la personne inscrite, mais traitez réellement avec celle qui décide. Si elles diffèrent, tout change : qui assume effectivement les obligations, vers qui se tourner en cas de litige et quels risques vous acceptez. L’inscription indique le propriétaire selon les documents ; vous devez aussi savoir qui décidera en cas de difficulté.
Un point doit être clair dès le départ : la présence d’un propriétaire nominal ne constitue pas en soi une infraction. L’écart entre propriété formelle et contrôle effectif appelle une explication, sans prouver la mauvaise foi. Son sens dans un cas précis dépend du contexte.
Deux niveaux à vérifier séparément
- propriété formelle d’après l’inscription au registre
- contrôle effectif des décisions de la société
- concordance ou divergence entre ces niveaux
- personne assumant réellement les obligations contractuelles
Limite de la conclusion. L’écart entre propriété formelle et contrôle effectif est une observation. Il ne démontre ni illégalité ni intention et appelle une explication, sans justifier une étiquette.
Quand une structure de détention nominale peut être légale
La détention nominale ne sert pas uniquement à dissimuler. Elle peut reposer sur des fondements légaux qu’une vérification rigoureuse doit prendre en compte, sans traiter tout propriétaire nominal comme un indice de tromperie. À défaut, la conclusion serait biaisée plutôt qu’analytique.
Les motifs légaux sont variés. Trusts et structures fiduciaires dans lesquels le détenteur formel gère un actif dans l’intérêt d’un bénéficiaire selon un accord transparent. Gestion d’actifs par un professionnel inscrit comme détenteur en vertu d’un contrat. Confidentialité d’une personne qui souhaite légitimement éviter une exposition publique, tout en déclarant le bénéficiaire effectif au régulateur et à la banque. Structures sociétaires et fiscales établies dans le cadre légal.
La différence essentielle entre une structure légale et une structure problématique tient à la transparence envers ceux qui doivent savoir. Une structure légale divulgue le bénéficiaire effectif à la banque, au régulateur et à la contrepartie sur demande fondée. Une structure problématique le dissimule précisément à ceux qui ont le droit et un motif légitime de le connaître. Le risque vient de la dissimulation là où une divulgation est obligatoire, au-delà de la simple absence de publicité.
Le client doit donc poser la bonne question. La présence d’un propriétaire nominal peut être légale ; il faut déterminer si le bénéficiaire effectif est divulgué lorsque cela est requis et si la déclaration concorde avec les observations. C’est à cette question que répond la vérification.
Fondements légaux de la détention nominale
- trusts et conventions fiduciaires avec divulgation du bénéficiaire effectif
- gestion professionnelle d’actifs sous contrat
- confidentialité avec divulgation au régulateur et à la banque
- structures sociétaires et fiscales légales
Inadéquation entre le profil du propriétaire et l’ampleur de l’activité
Un premier indice observable est l’inadéquation entre le propriétaire formel et la nature de l’entreprise. Une grande activité dotée d’un chiffre d’affaires, d’actifs et d’une structure internationale, détenue par une personne sans trace d’expérience, de ressources ou de parcours correspondants, appelle une question sans prouver une détention nominale.
Les incohérences observables prennent différentes formes. Propriétaire d’un actif important sans antécédent professionnel ni autre projet comparable dans les sources ouvertes. Propriétaire formel dont l’âge ou la biographie concordent mal avec l’ancienneté et la complexité de l’entreprise. Associé unique de plusieurs sociétés sans lien apparent, dans différents secteurs et pays. Détenteur d’une participation apparaissant parallèlement comme simple salarié ou comme personne sans activité professionnelle visible.
Ces observations peuvent être légalement tirées des données ouvertes : registres des sociétés, publications et mentions professionnelles. Leur poids isolé reste faible. Des explications simples sont possibles : héritage, entreprise familiale, début dans l’entrepreneuriat, choix de confidentialité. L’indice devient significatif lorsqu’il se combine à d’autres et que les explications légales évidentes ont été examinées sans être confirmées.
L’intérêt pratique est de fixer les priorités. L’inadéquation du profil ne constitue pas un verdict, mais oriente les recherches : qui apporte le capital, d’où viennent les fonds, qui dirige réellement ? Elle fournit un point de départ pertinent à la vérification.
Ce qui est observé dans le profil du propriétaire
- ampleur de l’activité au regard du parcours professionnel du propriétaire
- âge et biographie au regard de la complexité de la structure
- participations dans des sociétés sans lien ni logique apparente
- statut de détenteur d’une participation au regard de l’activité professionnelle
Adresses, dirigeants et prestataires de services aux sociétés récurrents
Le deuxième niveau observable est celui des récurrences. Les mêmes adresses, dirigeants, secrétaires de société et prestataires apparaissant dans des sociétés a priori sans lien peuvent signaler un centre de décision commun derrière des structures formellement distinctes.
Ces récurrences prennent plusieurs formes. Une adresse d’immatriculation commune à de nombreuses sociétés correspond souvent à un prestataire, situation légale et courante, mais peut parfois signaler un lien. Un même dirigeant ou secrétaire nominal figure dans des dizaines de structures. Les mêmes personnes se retrouvent dans des sociétés sans lien documentaire. Des modifications sociétaires interviennent simultanément dans un groupe d’entités juridiquement indépendantes.
L’erreur est particulièrement facile ici. Une adresse d’immatriculation collective ne constitue pas en soi un indice d’infraction : des milliers de sociétés légales sont domiciliées chez des prestataires. Un dirigeant professionnel peut légalement exercer dans de nombreuses structures. Le poids vient de la combinaison avec d’autres signaux et de l’absence d’explication simple. La vérification distingue le lien technique créé par un prestataire du lien résultant d’un contrôle commun réel.
L’intérêt pratique est de reconstituer une cartographie. Les éléments récurrents permettent d’envisager une structure unique derrière des sociétés formellement distinctes et d’identifier un possible point de convergence des décisions. Il s’agit bien d’une supposition étayée : un lien reconstitué à partir de récurrences est une conclusion raisonnée, sans être un fait confirmé, et doit être formulé comme tel.
Récurrences suivies
- adresse d’immatriculation commune à des sociétés sans lien déclaré
- même dirigeant ou secrétaire dans plusieurs structures
- personnes communes à plusieurs sociétés
- modifications sociétaires simultanées dans un groupe
Contrôle par le financement, les procurations et les contrats
Le niveau le plus révélateur est celui du contrôle. Une personne peut ne détenir aucune participation tout en déterminant toutes les décisions de la société. Le contrôle s’exerce par des instruments souvent extérieurs à la structure formelle de propriété.
Les mécanismes observables sont variés. Le financement : si la société dépend des fonds d’une personne ou d’une structure liée, l’influence réelle appartient souvent à l’apporteur de fonds plutôt qu’à la personne inscrite au registre. Les procurations étendues permettent d’agir au nom du propriétaire formel. Pactes d’actionnaires, options et nantissements de participations redistribuent le pouvoir réel sans modifier le registre. Les contrats de gestion peuvent confier les décisions effectives au gestionnaire plutôt qu’au propriétaire.
Ces instruments sont légaux en eux-mêmes et font partie de la vie normale des sociétés. L’indice de détention nominale réside dans l’écart dissimulé : le pouvoir effectif se concentre systématiquement chez une autre personne que le propriétaire inscrit. Certains instruments figurent dans les documents et déclarations ; d’autres restent dans des accords privés et ne peuvent être reconstitués qu’à partir d’indices indirects.
L’intérêt pratique est de déplacer le regard. L’examen du contrôle cherche à déterminer qui décide réellement et par quels moyens, au-delà de l’identité inscrite au registre. Cette réponse indique avec qui vous traitez effectivement.
Moyens d’exercice du contrôle
- financement de la société par une seule personne ou structure
- procurations conférant de larges pouvoirs
- pactes d’actionnaires, options et nantissements de participations
- contrats confiant les décisions au gestionnaire plutôt qu’au propriétaire
Limite de la conclusion. Les instruments de contrôle sont légaux en eux-mêmes. L’indice est l’écart systématique entre le propriétaire formel et le décideur réel, au-delà de la présence d’un instrument.
Changement de propriétaire avant une opération ou un litige
Le calendrier constitue un indice particulièrement important. Les changements de propriété sont légaux et fréquents. Toutefois, leur moment par rapport à une opération, un litige, un recouvrement ou un contrôle modifie leur portée.
Les scénarios préoccupants concernent la concordance temporelle. Transfert d’une participation ou d’un actif peu avant une opération dans laquelle l’identité du véritable décideur compte. Changement de propriétaire à la veille d’un procès ou d’une demande. Restructuration précédant un recouvrement, après laquelle les actifs clés se trouvent chez une autre personne. Succession rapide de réimmatriculations rompant le lien entre le propriétaire actuel et le passé de la société.
Chaque changement est légal et peut avoir une explication innocente : réorganisation planifiée, sortie d’un associé, optimisation fiscale ou succession. Le problème tient à sa coïncidence avec un événement auquel il profite, en l’absence d’autre explication. Un changement de dénomination ou de structure interrompt aussi la continuité des recherches : les événements associés à l’ancienne identité ne ressortent plus sous la nouvelle. Cette continuité mérite d’être reconstituée.
L’intérêt pratique réside dans l’examen de la chronologie. Reconstituer les changements et les comparer aux événements extérieurs permet d’apprécier s’il s’agissait d’une réorganisation ordinaire ou d’une préparation à une situation précise. La réponse reste formulée comme une conclusion analytique, sans accusation.
Éléments comparés dans le temps
- transfert d’une participation avant une opération importante
- changement de propriétaire à la veille d’un litige ou de demandes
- restructuration avant un recouvrement
- succession de réimmatriculations interrompant l’historique
Comment confirmer le bénéficiaire effectif par plusieurs sources
Identifier le bénéficiaire effectif consiste à reconstituer une situation à partir de plusieurs sources indépendantes, au-delà de la recherche d’un document décisif unique. Une source peut être erronée ou obsolète ; la concordance de plusieurs augmente fortement la fiabilité de la conclusion.
Les données officielles constituent la base. Les registres des sociétés et du commerce, accessibles par les systèmes nationaux et interconnectés au niveau européen, renseignent sur la structure formelle de détention. Les registres de bénéficiaires effectifs, lorsqu’ils existent, indiquent le bénéficiaire déclaré. Leur accessibilité varie toutefois fortement selon les juridictions et l’absence d’inscription ne signifie pas l’absence de bénéficiaire effectif.
D’autres niveaux complètent les données officielles : publications d’auteurs vérifiables, documents judiciaires et réglementaires, listes de sanctions, historique des sociétés, traces de financement et de gestion. Chaque source est évaluée selon sa date et sa fiabilité, puis les informations sont croisées. Un écart entre le bénéficiaire déclaré et le contrôle observé constitue un résultat à consigner séparément, sans être traité comme une erreur.
L’intérêt pratique est la solidité de la conclusion. Un bénéficiaire effectif confirmé par plusieurs sources indépendantes offre une base fiable pour décider. Une identité déduite d’un seul indice indirect reste une hypothèse à vérifier. Établir cette distinction est précisément l’objet du travail.
Sources croisées
- registres des sociétés et systèmes d’interconnexion
- registres des bénéficiaires effectifs lorsqu’ils sont accessibles
- publications, documents judiciaires et sanctions à une date donnée
- traces de financement, de gestion et historique des sociétés
Comment formuler correctement une conclusion et une hypothèse
L’erreur la plus fréquente et la plus coûteuse consiste à qualifier une personne de propriétaire nominal sur la seule base d’indices indirects. Outre le risque juridique, elle rend le résultat inutilisable : une accusation sans fondement fiable ne peut servir ni en négociation, ni au tribunal, ni à une décision.
Un travail rigoureux distingue trois niveaux. Le fait est confirmé par une inscription au registre ou un document officiel : participation, fonction, date, événement. La conclusion découle de plusieurs faits : « la structure présente des indices de contrôle par telle personne ». L’hypothèse nécessite une vérification : « le propriétaire formel pourrait agir dans l’intérêt d’une autre personne ». Ces trois niveaux sont présentés séparément dans le rapport et ne sont jamais confondus.
La formulation doit refléter cette distinction. Au lieu d’affirmer « cette personne est un propriétaire nominal », on écrit : « un écart est observé entre la propriété formelle et les indices de contrôle effectif », « la structure présente des caractéristiques d’une détention nominale », ou « telle personne est très probablement le bénéficiaire effectif, ce que corrobore la concordance des sources suivantes ». Le langage reflète le poids des éléments probants, sans suivre une conclusion souhaitée.
L’intérêt pratique est l’utilité du résultat. Une analyse distinguant fait, appréciation et hypothèse peut être exploitée : le fait confirmé comme fondement d’une demande, la conclusion étayée comme position de négociation et base de clauses protectrices, l’hypothèse comme piste à approfondir. Les confondre revient à décider sur une supposition prise pour une certitude démontrée.
Trois niveaux distincts
- fait : confirmé par un registre ou un document
- conclusion : découle d’un ensemble de faits
- hypothèse : nécessite des vérifications supplémentaires
- le langage du rapport reflète le poids des éléments probants
Limite de la conclusion. Qualifier quelqu’un de propriétaire nominal sur la base d’indices indirects crée un risque juridique et produit un résultat inutilisable. Une conclusion rigoureuse distingue fait, appréciation et hypothèse et reflète la force des données.
Le déroulement d’une démarche professionnelle
L’ordre est délibéré : la structure formelle est reconstituée d’abord, puis le contrôle est examiné. La profondeur dépend de l’importance de la décision.
- 01
Définition de la mission
Société concernée, décision à prendre, juridictions, échéance, informations déjà connues et leurs sources.
- 02
Structure formelle
Propriétaires, participations, dirigeants et historique issus des registres officiels. Identification précise des personnes et élimination des homonymes.
- 03
Profil et récurrences
Adéquation entre les propriétaires et l’ampleur de l’activité, adresses et dirigeants récurrents, sociétés liées.
- 04
Volet du contrôle
Financement, procurations, accords et contrats de gestion. Distinction entre propriété formelle et contrôle effectif.
- 05
Chronologie
Enchaînement des changements et comparaison avec les événements extérieurs : opérations, litiges, recouvrements.
- 06
Recoupement des sources
Confirmation du bénéficiaire effectif par la concordance de plusieurs sources indépendantes à une date donnée.
- 07
Rapport et décision
Faits, conclusions, hypothèses et inconnues présentés séparément. Des recommandations concrètes, sans étiquette de propriétaire nominal.
Ce que le client reçoit à l’issue de la mission
- Une structure formelle de détention reconstituée, avec identification précise des personnes et élimination des homonymes.
- Une cartographie des liens distinguant explicitement ce que les registres confirment, ce qui est reconstitué par recoupement et ce qui reste inaccessible.
- Une évaluation du contrôle par le financement, les procurations et les contrats, indiquant qui prend réellement les décisions.
- Une chronologie des changements de structure, comparée aux événements extérieurs.
- Une conclusion sur le bénéficiaire effectif avec son degré de solidité : fait confirmé, conclusion étayée ou hypothèse.
- Une réponse claire sur les éléments non établis et leurs raisons, sans accusations présentées comme des preuves.
Limites et légalité des méthodes
L’identification du bénéficiaire effectif repose sur des sources ouvertes et officiellement accessibles : registres des sociétés et des bénéficiaires effectifs, bases judiciaires, listes de sanctions et publications d’auteurs vérifiables. Le travail n’utilise aucun accès illégal aux données fermées, au secret bancaire ou aux informations personnelles et n’explique pas comment contourner les obligations de divulgation.
L’accès aux données des bénéficiaires effectifs varie fortement selon les juridictions : elles peuvent être publiques, accessibles sur demande motivée ou fermées. L’absence d’inscription dans un registre signifie que la source ne divulgue pas ces informations ; elle ne prouve pas l’absence de bénéficiaire effectif. Une vérification rigoureuse signale ces limites sans présenter des données inaccessibles comme vérifiées.
La vérification ne donne pas de qualification juridique. La reconnaissance d’une détention nominale, d’un caractère fictif ou de la mauvaise foi relève du tribunal et du juriste compétent. Le dossier peut servir de base à leur appréciation, sans s’y substituer. Les chiffres et délais ne sont publiés que s’ils sont documentés.
Exemple composite
Exemple pratique
Situation initiale : les éléments qui semblaient simples
Une société envisageait une opération importante avec une contrepartie formellement détenue par un particulier. La structure au registre paraissait simple : un propriétaire unique, une société active et une activité dans le secteur concerné.
Première incohérence : le profil du propriétaire
Le premier écart est apparu dans le profil. L’ampleur de l’activité supposait un capital et un historique significatifs, alors que les sources ouvertes ne montraient chez le propriétaire formel ni projet de niveau comparable ni parcours professionnel correspondant.
Deuxième incohérence : les récurrences
Le deuxième écart concernait les récurrences. L’adresse d’immatriculation et l’un des dirigeants étaient communs à plusieurs autres sociétés, formellement sans lien avec la contrepartie, mais formant un groupe reconnaissable.
Troisième incohérence : le contrôle
Le troisième concernait le contrôle. Le financement de l’activité provenait d’une structure distincte du propriétaire formel, et les documents accessibles présentaient des indices d’un contrat de gestion.
Formulation retenue dans le rapport
Aucune observation n’a été qualifiée de preuve de détention nominale. Le rapport présentait des écarts et des indices caractéristiques de ce type de structure, en distinguant les éléments confirmés, reconstitués et inaccessibles. Il précisait explicitement que l’identification définitive du bénéficiaire effectif nécessitait des sources sans accès légal.
Évolution des conditions de la transaction
Le client a décidé. Il a maintenu l’opération en modifiant les conditions : divulgation du bénéficiaire effectif comme condition contractuelle, garanties supplémentaires d’une structure liée et paiement par étapes. L’incertitude n’a pas disparu ; elle est devenue visible et a été prise en compte dans le contrat.
Limite de la conclusion. Exemple composite fondé sur des missions types ; les détails ont été modifiés. Cet exemple illustre la méthode de travail, et non le résultat obtenu pour un client particulier.
Que préparer pour une première évaluation
- Dénomination exacte, numéro d’immatriculation et juridiction de la société, issus des documents plutôt que d’une présentation.
- Décision à prendre : opération, investissement, litige ou partenariat.
- Propriétaire déclaré et informations connues à son sujet.
- Juridictions liées à la société et à sa structure.
- Vérifications déjà effectuées et sources utilisées.
- Échéance de la décision.
Les documents et les données personnelles de tiers ne sont pas nécessaires au premier stade. Ces informations suffisent pour évaluer l’étendue du travail et le délai.
Questions fréquentes
Les données ouvertes permettent d’établir des indices et des écarts entre propriété formelle et contrôle effectif, et de confirmer le bénéficiaire effectif par concordance de plusieurs sources. L’établissement définitif d’une détention nominale dépend toutefois souvent de données sans accès légal et d’une qualification juridique relevant du tribunal. La vérification signale honnêtement cette limite.
Presque jamais à elle seule. Des milliers de sociétés légales sont domiciliées à la même adresse chez un prestataire. Cela devient un indice en combinaison avec d’autres signaux - dirigeants communs, financement, changements simultanés - et après examen sans confirmation de l’explication technique liée au prestataire.
Non. Les structures de détention nominale et fiduciaire peuvent être entièrement légales : trusts, gestion d’actifs, confidentialité légitime avec divulgation au régulateur et à la banque. Le risque réside dans la dissimulation du bénéficiaire effectif à ceux qui ont légalement le droit de le connaître.
C’est une inadéquation de profil qui oriente les recherches sans rien prouver. Des explications simples existent : héritage, entreprise familiale, jeune entrepreneur prospère, confidentialité. L’indice ne prend du poids qu’avec d’autres éléments et après vérification des explications légales évidentes.
Pour décider, le contrôle. Une personne peut ne détenir aucune participation tout en déterminant tout par le financement, les procurations et les contrats. L’examen de la propriété identifie la personne inscrite ; celui du contrôle identifie le véritable décideur. La seconde réponse montre avec qui vous traitez réellement.
Cela dépend de la profondeur de l’examen et des juridictions. Le délai est annoncé après définition de la mission et commence par l’accord sur son périmètre. La structure formelle se reconstitue plus vite dans les registres ouverts que le contrôle dans plusieurs pays. Nous fournissons une estimation précise uniquement pour une mission concrète.
Non. La première évaluation nécessite seulement la dénomination de la société, les juridictions et la décision envisagée. Aucun document sensible ni donnée personnelle de tiers n’est demandé à ce stade ; si le travail se poursuit, un moyen de transmission sécurisé sera convenu séparément.
Un dossier structuré distinguant faits, conclusions et hypothèses : structure formelle, cartographie des liens, évaluation du contrôle, chronologie des changements et conclusion sur le bénéficiaire effectif avec le poids des éléments probants. Une base de décision et, si nécessaire, de travail pour votre juriste, sans étiquette de « propriétaire nominal ».
Conclusion
La détention nominale correspond à un écart entre deux niveaux : l’inscription au registre et la personne qui décide réellement. Elle ne peut être présentée comme un indice isolé. Ni une adresse commune, ni un jeune propriétaire, ni une structure complexe ne prouvent quoi que ce soit en eux-mêmes.
La valeur d’une vérification honnête tient à la rigueur des conclusions. Elle montre où la structure formelle diverge du contrôle effectif, confirme le bénéficiaire effectif par plusieurs sources et distingue fait, appréciation et hypothèse pour rendre le résultat exploitable. L’objectif est de fournir une vision claire du contrôle et de signaler ce qui reste non démontré, sans qualifier une personne de propriétaire nominal. Cette vision vous permet de décider sur une base claire, au-delà des conjectures.
Sources officielles
- GAFIDétention effectivevérifié 05.08.2026
Norme internationale d’identification du bénéficiaire effectif ultime d’une personne morale : fondement des exigences de transparence du contrôle.
- Portail européen e-JusticeBusiness registers - search for a company in the EUvérifié 05.08.2026
Accès officiel aux registres nationaux du commerce de l’UE : source de la structure formelle de détention et des liens entre sociétés.
- Portail européen e-JusticeBeneficial Ownership Registers Interconnection System (BORIS)vérifié 05.08.2026
Système d’interconnexion des registres nationaux des bénéficiaires effectifs de l’UE : il confirme les différences d’accès à ces données selon les juridictions.
- Commission européennePrésentation des sanctions et ressources associéesvérifié 05.08.2026
Informations officielles sur les mesures restrictives de l’UE en vigueur : une source pour vérifier le bénéficiaire effectif et les personnes liées à une date donnée.
Publications associées
 Étude de cas
Bénéficiaire effectif dissimulé dans une structure offshore
Reconstitution du contrôle effectif par recoupement de données ouvertes, en distinguant les éléments confirmés des éléments présumés.
- 01 /PrestationIdentification du bénéficiaire effectif
- 02 /ArticleComment vérifier un cocontractant avant une opération
- 03 /ArticleCe que révèle la vérification d’une personne avant un partenariat
- 04 /ArticleComment les débiteurs transfèrent leurs actifs et les conséquences pour le créancier
- 05 /PrestationVérification d’entreprise et due diligence
- 06 /PrestationVérification avant une opération ou un contrat
Identifier le bénéficiaire effectif d’une société ?
Décrivez la société, les juridictions et la décision envisagée en deux ou trois phrases. Nous vous indiquerons ce qu’il est réellement possible de vérifier dans votre cas, dans quel délai et ce qui restera inaccessible. Aucun document n’est nécessaire au premier stade.