Comment les débiteurs transfèrent leurs actifs et les conséquences pour le créancier
Lorsque le créancier obtient une décision judiciaire, les actifs ont souvent déjà été déplacés. Comprendre les schémas de transfert et leur chronologie détermine ce qui peut réellement être recouvré et l’urgence d’agir.
Temps de lecture : 17 minutesLa rédaction de BLACKFILE
- 01Pourquoi la recherche commence par la chronologie de la dette
- 02Transfert d’actifs à des personnes liées
- 03Changements de propriétaires et restructurations
- 04Sûretés, dettes fictives et rang des créanciers
- 05Transfert de la fonction économique
- 06Actifs dans d’autres juridictions
- 07Les faits utiles à l’équipe juridique
- 08Pourquoi la rapidité et les preuves sont essentielles
- 09Le déroulement d’une démarche professionnelle
- 10Ce que le client reçoit à l’issue de la mission
- 11Limites et légalité des méthodes
- 12Exemple pratique
- 13Que préparer pour une première évaluation
- 14Questions fréquentes
La réponse en bref
Les débiteurs utilisent rarement un seul mode de dissimulation. Il s’agit plus souvent d’étapes successives : transferts à des personnes liées, changements de propriétaires de sociétés, constitution de sûretés et de créances prioritaires, déplacement de l’activité vers une nouvelle entité et transferts vers d’autres juridictions.
La chronologie est essentielle : naissance de l’obligation, moment où elle devient concrète et mouvements du patrimoine par rapport à ces dates. Un transfert peu après une demande de paiement n’a pas la même portée qu’une opération planifiée un an auparavant.
L’analyse reconstitue cette chronologie à partir des sources ouvertes, distingue faits, conclusions et hypothèses, puis fournit à l’équipe juridique une base pour contester les opérations et engager l’exécution. Elle ne qualifie pas juridiquement les faits et ne garantit pas le recouvrement ; elle rend la situation visible et exploitable à temps.
Fonctionnement
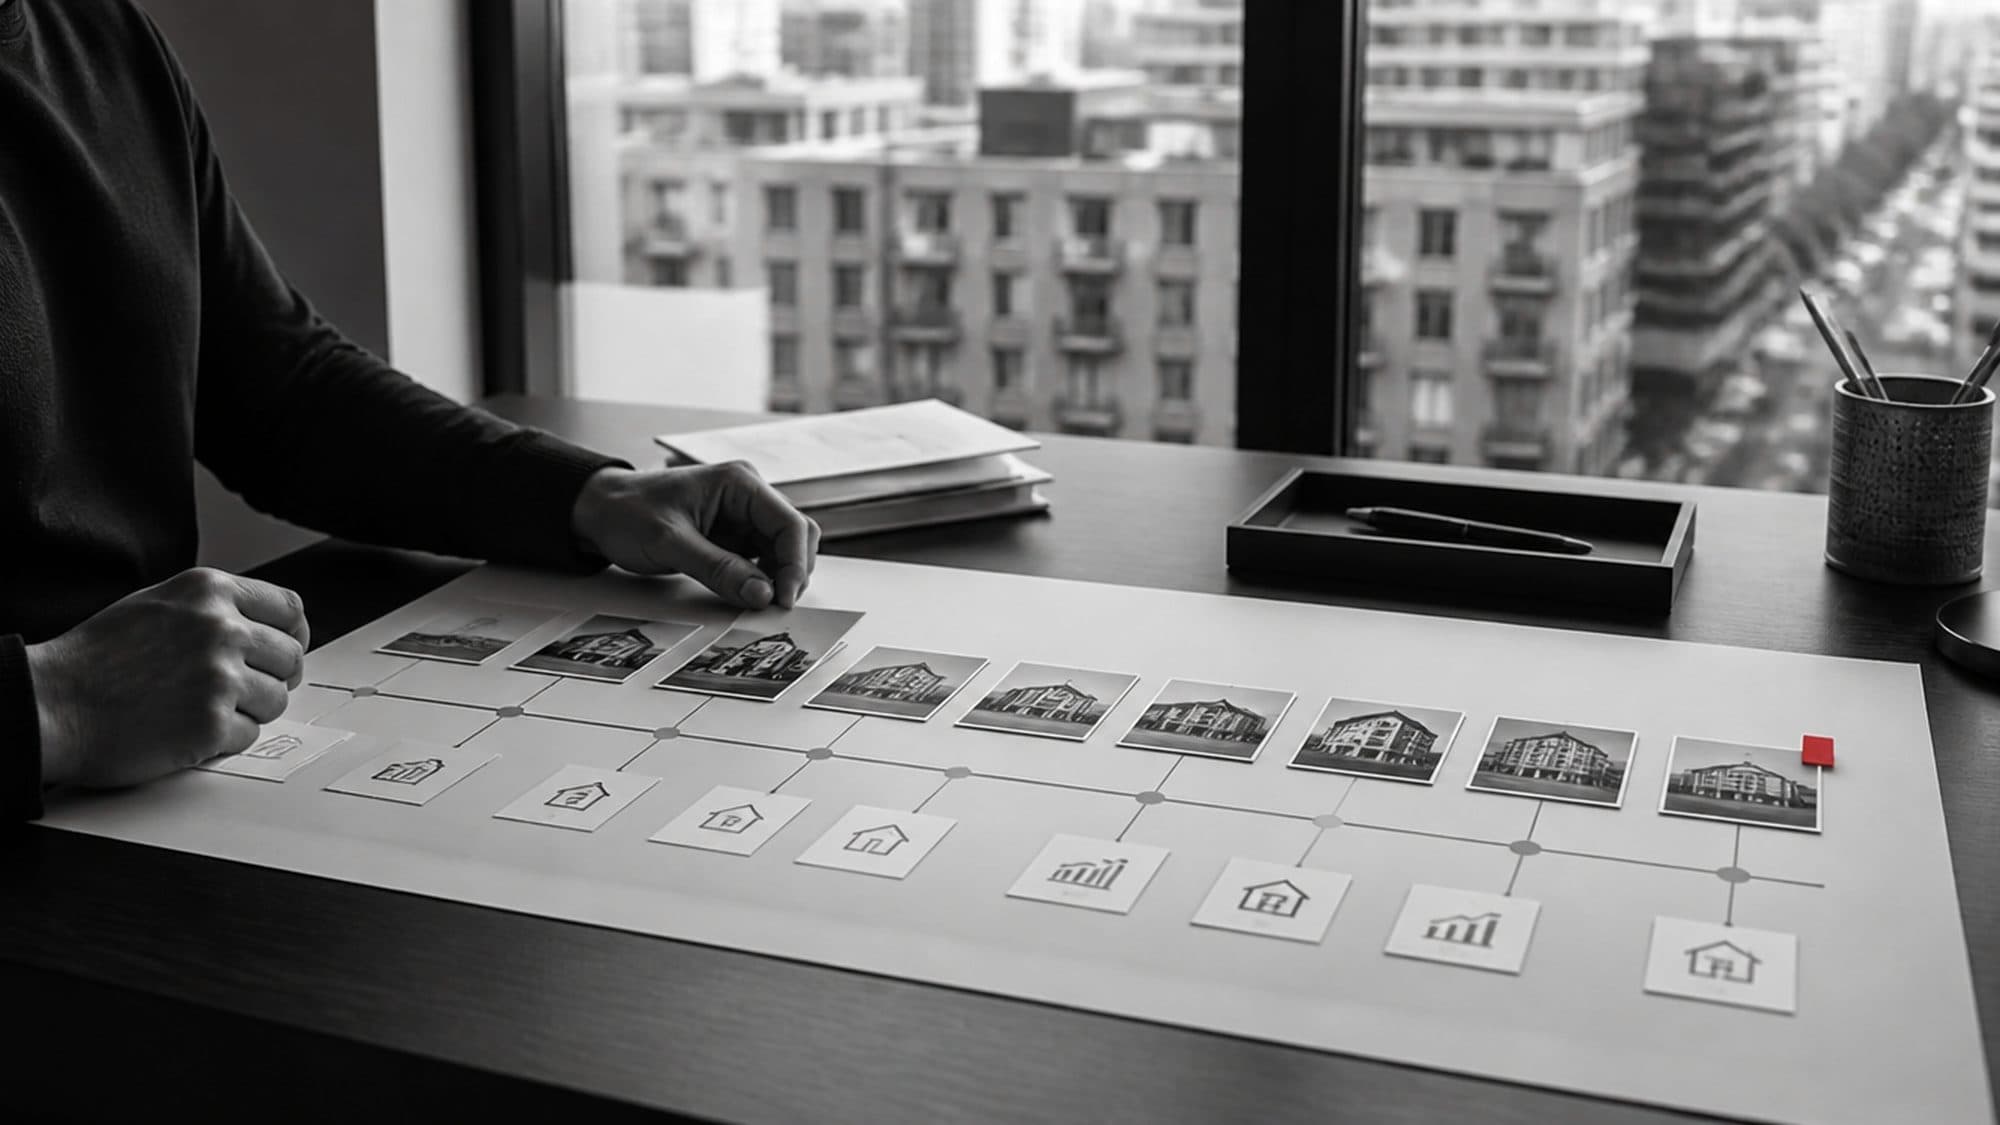
Parcours d’un actif dans le temps
Un même actif à trois moments. Le rouge signale le point où le transfert devient pertinent pour une contestation, après que la demande de paiement est devenue prévisible.
Actif chez le débiteur
Le bien est inscrit au nom du débiteur ; aucune demande d’exécution de l’obligation n’a encore été présentée.
Déplacement
L’actif est transféré à une personne ou structure liée peu après que le litige est devenu prévisible.
Hors de portée
Au moment de la décision, la valeur appartient à une autre personne ; le créancier se retrouve face à un débiteur formellement dépourvu de substance.
Le rouge indique le moment où le transfert d’un actif devient pertinent pour une éventuelle contestation
Pourquoi la recherche commence par la chronologie de la dette
Rechercher les actifs d’un débiteur semble intuitivement répondre à la question : « Que possède-t-il aujourd’hui et où ? » En pratique, la question décisive est différente : « Que possédait-il à la naissance de l’obligation et comment son patrimoine a-t-il évolué ensuite ? » Un actif vendu un an avant l’apparition de la dette et un actif transféré une semaine après une demande de paiement correspondent à des situations juridiquement différentes, même si les deux opérations sont formellement irréprochables.
Le travail commence donc par la reconstitution de la chronologie, au-delà de l’inventaire actuel du patrimoine. Les repères clés sont la naissance de l’obligation, le moment où elle est devenue concrète et prévisible pour le débiteur, la demande de paiement et le début du litige. Chaque mouvement d’actif s’apprécie par rapport à ces dates.
L’approche internationale de la contestation des opérations suit une logique comparable : les opérations réalisées pendant une certaine période précédant l’insolvabilité ou au détriment des créanciers peuvent être réexaminées. Les textes types de la CNUDCI sur l’insolvabilité fournissent des repères pour cette analyse ; les délais et fondements précis relèvent du droit national de la juridiction concernée.
L’enjeu pratique est simple : sans chronologie, une liste d’actifs retrouvés est inutile. Elle indique ce qui existe, sans préciser quelles opérations pourraient être contestées ni quels biens pourraient être récupérés. Le rattachement aux dates transforme un ensemble de faits en base de travail juridique.
Repères chronologiques
- date de naissance de l’obligation
- moment où elle est devenue concrète et prévisible pour le débiteur
- date de la demande de paiement et du début du litige
- mouvements du patrimoine par rapport à ces dates
Limite de la conclusion. La chronologie révèle les opérations qui méritent un examen. Elle ne les qualifie pas de nulles : cette appréciation appartient au tribunal, selon le droit de la juridiction concernée.
Changements de propriétaires et restructurations d’entreprises
Lorsqu’un actif appartient à une société plutôt qu’à une personne, son transfert passe souvent par la structure elle-même : changement d’associés, réorganisation, création de nouvelles personnes morales. Le recouvrement vise la société débitrice, mais, au moment du jugement, la valeur se trouve dans une autre entité.
Les démarches typiques sont observables. Changement d’associés ou de dirigeants de la société débitrice à la veille d’un litige ou d’un recouvrement. Réorganisation - fusion, scission ou apport partiel - dans laquelle les actifs passent au successeur tandis que les dettes restent dans l’entité initiale. Création d’une nouvelle société vers laquelle sont transférés contrats, personnel et activité, l’ancienne devenant une coquille vide chargée d’obligations. Succession rapide de réimmatriculations rompant le lien entre la situation actuelle et le passé.
Toutes ces démarches sont légales en tant que procédures sociétaires. Leur orientation peut constituer un indice de transfert d’actifs : les biens quittent systématiquement l’entité qui concentre la dette, tandis que les obligations restent là où il n’y a plus de valeur. Un changement de dénomination ou de forme juridique interrompt aussi la continuité des recherches : les événements associés à l’ancienne identité ne ressortent plus sous la nouvelle. Cette continuité mérite, à elle seule, d’être reconstituée.
L’intérêt pratique est de reconstituer la chaîne de succession juridique et de contrôle. L’analyse montre où la valeur économique a été transférée et qui la contrôle. Elle fournit au juriste une base pour argumenter sur la transmission des dettes, une réorganisation de mauvaise foi ou la poursuite effective de la même activité au sein d’une nouvelle entité.
Ce que l’on retrace dans la structure
- changements d’associés et de dirigeants par rapport au litige
- transfert d’actifs au successeur lors d’une réorganisation
- nouvelle société reprenant les contrats et le personnel de l’ancienne
- chaîne de réimmatriculations qui rompt la continuité historique
Sûretés, dettes fictives et priorité entre créanciers
Il arrive qu’un actif reste chez le débiteur tout en devenant inaccessible, parce qu’il est déjà grevé d’une sûreté ou promis à un autre créancier. Ce mécanisme est plus subtil qu’un transfert direct et souvent moins visible.
Les montages observables sont variés. Constitution d’une sûreté au profit d’une personne liée, lui donnant priorité sur le véritable créancier. Apparition d’une dette envers une structure affiliée, qui sera classée à un rang supérieur en cas d’insolvabilité. Contrats par lesquels le débiteur a promis à l’avance un bien ou des recettes à une personne déterminée. Opérations de garantie antidatées ou conclues à des conditions étrangères au marché.
Les sûretés et garanties sont, en elles-mêmes, des outils normaux de la vie économique. Le contexte peut en faire un indice de problème : une charge constituée au profit d’une personne liée à l’approche du recouvrement, sans contrepartie réelle, dans le but de dégrader le rang du véritable créancier. Distinguer une garantie réelle d’une priorité artificielle constitue une tâche analytique à part entière.
L’intérêt pratique est d’évaluer le rang réel des créanciers. Retrouver un actif ne suffit pas s’il est déjà grevé au profit d’un créancier prioritaire. L’analyse précise si l’actif est effectivement libre et s’il existe des indices de priorité fictive. Cela influe directement sur l’opportunité et les modalités d’une exécution sur ce bien.
Ce qui est vérifié dans les charges et sûretés
- sûretés constituées au profit de personnes liées avant le recouvrement
- dettes envers des structures affiliées
- contrats promettant à l’avance des biens ou des recettes
- indices de constitution antidatée d’une garantie
Transfert de la fonction économique entre sociétés
Le schéma le plus difficile pour le recouvrement consiste à déplacer la fonction économique de l’entreprise elle-même, au-delà de certains actifs. La société débitrice conserve formellement ses biens et ses obligations, mais cesse de produire de la valeur : contrats, clients, fournisseurs, personnel et flux financiers passent progressivement à une autre entité.
Les indices sont observables, mais exigent de croiser de nombreuses données. Une nouvelle société conserve la même adresse effective, le même personnel ou la même direction, tout en étant exempte de dettes. Les contrats et la clientèle passent progressivement du débiteur à une structure liée. Les flux financiers se déplacent : les recettes auparavant perçues par le débiteur arrivent désormais chez une autre personne. La marque, le site et les coordonnées coïncident alors que les sociétés n’ont aucun lien formel.
Chaque élément est légal : une entreprise peut créer de nouvelles sociétés et répartir ses activités. Cela devient un indice de transfert d’actifs lorsque le déplacement de la fonction est systématique, s’effectue d’une entité endettée vers une entité sans dettes et prive le créancier d’une source réelle de paiement malgré le maintien formel du patrimoine.
L’intérêt pratique est de déplacer l’attention du patrimoine vers l’activité. Il peut être pertinent de viser, pour le recouvrement, l’activité réellement poursuivie dans une nouvelle entité plutôt que les seuls biens inscrits au nom du débiteur. L’analyse montre où la fonction économique s’exerce effectivement et fournit au juriste une base pour argumenter sur la continuité réelle de l’activité et son transfert de mauvaise foi.
Ce que l’on compare lors du transfert de fonction
- nouvelle société utilisant l’adresse, le personnel ou la marque de l’ancienne
- transfert des contrats et des clients à une structure liée
- déplacement des flux financiers hors du débiteur
- marque et coordonnées identiques malgré l’absence de liens formels
Actifs dans d’autres juridictions
Les transferts dépassent souvent les frontières : biens immobiliers, sociétés, comptes et autres actifs se retrouvent dans des juridictions où leur recherche et leur saisie sont plus difficiles. La dimension internationale de ces transferts est une pratique courante, sans constituer en soi un signe de sophistication, et l’analyse doit en tenir compte.
Les difficultés pratiques sont réelles. L’accès aux données sur les sociétés et les biens varie fortement selon les pays : certains registres sont publics, d’autres fermés. Une même personne peut apparaître sous différents identifiants selon les juridictions. Des actifs peuvent être détenus par des structures locales sans lien apparent avec le débiteur. Le recouvrement exige la reconnaissance et l’exécution de la décision dans un autre pays, une procédure distincte soumise à ses propres conditions.
La coopération internationale en matière de restitution d’actifs existe et se développe, notamment à travers des initiatives comme StAR de la Banque mondiale et de l’ONUDC. Elle s’inscrit toutefois dans le cadre légal, repose sur des mécanismes officiels et requiert des juristes dans les juridictions concernées. L’analyse prépare ici la base factuelle : localisation supposée des actifs, structures utilisées et degré de confirmation. Elle ne promet pas, à elle seule, un recouvrement transfrontalier.
L’intérêt pratique réside dans une évaluation réaliste. Retrouver un actif à l’étranger ne représente que la moitié du travail ; l’autre consiste à déterminer si, et comment, il peut faire l’objet d’une exécution dans le pays concerné. L’analyse fournit les éléments nécessaires à cette appréciation et précise honnêtement les données inaccessibles et les points nécessitant l’intervention d’un juriste local.
Points pris en compte dans une recherche transfrontalière
- différences d’accès aux données selon les juridictions
- identifiants différents d’une même personne selon les pays
- actifs détenus par des structures locales sans lien apparent
- nécessité de faire reconnaître et exécuter la décision
Les faits utiles à l’équipe juridique
L’analyse des actifs est utile dans la mesure où ses résultats peuvent servir au travail juridique. Le juriste a besoin d’une base factuelle structurée pour des démarches précises : contestation d’opérations, mesures conservatoires et exécution, au-delà d’une simple liste de biens.
En pratique, certains éléments sont déterminants. Les dates exactes et l’enchaînement des opérations par rapport à la naissance de la dette. Les liens établis entre les parties : parenté, affiliation, contrôle commun. Les conditions des opérations : prix, paiement effectif, conformité au marché. L’identification précise des actifs, avec des références utilisables dans les actes de procédure. Et une distinction claire entre ce qu’une source officielle confirme, ce qui est reconstitué par recoupement et ce qui reste une hypothèse.
Cette distinction rend les éléments exploitables. Un fait confirmé peut fonder une demande en justice ou une requête. Une conclusion étayée peut soutenir un raisonnement qui exigera des preuves complémentaires. Une hypothèse peut orienter une demande formulée dans la procédure. Les confondre revient à présenter au tribunal des affirmations qui ne résisteront pas à l’examen.
L’intérêt pratique tient à la répartition des rôles. L’analyse ne remplace pas le juriste et ne qualifie pas les opérations de nulles. Elle prépare les faits pour que le juriste puisse rapidement apprécier les perspectives et choisir l’outil procédural adapté, sans devoir reconstituer la situation de zéro.
Ce dont l’équipe juridique a besoin
- dates et enchaînement des opérations par rapport à la dette
- liens confirmés entre les parties
- conditions des opérations : prix, paiement, conformité au marché
- identification des actifs et distinction entre faits, conclusions et hypothèses
Limite de la conclusion. L’analyse prépare la base factuelle. L’appréciation de la recevabilité procédurale et la qualification des opérations relèvent du juriste, et non de l’analyste.
Pourquoi la rapidité et la conservation des preuves sont essentielles
À la différence de nombreuses autres vérifications, la recherche des actifs d’un débiteur est doublement sensible au temps. D’abord, les actifs continuent de bouger : chaque semaine de retard peut permettre un nouveau transfert ou la constitution d’une charge. Ensuite, les preuves elles-mêmes peuvent disparaître : les inscriptions sont actualisées, les anciennes versions des registres remplacées et les traces effacées.
Les conséquences pratiques sont concrètes. Les mesures conservatoires sont efficaces tant que l’actif reste accessible ; après une nouvelle opération, leur intérêt diminue. La contestation des opérations est soumise à des délais qui courent, que le créancier soit prêt ou non. Certaines informations ne sont disponibles qu’à un moment donné - état historique d’un registre, publication en cache, inscription actuelle - et ne pourront plus être reconstituées ensuite.
Deux règles pratiques en découlent. Documenter la situation à une date précise : ce qui est visible aujourd’hui doit être consigné sans attendre, car l’inscription peut changer demain. Puis avancer méthodiquement sans perdre de temps : d’abord les éléments les plus susceptibles de disparaître et ceux soumis à des délais, ensuite les plus stables. L’ordre du travail dépend de la vitesse de disparition des informations et des actifs, au-delà de la commodité.
L’intérêt pratique est de fixer les priorités. Documenter rapidement la situation actuelle et obtenir une mesure conservatoire peut parfois être plus important qu’une recherche exhaustive prenant des mois. L’analyse aide à déterminer les actions urgentes pour ne perdre ni les actifs ni les preuves.
Ce qui détermine l’urgence
- les actifs continuent de circuler chaque semaine
- les délais de contestation courent indépendamment du créancier
- les états historiques des registres sont remplacés par de nouvelles données
- les mesures conservatoires sont efficaces tant que l’actif est accessible
Le déroulement d’une démarche professionnelle
L’ordre du travail dépend du temps : consigner d’abord la chronologie et les éléments qui disparaissent le plus vite, puis reconstituer la situation complète. La profondeur de l’analyse dépend du montant de la dette et des perspectives réelles de recouvrement.
- 01
Définition de la mission
Montant et nature de la dette, dates clés, profil du débiteur, juridictions, informations déjà connues et sources correspondantes.
- 02
Chronologie de la dette
Reconstitution des dates : naissance de l’obligation, demande de paiement, début du litige, pour apprécier les opérations.
- 03
Documentation de la situation actuelle
Consignation des éléments visibles à une date donnée - registres, inscriptions, publications - avant leur modification.
- 04
Reconstitution des mouvements
Opérations avec des personnes liées, restructurations, charges et transferts de fonction, replacés dans la chronologie de la dette.
- 05
Dimension transfrontalière
Actifs et structures dans d’autres juridictions, avec une évaluation réaliste de l’accès aux données et des perspectives de recouvrement.
- 06
Préparation pour le juriste
Structuration des faits : dates, liens, conditions, identification des actifs, en distinguant faits, conclusions et hypothèses.
- 07
Priorités d’action
Actions à engager en priorité - mesures conservatoires, contestations - tant que les actifs et les preuves sont accessibles.
Ce que le client reçoit à l’issue de la mission
- Une chronologie reconstituée de la dette et des mouvements du patrimoine, rattachée aux dates clés.
- Une cartographie des actifs et opérations identifiés, distinguant les confirmations issues des registres, les reconstitutions par recoupement et les données restées inaccessibles.
- Une évaluation des charges et des priorités : l’actif est-il réellement libre et existe-t-il des indices de classement artificiel des créanciers ?
- Une vision réaliste des actifs transfrontaliers, précisant les points qui nécessitent un juriste local.
- Une base factuelle structurée pour les démarches procédurales de l’équipe juridique.
- Les premières actions prioritaires et une réponse claire sur ce qui n’a pas pu être établi, avec les raisons.
Limites et légalité des méthodes
La recherche d’actifs repose sur des sources ouvertes et officiellement accessibles : registres immobiliers, des sociétés et des sûretés, bases judiciaires et d’insolvabilité, listes de sanctions, publications dont l’auteur peut être vérifié. Elle n’utilise aucun accès illégal au secret bancaire, aux données fermées ou aux informations personnelles et n’explique pas comment se soustraire au recouvrement.
L’accès aux données varie selon les juridictions et certaines informations restent indisponibles. L’absence d’inscription signifie que la source ne divulgue pas ces données ; elle ne prouve pas l’absence d’actif. Une analyse rigoureuse signale ces limites et ne présente pas une supposition comme un fait établi.
L’analyse ne fournit pas de qualification juridique et ne garantit pas la restitution des fonds. L’annulation d’opérations, les mesures conservatoires, l’exécution et l’exécution transfrontalière relèvent du tribunal et des juristes compétents. Les travaux analytiques constituent une base pour leur intervention. Les chiffres et délais ne sont publiés que s’ils sont documentés.
Exemple composite
Exemple pratique
Situation initiale : aucun actif apparent
Un créancier avait obtenu une décision judiciaire, mais les données formelles n’indiquaient plus de patrimoine significatif chez le débiteur. À première vue, rien ne semblait pouvoir faire l’objet d’un recouvrement.
Première étape : la chronologie de la créance
La première étape a été de reconstituer la chronologie avant d’examiner le patrimoine actuel. L’obligation était née deux ans avant la décision ; entre-temps, une série d’opérations avait eu lieu au moment où le litige devenait prévisible.
Analyse des personnes liées
L’examen des personnes liées a révélé le transfert d’un bien immobilier à un proche parent peu après la demande de paiement, avec des indices de maintien de l’usage effectif par le débiteur.
Analyse de la structure
L’examen de la structure a permis de retracer la création d’une nouvelle société ayant repris les contrats et l’activité, tandis que l’ancienne conservait la dette sans actifs.
Formulation retenue dans le rapport
Aucune observation n’a été qualifiée de preuve de soustraction d’actifs. Le rapport présentait des opérations et des indices nécessitant une appréciation juridique, avec les dates, les liens établis et une distinction entre les éléments confirmés, reconstitués et inaccessibles.
L’apport pour le client
Le client a pris sa décision avec son juriste. La base factuelle a permis à l’équipe juridique d’envisager la contestation des opérations et des mesures conservatoires. Le recouvrement n’était pas garanti, mais une position concrète était possible là où, initialement, aucun bien ne semblait saisissable.
Limite de la conclusion. Exemple composite fondé sur des missions types ; les détails ont été modifiés. Cet exemple illustre la méthode de travail, et non le résultat obtenu pour un client particulier.
Que préparer pour une première évaluation
- Nature et montant de la dette, ainsi que les dates clés : naissance de l’obligation, demande de paiement, existence éventuelle d’une décision.
- Identité du débiteur - personne physique ou société -, références d’identification et juridiction.
- Informations connues sur le patrimoine et les opérations du débiteur, avec leurs sources.
- Juridictions auxquelles les biens pourraient être liés.
- Vérifications que vous ou vos juristes avez déjà effectuées.
- Échéance de la décision à prendre et existence d’un litige en cours.
Les documents et les données personnelles de tiers ne sont pas nécessaires à ce stade. Ces informations suffisent pour évaluer l’étendue du travail et son urgence.
Questions fréquentes
Parfois, en contestant les opérations si elles ont été réalisées au détriment des créanciers, notamment avec des personnes intéressées et pendant une période déterminée. Le tribunal statue selon le droit de la juridiction concernée. L’analyse ne récupère pas les actifs ; elle reconstitue la chronologie et les faits sur lesquels le juriste peut fonder sa contestation.
Parce que le recouvrement dépend aussi de la date et des modalités des mouvements de biens par rapport à la dette. Une opération réalisée un an avant l’obligation et une autre une semaine après la demande de paiement correspondent à des situations juridiquement différentes. Une liste sans dates indique ce qui existe, sans préciser ce qui peut être contesté.
Les informations couvertes par le secret bancaire et les données fermées sans accès légal, ainsi que la qualification juridique des opérations, qui relève du tribunal. L’analyse est limitée par la disponibilité des données dans la juridiction concernée et signale honnêtement les points qui ne peuvent être confirmés.
Non. Une opération avec un proche est légale en elle-même. Ce sont les circonstances qui peuvent justifier sa contestation : calendrier par rapport à la dette, conditions étrangères au marché, maintien du contrôle par le débiteur. L’analyse rassemble ces faits ; le tribunal se prononce sur la nullité.
En règle générale, rapidement. Les actifs continuent de circuler, les délais de contestation courent et les états historiques des registres sont progressivement remplacés. Documenter rapidement la situation actuelle et obtenir une mesure conservatoire peut parfois être plus important qu’une recherche exhaustive. Les priorités précises dépendent de la situation.
L’analyse peut couvrir plusieurs juridictions, avec une évaluation réaliste : l’accès aux données varie, et le recouvrement exige la reconnaissance et l’exécution de la décision dans le pays concerné, avec l’intervention d’un juriste local. Nous préparons la base factuelle sans promettre, à elle seule, un recouvrement transfrontalier.
Non. Une première évaluation nécessite seulement la nature de la dette, les dates clés et les informations connues sur le débiteur. Aucun document sensible ni donnée personnelle de tiers n’est demandé à ce stade ; un mode de transmission sécurisé sera convenu séparément.
Un dossier structuré pour le juriste : chronologie de la dette et des mouvements, cartographie des actifs et opérations distinguant faits, conclusions et hypothèses, évaluation des charges et priorités d’action. Il fournit une base factuelle pour agir à temps et de manière ciblée, sans promesse de recouvrement.
Conclusion
La soustraction d’actifs se réduit rarement à un acte unique. Elle suit une succession d’étapes : personnes liées, restructuration, charges, transfert de fonction, autres juridictions. Pour l’analyser, il faut reconstituer les mouvements du patrimoine par rapport à la dette, au-delà des seuls biens actuellement visibles.
La valeur de l’analyse tient à sa capacité à rendre la situation visible et exploitable à temps pour des démarches juridiques : dates, liens et distinction honnête entre éléments confirmés et supposés. Elle ne repose pas sur une promesse de restitution. Le recouvrement dépend du tribunal et du droit du pays concerné. Mais sans une base factuelle recueillie rapidement et correctement, le juriste n’a aucun dossier sur lequel travailler ; avec le temps, les actifs comme les preuves deviennent moins accessibles.
Sources officielles
- CNUDCIGuide législatif sur le droit de l'insolvabilitévérifié 05.08.2026
Approches types de contestation des opérations réalisées au détriment des créanciers : elles fondent la logique d’évaluation des mouvements d’actifs par rapport à la dette.
- Banque mondiale / ONUDCStAR - Stolen Asset Recovery Initiativevérifié 05.08.2026
Mécanismes internationaux de restitution d’actifs : ils confirment que la restitution transfrontalière repose sur des procédures légales et la coopération.
- Portail européen e-JusticeBusiness, insolvency and land registersvérifié 05.08.2026
Accès officiel aux registres des sociétés, d’insolvabilité et immobiliers de l’UE : une source pour reconstituer les structures et les mouvements.
- GAFIDétention effectivevérifié 05.08.2026
Norme d’identification du bénéficiaire effectif ultime : une base pour repérer les personnes liées et le contrôle effectif des actifs.
Publications associées
 Étude de cas
Recouvrement d’une créance après 13 ans
Reconstitution de la chronologie et de la situation réelle du débiteur et de ses actifs par recoupement des données ouvertes.
Le débiteur a transféré ses actifs et aucun bien ne semble saisissable ?
Décrivez la situation, le montant de la dette et les dates clés en deux ou trois phrases. Nous vous indiquerons ce qui peut réellement être vérifié, dans quel délai et ce qui restera inaccessible. Aucun document n’est nécessaire au premier stade.