L'immatriculation confirme l'existence de l'entreprise, sans expliquer qui la contrôle ni comment elle fonctionne
BLACKFILE examine l'entreprise comme une organisation en activité : immatriculation, propriétaires, bénéficiaires effectifs ultimes, direction, liens, parcours commercial, contexte judiciaire et indices d'activité réelle.
Chaque conclusion significative est associée à une source, à une date et à un niveau de corroboration. Un maillon inaccessible ou un lien indirect est signalé comme une limite, sans être remplacé par une supposition présentée comme certaine.
Nos recherches s'appuient sur les registres, les informations divulguées par les entreprises et les documents judiciaires
Chaque conclusion significative est associée à une source, à une date et à un degré de corroboration
Les limites de la vérification et les maillons inaccessibles sont indiqués explicitement, sans être remplacés par des suppositions
À ce premier stade, le nom de l'entreprise, le pays et l'objectif de la vérification suffisent. Le numéro d'immatriculation accélère les recherches, mais n'est pas obligatoire.
L'extrait confirme l'existence d'une entreprise sans en expliquer la nature réelle
Une entreprise peut être immatriculée de longue date, présenter des états financiers soignés et un site convaincant, tout en appartenant à d'autres personnes que celles déclarées, en exerçant une autre activité ou en faisant partie d'un groupe non divulgué au partenaire commercial.
Vérifier une entreprise consiste à reconstituer la situation : qui la détient, qui la contrôle, quelle est son activité réelle, à qui elle est liée et quels événements ont précédé la transaction ou le partenariat.
Nous vérifions l'entreprise en tant que structure opérationnelle, avec son histoire, ses propriétaires et ses liens.
03 / SUR LE PAPIER / EN PRATIQUE
L'extrait décrit l'immatriculation de l'entreprise. La vérification montre son fonctionnement
REGISTRE
Structure formelle
immatriculation
adresse
administrateur
actionnaire
activité déclarée
VS
RÉALITÉ
Situation réelle
activité réelle
infrastructure opérationnelle
personnes exerçant le contrôle
entreprises liées
partenaires effectifs
sources de financement
contexte judiciaire et réputationnel
Ce qui compte est la cause de l'écart entre les colonnes et son incidence sur votre décision.
CHAPITRE 02Qui détient et contrôle l’entreprise
04 / CARTOGRAPHIE DE LA DÉTENTION ET DU CONTRÔLE
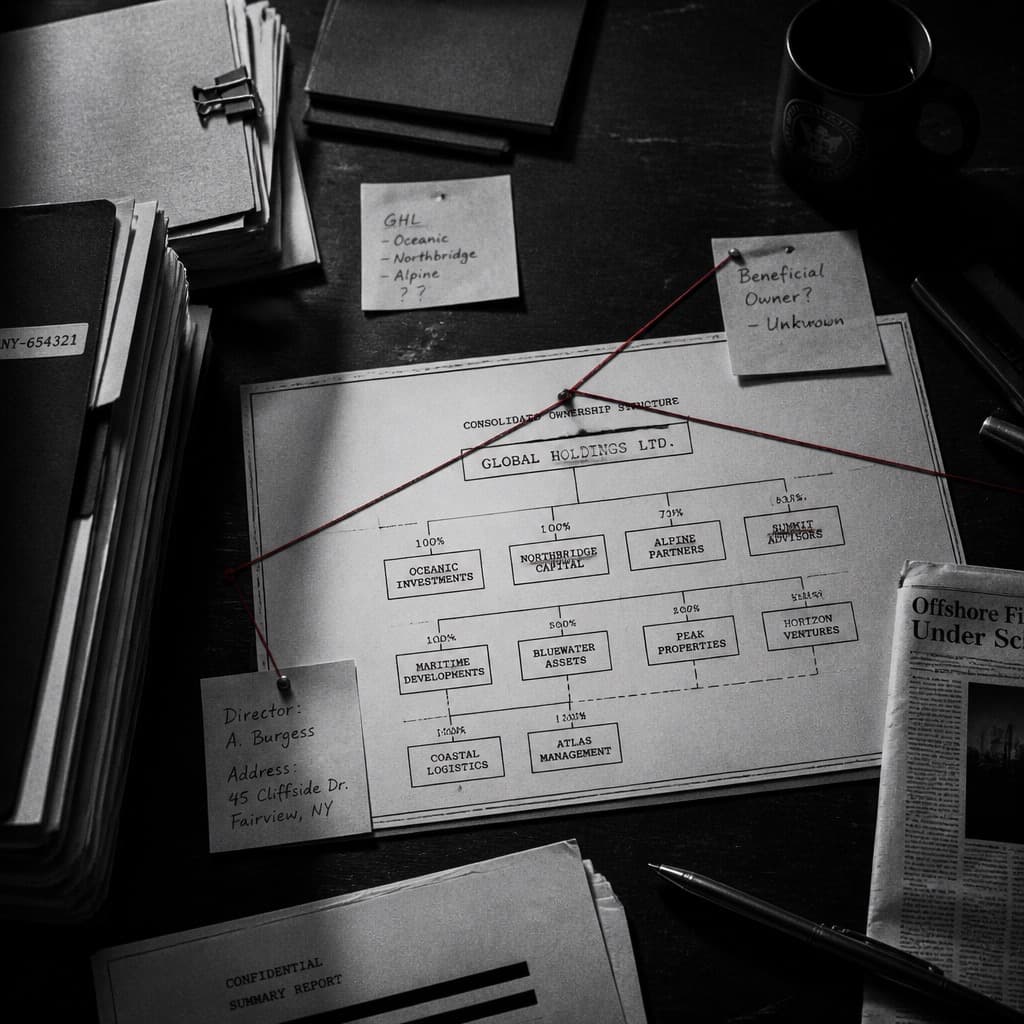
La chaîne de détention est examinée niveau par niveau, jusqu'aux personnes physiques ultimes
La cartographie présente la vérification de la structure : chaque point reçoit un statut, une juridiction et une comparaison entre les déclarations et les éléments corroborables. Le contrôle sans détention formelle est vérifié séparément.
Une seule personne physique est déclarée comme bénéficiaire effectif.
Éléments corroborés
Le faisceau d'indices pointe vers cette même personne, mais un maillon de la chaîne n'est pas corroboré par des documents.
Conséquence pour la vérification
Le statut reste présumé tant que chaque maillon n'est pas confirmé par un document ou un registre.
Propriété juridique
Intérêt économique
Contrôle de gestion
Lien historique
Seules les divergences significatives sont signalées en rouge. Le statut « structure non divulguée » constitue une limite documentée de la vérification et non une conclusion d'irrégularité.
05 / DÉTENTION EFFECTIVE
Le bénéficiaire effectif ultime est toujours une personne physique, mais plusieurs structures peuvent conduire jusqu'à lui
CHAPITRE 03Comment l’entreprise fonctionne
06 / CHRONOLOGIE DE L'ENTREPRISE
L'historique des changements explique mieux l'entreprise que son seul état actuel
La chronologie est reconstituée à partir des inscriptions aux registres et des informations divulguées : changements, ordre de succession et événements entourant ces dates.
Transferts d'actifs, changements d'associés ou de dirigeants à l'approche d'une transaction : le signal le plus significatif de la chronologie.
Seul un changement ayant une incidence significative sur le risque est signalé en rouge.
07 / ACTIVITÉ RÉELLE
L'entreprise doit exister dans la réalité économique autant que dans le registre
Nous confrontons les capacités et la taille déclarées aux indices observables : personnel, sites, licences et traces d'opérations réelles.
A-01personnel
A-02infrastructure
A-03licences
A-04partenaires commerciaux
A-05produits
A-06activité publique
A-07adresse
A-08opérations effectives
CHAPITRE 04Ce que reçoit le client
08 / ÉLÉMENTS VÉRIFIÉS
Douze volets de la vérification d'entreprise
Le périmètre est convenu selon l'objectif. Les domaines inaccessibles dans une juridiction sont consignés comme des limites, sans être omis silencieusement.
Situation juridique
Statut d'immatriculation, forme juridique, date de création et situation actuelle de l'entreprise.
Sources
Registres d'entreprises
Publications officielles
Résultat
Statut confirmé et historique de ses changements.
Limites
L'étendue de la divulgation dépend de la juridiction.
09 / DOSSIER DE DUE DILIGENCE D'ENTREPRISE
Structure d'un dossier d'entreprise
DOSSIER DE DUE DILIGENCE D'ENTREPRISEEXEMPLE01
Profil de l'entreprise
Informations clés et historique d'immatriculation
Format de démonstration. Ne décrit aucune entreprise précise.
L'entreprise décrite sur le papier ne correspond pas toujours à l'organisation réelle.
DOCUMENTS / RÉALITÉ
10 / RÉSULTAT
Un schéma de détention et une vision des risques à partir des extraits recueillis
LIVRABLES / STRUCTUREDUE DILIGENCE D'ENTREPRISE
R-01profil d'entreprise
R-02schéma de détention
R-03bénéficiaires effectifs identifiés
R-04cartographie de la gestion et du contrôle
R-05personnes et entreprises liées
R-06chronologie de l'entreprise
R-07indices financiers
R-08contexte judiciaire et réglementaire
R-09résultat du contrôle des sanctions
R-10profil de réputation
R-11liste des divergences
R-12cartographie des risques
R-13registre des sources
CHAPITRE 05Comment commencer
11 / EXEMPLE COMPOSITE
Exemple composite
Lorsque la structure diffère de celle déclarée
=Entreprise examinéeConfirmé
!Financement et droits liés aux garantiesDocument nécessaire
!Pouvoirs contractuelsDocument nécessaire
CDD-01Exemple composite
La structure formelle était confirmée, mais n'expliquait pas la dépendance économique
Avant la transaction, l'acheteur a reçu un organigramme présentant successivement les propriétaires et leurs participations. La vérification a confirmé les inscriptions aux registres, mais montré que le financement et les principaux droits contractuels étaient liés à une autre entreprise.
BLACKFILE a distingué la propriété juridique, la dépendance économique et les suppositions non confirmées. Le client a reçu une cartographie de la structure, une liste de documents à demander et les questions à résoudre dans les conditions de la transaction.
CDD-02
Une entreprise liée identifiée avant un partenariat
Mission. Le futur partenaire se présentait comme une entreprise indépendante ; son entourage devait être vérifié.
Éléments établis. Des adresses, des dirigeants et des associés communs ont révélé un groupe de structures sous contrôle commun, dont une entreprise impliquée dans un litige avec un ancien partenaire.
Incidence sur la décision. Le partenariat a été restructuré : la divulgation du groupe a fait l'objet d'une déclaration contractuelle distincte.
CDD-03
Activité réelle d'un partenaire commercial avant un paiement
Mission. Le fournisseur déclarait disposer de capacités de production et d'une longue expérience ; le client préparait un acompte.
Éléments établis. Le site déclaré n'a pas été confirmé ; l'activité était exercée par une autre structure présentant un historique différent.
Incidence sur la décision. Le client a modifié les modalités de règlement et demandé une garantie avant le transfert des fonds.
12 / FORMATS ET TARIFS
La profondeur dépend de la structure, du nombre de juridictions et de l'objectif de la vérification
Une entreprise simple à détention transparente et un groupe international au contrôle non apparent exigent des volumes de travail différents. Les délais courent à compter de l'accord sur le périmètre.
Comparaison de trois formats de vérification
Critère
01Vérification d'entreprise
02Due diligence d'entreprise
03Investigation complexe sur la détention
Entreprises examinées
Une
Une et les entreprises liées
Plusieurs
Juridictions
Une principale
Plusieurs
Groupe international
Profondeur de la détention
Propriétaires directs
Jusqu'aux bénéficiaires effectifs ultimes
Chaînes et contrôle sans détention
Format du livrable
Profil d'entreprise
Dossier d'entreprise
Plan d'enquête et dossier
Séance de travail
Non inclus
Sur demande
Inclus
01
Vérification d'entreprise
à partir de 3 500 €
Généralement 5-8 jours ouvrés
Adapté à la vérification d'un partenaire commercial avant un contrat ou une fourniture.
Inclus
une entreprise, un pays principal
propriétaires directs et direction
historique d'immatriculation
indices judiciaires
indices liés aux sanctions
02Format recommandé
Due diligence d'entreprise
de 7 500 à 18 000 €
Généralement 10-20 jours ouvrés
Adapté aux décisions importantes nécessitant une vision complète de la structure et des bénéficiaires effectifs.
Inclus
plusieurs niveaux de détention et bénéficiaires effectifs
entreprises liées et direction
indices financiers et obligations
contexte judiciaire et réputationnel
chronologie de l'entreprise et schéma de détention
03Structures non apparentes
Investigation complexe sur la détention
Sur demande
Délai défini après le briefing
Adapté aux chaînes de détention complexes, à plusieurs pays et au contrôle effectif sans détention formelle.
Adapté aux
plusieurs pays
fonds et trusts
structures de détention nominale
chaînes de détention complexes
situations de contrôle effectif sans détention
Le coût final dépend du nombre d'entreprises, de niveaux de détention et de juridictions, de la profondeur de la vérification et de l'accessibilité des sources. Les frais de tiers sont convenus avant le début des travaux.
13 / ADMISSIBILITÉ
La structure est reconstituée par des moyens légaux
BLACKFILE utilise les registres, les informations divulguées par les entreprises, les documents judiciaires, les états financiers et d'autres sources accessibles. Nous n'accédons pas illégalement aux systèmes publics restreints ni aux informations couvertes par le secret bancaire.
Le niveau de divulgation varie selon les juridictions : certaines donnent accès aux associés et aux bénéficiaires effectifs, d'autres à la seule immatriculation. Ces différences figurent dans le rapport comme limites de la vérification.
Chaque conclusion significative est accompagnée de sa source, de sa date et de son degré de corroboration. Les bénéficiaires effectifs présumés ne sont pas présentés comme confirmés.
l'immatriculation d'une entreprise ne prouve pas son activité réelle
un lien n'équivaut pas à un contrôle
une adresse ou un administrateur commun ne prouve pas une affiliation
un indice de détention nominale ne constitue pas un fait établi
une juridiction à accès restreint peut empêcher d'identifier la personne ultime
le rapport ne garantit ni la sécurité de la transaction ni la décision d'une banque
la qualification juridique relève d'un spécialiste compétent
14 / SYSTÈME DE DUE DILIGENCE
Quatre orientations au sein d’une même vérification
Chez BLACKFILE, la due diligence se décline selon son objet : personne, entreprise ou transaction. Si l’objet n’est pas encore défini, commencez par la page consacrée à la vérification globale, qui vous aidera à choisir un format.
La vérification d'entreprise porte sur une entreprise dans un pays principal : propriétaires directs, direction, historique d'immatriculation, indices judiciaires et liés aux sanctions. La due diligence d'entreprise examine plusieurs niveaux de détention : bénéficiaires effectifs, entreprises liées, indices financiers, chronologie et schéma de détention. Si la structure comporte plusieurs niveaux ou est internationale, vérification d'entreprise ne couvre que le premier niveau ; une décision importante nécessite le format complet.
Dans de nombreux cas, oui, mais la profondeur dépend des juridictions de la chaîne. Lorsque les registres divulguent les associés, le bénéficiaire effectif est établi par des documents. Lorsqu'un maillon est inaccessible, nous travaillons à partir d'un faisceau d'indices - dirigeants, adresses, représentants et financement - et distinguons clairement les bénéficiaires effectifs confirmés et présumés. Le maillon invérifiable est consigné comme une limite.
Oui, cela représente une part essentielle de notre travail. Chaque juridiction possède son propre ensemble de sources ; le rapport précise les informations accessibles dans chaque pays. Le nombre de pays dans la chaîne de détention est le principal facteur de délai et de coût.
La présence d'un détenteur nominal invite à poursuivre la vérification. Nous recherchons les indices de contrôle effectif : qui nomme les dirigeants, qui finance, quels représentants reviennent dans les structures et qui reçoit les avantages. Ce faisceau d'indices permet souvent d'identifier la personne exerçant réellement le contrôle, même lorsque la détention formelle est attribuée à d'autres.
Oui : adresses et infrastructure, personnel identifiable dans les sources ouvertes, licences, états financiers, traces de livraisons et de projets, concordance des capacités déclarées avec les indices observables. Un écart entre l'activité déclarée et l'activité réelle est l'un des résultats les plus fréquents de la vérification.
Le maillon inaccessible est consigné dans le rapport comme une limite de la vérification, avec sa raison. La suite repose sur des voies légales : demandes de documents à l'autre partie, sources locales admissibles et faisceau d'indices de contrôle. Une juridiction à accès restreint peut empêcher l'identification de la personne ultime ; le statut reste alors présumé et n'est pas présenté comme établi.
Oui. Les litiges judiciaires, les procédures d'insolvabilité et les mesures réglementaires sont vérifiés dans les registres judiciaires et d'insolvabilité. Le contrôle des sanctions porte sur les listes concernant l'entreprise, ses propriétaires et ses dirigeants, y compris les liens indirects avec des structures sanctionnées. Les procédures non publiques ne sont pas légalement accessibles et sont consignées comme une limite.
Dans la limite des sources accessibles : états financiers lorsqu'ils sont publiés, dettes, procédures d'exécution, sûretés et indices de tensions financières. Il s'agit d'une évaluation analytique des indices ; l'audit comptable relève des prestataires spécialisés.
Oui : pouvoirs, historique des nominations, participation à d'autres entreprises, interdictions de diriger, contexte judiciaire et réputationnel. Les dirigeants relient souvent l'entreprise aux autres structures du groupe et permettent de remonter au contrôle effectif.
La La due diligence d'entreprise examine la nature de l'entreprise : structure, bénéficiaires effectifs, activité et risques. La due diligence d'une opération porte sur une transaction précise : parties, pouvoirs, objet, obligations et faisabilité. Avant une transaction importante, les deux formats sont souvent associés : la vérification de l'entreprise fournit la base et celle de la transaction couvre le volet contractuel.
La vérification d'entreprise prend généralement 5-8 jours ouvrés, la due diligence d'entreprise 10-20. Le délai d'Investigation complexe sur la détention est évalué après le briefing. Il augmente avec le nombre de juridictions, de niveaux de détention et de maillons inaccessibles nécessitant des documents.
Oui. L'entreprise, ses propriétaires, ses bénéficiaires effectifs et ses dirigeants sont contrôlés dans les sources de sanctions applicables et au regard du statut PPE. Chaque correspondance significative est vérifiée à l'aide d'identifiants : un nom identique ne constitue pas à lui seul un risque confirmé, et le statut PPE n'implique aucun comportement illicite, mais nécessite des mesures complémentaires.
Oui. Le périmètre est convenu séparément pour chaque juridiction : certaines divulguent les associés et les bénéficiaires effectifs, d'autres la seule immatriculation. Ces différences sont consignées comme des limites dans le rapport, sans être remplacées par des suppositions.
Le rapport reflète la situation de l'entreprise à la date de vérification : chaque inscription comporte une source et une date. Un changement d'associés, de dirigeants ou l'apparition de nouvelles obligations modifie la situation ; les volets clés sont donc actualisés avant un événement significatif. Pour les transactions à préparation longue, nous recommandons une dernière vérification des inscriptions importantes avant la signature.
Non. Le rapport fournit une vue vérifiable de l'entreprise - structure, bénéficiaires effectifs, activité et facteurs de risque - sans garantir la sécurité de la transaction ni remplacer la décision d'une banque ou une appréciation juridique. Il réduit l'incertitude et éclaire les conditions du contrat ; la qualification juridique relève d'un spécialiste compétent.
17 / ÉVALUATION PRÉLIMINAIRE
Indiquez l'entreprise et l'objectif de la vérification
Nous évaluerons l'accessibilité des sources par juridiction, le format et le délai. Vous recevrez une réponse sous un jour ouvré.
Identifiez les personnes derrière l'entreprise avant que cela ne devienne déterminant
Indiquez l'entreprise, le pays et l'objectif de la vérification. BLACKFILE évaluera l'accessibilité des sources, la profondeur nécessaire et le format d'intervention.