Tescil şirketin varlığını doğrular; kontrolünü ve işleyişini açıklamak için daha kapsamlı inceleme gerekir
BLACKFILE şirketi işleyen bir bütün olarak inceler: tescil, pay sahipleri, nihai gerçek faydalanıcılar, yönetim, ilişkili yapılar, ticari geçmiş, yargısal koşullar ve fiilî faaliyet belirtileri.
Her önemli sonucun kaynağı, tarihi ve doğrulama düzeyi belirtilir. Kapalı halka veya dolaylı bağlantı sınırlama olarak gösterilir; kesin varsayımla tamamlanmaz.
Sicil örneği şirketin varlığını gösterir; şirketin niteliğini anlamak için daha fazlası gerekir
Bir şirket uzun süredir tescilli, raporları düzenli ve internet sitesi özenli olabilir. Buna rağmen beyan edilenden farklı kişilere ait olabilir, başka faaliyetler yürütebilir veya ticari muhataba açıklanmayan yapı grubuna dahil olabilir.
Şirket incelemesi tabloyu yeniden ortaya koyar: kim sahip, kim kontrol ediyor, yapı fiilen ne yapıyor, kimlerle bağlantılı ve işlem ya da ortaklık öncesinde hangi olaylar gerçekleşti?
Şirketi; geçmişi, sahipleri ve bağlantıları olan, işleyen bir yapı olarak inceleriz.
03 / KAYITLAR / FİİLÎ DURUM
Sicil örneği şirketin nasıl tescil edildiğini, inceleme ise nasıl faaliyet gösterdiğini açıklar
SİCİL
Resmî yapı
tescil
adres
yönetici
pay sahibi
beyan edilen faaliyet türü
VS
FİİLİ DURUM
Fiilî tablo
gerçek faaliyet
operasyonel altyapı
kontrol eden kişiler
ilişkili şirketler
fiilî iş ortakları
finansman kaynakları
yargısal ve itibara ilişkin bağlam
Sütunlar arasındaki farkın nedeni ve kararınıza etkisi önem taşır.
BÖLÜM 02Kim sahip, kim kontrol ediyor?
04 / MÜLKİYET VE KONTROL HARİTASI
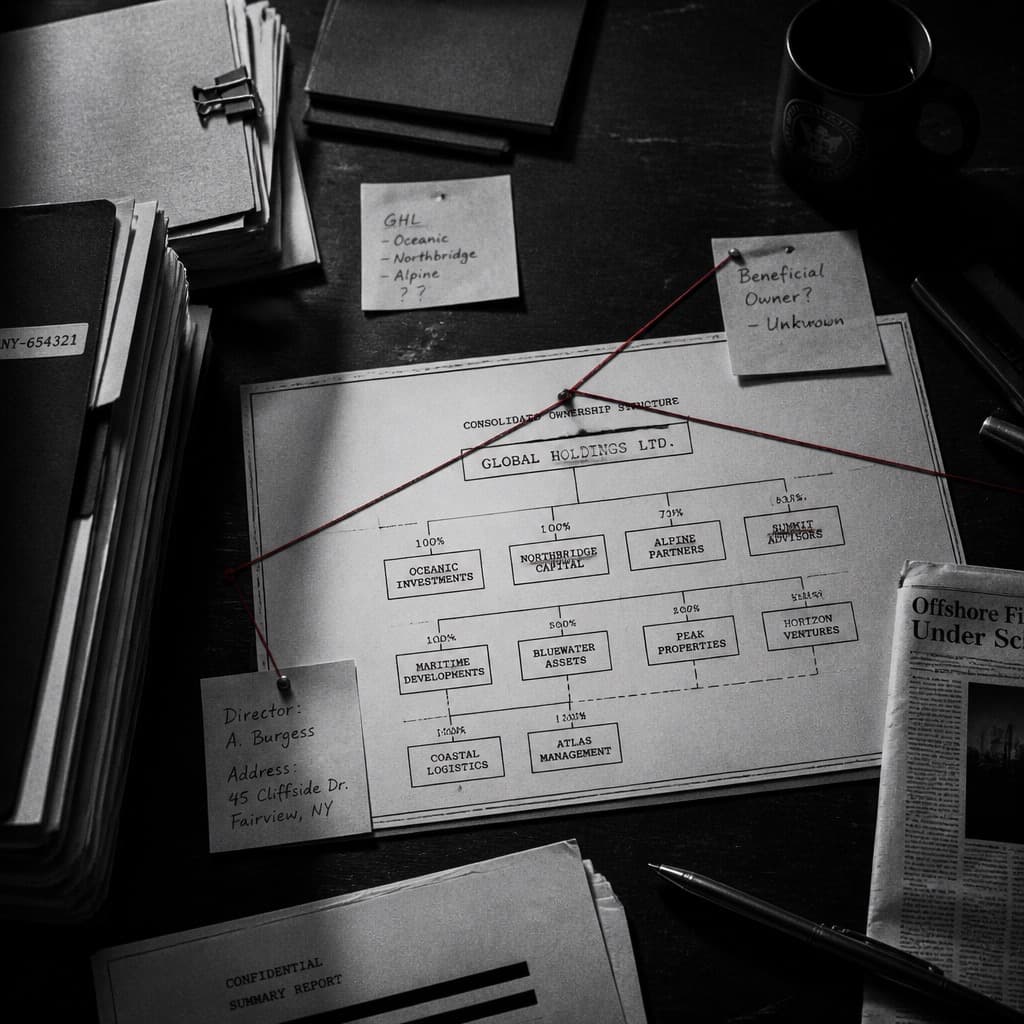
Mülkiyet zinciri, nihai gerçek kişilere ulaşana kadar katman katman incelenir
Harita, yapının nasıl incelendiğini gösterir: her düğüme durum, yargı alanı ve beyanlarla doğrulanabilir bilgilerin karşılaştırması eklenir. Resmî mülkiyet bulunmadan kullanılan kontrol ayrıca incelenir.
N-04
Nihai gerçek faydalanıcı
Muhtemel gerçek faydalanıcı~Analitik değerlendirme
PayBeyan edilen: %100
DönemKayıtların bütünü temelinde
KaynakSiciller ve belgeler
Doğrulama derecesiMuhtemel
Yargı alanı
Göstergelerin bütünüyle belirlenir
İleri sürülen beyan
Gerçek faydalanıcı olarak tek bir gerçek kişi beyan edilmiş.
Doğrulanabilen bilgiler
Belirtilerin bütünü aynı kişiye işaret ediyor; ancak zincirin bir halkası belgelerle tamamlanamıyor.
İnceleme açısından anlamı
Her halka belge veya sicille doğrulanana kadar statü muhtemel olarak kalır.
Hukuki mülkiyet
Ekonomik menfaat
Yönetim kontrolü
Geçmiş bağlantı
Yalnızca önemli tutarsızlıklar kırmızıyla gösterilir. «Yapı açıklanmamış» statüsü, kaydedilmiş inceleme sınırıdır; ihlal sonucu değildir.
05 / GERÇEK FAYDALANICILIK
Nihai gerçek faydalanıcı her zaman gerçek kişidir; ancak ona ulaşan yol birden fazla yapıdan geçebilir
BÖLÜM 03Şirket nasıl faaliyet gösteriyor?
06 / KURUMSAL KRONOLOJİ
Değişiklik geçmişi, şirketi güncel görünümünden daha iyi açıklar
Kronoloji sicil kayıtları ve açıklamalar üzerinden yeniden oluşturulur: ne değişti, hangi sırayla gerçekleşti ve bu tarihlerde başka neler oldu?
İşlem öncesi varlık devirleri, ortak veya yönetici değişiklikleri kronolojinin en önemli göstergeleri arasındadır.
Yalnızca riski önemli ölçüde etkileyen değişiklik kırmızıyla gösterilir.
07 / FİİLÎ FAALİYET
Şirketin ekonomik faaliyetteki varlığı da doğrulanmalıdır
Beyan edilen kapasite ve ölçeği; personel, tesis, lisanslar ve gerçek işlem izleri gibi gözlemlenebilir göstergelerle karşılaştırırız.
A-01personel
A-02altyapı
A-03lisanslar
A-04ticari muhataplar
A-05ürünler
A-06kamuya yansıyan faaliyet
A-07adres
A-08fiilî işlemler
BÖLÜM 04Müşteriye sunulanlar
08 / NELER İNCELENİR?
Kurumsal incelemenin on iki bölümü
Kapsam amaçla uyumlu olarak kararlaştırılır. İlgili yargı alanında erişime kapalı alanlar açıkça sınırlama olarak kaydedilir.
Hukuki durum
Şirketin tescil durumu, hukuki biçimi, kuruluş tarihi ve güncel durumu.
Kaynaklar
Şirket sicilleri
Resmî yayınlar
Sonuç
Doğrulanmış durum ve değişiklik geçmişi.
Sınırlamalar
Açıklanan bilgilerin kapsamı yargı alanına bağlıdır.
09 / KURUMSAL DURUM TESPİTİ DOSYASI
Kurumsal dosyanın yapısı
KURUMSAL DURUM TESPİTİ DOSYASIÖRNEK01
Şirket profili
Temel bilgiler ve tescil geçmişi
Tanıtım amaçlı örnek format. Belirli bir şirketi anlatmaz.
Şirketin belgelerdeki görünümü ile fiilî durumu her zaman örtüşmez.
BELGE / FİİLİ DURUM
10 / SONUÇ
Mülkiyet şeması ve risk tablosu
TESLİM EDİLECEK ÇIKTILAR / YAPIŞİRKET DURUM TESPİTİ
R-01kurumsal profil
R-02mülkiyet şeması
R-03belirlenen gerçek faydalanıcılar
R-04yönetim ve kontrol haritası
R-05ilişkili kişiler ve şirketler
R-06kurumsal kronoloji
R-07finansal göstergeler
R-08yargısal ve düzenleyici koşullar
R-09yaptırım incelemesi sonucu
R-10itibar profili
R-11tutarsızlık listesi
R-12risk haritası
R-13kaynak dizini
BÖLÜM 05Nasıl başlanır?
11 / BİRLEŞİK ÖRNEK
Birleşik örnek
Yapı beyan edilenden farklı çıktığında
=İncelenen şirketDoğrulandı
!Finansman ve teminat haklarıBelge gerekiyor
!Sözleşmesel yetkilerBelge gerekiyor
CDD-01Birleşik örnek
Resmî yapı doğrulandı, ancak ekonomik bağımlılığı açıklamıyordu
Alıcı, işlem öncesinde pay sahiplerini ve payları sıralı biçimde gösteren kurumsal şema aldı. İnceleme sicil kayıtlarını doğruladı; ancak finansmanın ve temel sözleşmesel hakların başka bir şirketle bağlantılı olduğunu gösterdi.
BLACKFILE; hukuki mülkiyeti, ekonomik bağımlılığı ve doğrulanmamış varsayımları ayrıştırdı. Müşteri yapı haritası, talep edilecek belgelerin listesi ve işlem koşullarında çözümlenmesi gereken soruları elde etti.
CDD-02
Ortaklık öncesinde ilişkili şirket
Görev. Muhtemel ortak kendisini bağımsız şirket olarak tanıttı; yakın çevresinin incelenmesi gerekiyordu.
Tespit edilenler. Ortak adresler, yöneticiler ve ortaklar; önceki iş ortağıyla uyuşmazlıktaki şirketi de içeren, ortak kontrol altındaki yapı grubuna işaret etti.
Karara etkisi. Ortaklık yeniden yapılandırıldı; grubun açıklanması sözleşmede ayrı bir beyan olarak düzenlendi.
CDD-03
Ödeme öncesinde ticari muhatabın fiilî faaliyeti
Görev. Tedarikçi üretim kapasitesi ve uzun yıllara dayanan deneyim beyan ediyordu; müşteri avans ödemesine hazırlanıyordu.
Tespit edilenler. Beyan edilen tesis doğrulanamadı; faaliyet farklı geçmişe sahip başka bir yapı üzerinden yürütülüyordu.
Karara etkisi. Müşteri ödeme düzenini değiştirdi ve fon aktarımından önce teminat istedi.
12 / FORMATLAR VE ÜCRETLER
Derinlik; yapıya, yargı alanı sayısına ve incelemenin amacına bağlıdır
Şeffaf mülkiyet yapısına sahip basit şirket ile açıklanmamış kontrol içeren uluslararası grup farklı çalışma kapsamları gerektirir. Süre, kapsamın kararlaştırılmasından sonra başlar.
Üç inceleme seçeneğinin karşılaştırılması
Ölçüt
01Şirket incelemesi
02Kurumsal durum tespiti
03Karmaşık mülkiyet araştırması
İncelenen şirket sayısı
Bir
Bir şirket ve ilişkili şirketler
Birden fazla
Yargı alanı sayısı
Tek ana yargı alanı
Birden fazla
Uluslararası grup
Mülkiyet incelemesinin derinliği
İlk katmandaki pay sahipleri
Nihai gerçek faydalanıcılara kadar
Zincirler ve mülkiyet olmadan kontrol
Çıktı formatı
Kurumsal profil
Şirket dosyası
Araştırma planı ve dosya
Çalışma oturumu
Dahil değil
Talep üzerine
Dahil
01
Şirket incelemesi
3 500 €'dan başlayan fiyatlarla
Genellikle 5-8 iş günü
Sözleşme veya tedarik öncesinde ticari muhatap incelemesi için uygundur.
Dahil olanlar
tek şirket, tek ana ülke
ilk katmandaki pay sahipleri ve yönetim
tescil geçmişi
yargısal göstergeler
yaptırım göstergeleri
02Önerilen çalışma kapsamı
Kurumsal durum tespiti
7 500-18 000 €
Genellikle 10-20 iş günü
Kararın önemli olduğu ve yapı ile gerçek faydalanıcılara ilişkin tam tablo gerektiği durumlar için uygundur.
Dahil olanlar
birden fazla mülkiyet katmanı ve gerçek faydalanıcılar
ilişkili şirketler ve yönetim
finansal göstergeler ve yükümlülükler
yargısal ve itibara ilişkin koşullar
kurumsal kronoloji ve mülkiyet şeması
03Açıklanmamış yapılar
Karmaşık mülkiyet araştırması
Talep üzerine
Süre ön görüşmeden sonra belirlenir
Karmaşık mülkiyet zincirleri, birden fazla ülke ve resmî mülkiyet olmadan fiilî kontrol için uygundur.
Uygun olduğu durumlar
birden fazla ülke
vakıflar ve trustlar
görünürde yapılar
karmaşık mülkiyet zincirleri
mülkiyet olmadan fiilî kontrol
Nihai ücret; şirket sayısına, mülkiyet katmanlarına, yargı alanlarına, inceleme derinliğine ve kaynaklara erişime bağlıdır. Üçüncü taraf giderleri çalışma başlamadan önce kararlaştırılır.
13 / HUKUKA UYGUNLUK
Yapı hukuka uygun yöntemlerle açıklığa kavuşturulur
BLACKFILE siciller, kurumsal açıklamalar, yargı materyalleri, raporlar ve diğer erişilebilir kaynaklarla çalışır. Erişime kapalı kamu sistemlerine ve banka sırrına hukuka aykırı erişim sağlamayız.
Yargı alanlarında açıklanan bilginin kapsamı farklıdır: bazılarında ortaklar ve gerçek faydalanıcılar, bazılarında yalnızca tescil bilgisi erişilebilirdir. Bu farklar raporda inceleme sınırları olarak kaydedilir.
Her önemli sonuca kaynak, tarih ve doğrulama derecesi eşlik eder. Muhtemel gerçek faydalanıcılar doğrulanmış olarak sunulmaz.
şirketin tescili, fiilî faaliyetini kanıtlamaz
bağlantı, kontrol anlamına gelmez
adres veya yönetici eşleşmesi, tek başına bağlılığı kanıtlamaz
görünürde yapıya ilişkin belirti, kesinleşmiş olgu değildir
kapalı yargı alanı nihai kişinin belirlenmesini engelleyebilir
rapor, işlemin güvenliğini veya banka kararını garanti etmez
hukuki nitelendirmeyi ilgili uzman yapar
14 / DUE DILIGENCE SİSTEMİ
Tek incelemenin dört çalışma alanı
BLACKFILE'da due diligence, inceleme konusuna göre ayrılır: kişi, şirket veya işlem. Konu henüz belirlenmediyse uygun seçeneği bulmanıza yardımcı olacak kapsamlı sayfadan başlayın.
Şirket incelemesi, tek ana ülkedeki bir şirketi kapsar: ilk katmandaki pay sahipleri, yönetim, tescil geçmişi, yargısal ve yaptırım göstergeleri. Kurumsal durum tespiti birden fazla mülkiyet katmanını inceler: gerçek faydalanıcılar, ilişkili şirketler, finansal göstergeler, kronoloji ve mülkiyet şeması. Yapı çok katmanlı veya uluslararasıysa şirket incelemesi yalnızca ilk katmanı gösterir; önemli bir karar için kapsamlı format gerekir.
Birçok durumda evet; ancak derinlik zincirdeki yargı alanlarına bağlıdır. Sicillerin ortakları açıkladığı yerlerde gerçek faydalanıcı belgelerle belirlenir. Halka kapalıysa yöneticiler, adresler, temsilciler ve finansman gibi göstergeler birlikte değerlendirilir. Doğrulanmış ve muhtemel gerçek faydalanıcı statülerini açıkça ayırırız. Doğrulanamayan halka sınır olarak kaydedilir.
Evet, bu çalışmanın temel bölümüdür. Her yargı alanı için farklı kaynaklar kullanılır; raporda ilgili ülkede nelerin erişilebilir olduğu belirtilir. Mülkiyet zincirindeki ülke sayısı süre ve ücretin başlıca belirleyicisidir.
Görünürde pay sahipliği, incelemenin sürdürülmesi gerektiğine işaret eder. Fiilî kontrol belirtilerini araştırırız: yöneticileri kim atıyor, finansmanı kim sağlıyor, yapılarda kimin temsilcileri tekrarlanıyor, faydalar kime aktarılıyor? Bu göstergelerin bütünü, resmî mülkiyet başkaları adına olsa da fiilen kontrol eden kişiye işaret edebilir.
Evet: adresler ve altyapı, açık kaynaklardaki personel bilgileri, lisanslar, raporlar, tedarik ve proje izleri ile beyan edilen kapasitenin gözlemlenen göstergelerle uyumu incelenir. Beyan edilen ile fiilî faaliyet arasındaki tutarsızlık, incelemede sık görülen sonuçlardan biridir.
Kapalı halka, gerekçesiyle birlikte raporda inceleme sınırı olarak kaydedilir. Sonraki hukuka uygun yollar; karşı taraftan belge istemek, kullanılabilir yerel kaynakları değerlendirmek ve kontrol belirtilerini birlikte incelemektir. Kapalı yargı alanı nihai kişinin belirlenmesini engelleyebilir; bu durumda statü muhtemel kalır ve kesinleşmiş olarak sunulmaz.
Evet. Yargılamalar, iflas süreçleri ve düzenleyici tedbirler yargı ve iflas sicillerinden incelenir. Yaptırım incelemesi; şirketi, pay sahiplerini ve yöneticileri, yaptırıma tabi yapılarla dolaylı bağlantılar dahil kapsar. Hukuka uygun erişim bulunmayan kapalı dosyalar sınırlama olarak kaydedilir.
Erişilebilir kaynaklar ölçüsünde: yayımlanan finansal tablolar, borçlar, icra takipleri, rehinler ve mali sıkıntı belirtileri. Bu, göstergelerin analitik değerlendirmesidir; mali denetim ilgili uzman hizmet sağlayıcıların görevidir.
Evet: yetkileri, atama geçmişi, diğer şirketlere katılımı, yöneticilikten men kararları, yargısal ve itibara ilişkin koşullar incelenir. Yöneticiler sıklıkla şirketi grubun diğer yapılarıyla ilişkilendirir ve fiilî kontrolün anlaşılmasına yardımcı olur.
Şirket durum tespiti şirketin yapısını, gerçek faydalanıcılarını, faaliyetini ve risklerini değerlendirir. İşlem durum tespiti belirli bir işlemi temel alır: taraflar, yetkiler, konu, yükümlülükler ve ifa edilebilirlik. Büyük işlemler öncesinde bu formatlar sıklıkla birlikte yürütülür; şirket incelemesi temel oluşturur, işlem incelemesi sözleşmesel çerçeveyi kapsar.
Şirket incelemesi genellikle 5-8 iş günü, kurumsal durum tespiti 10-20 iş günü sürer. Karmaşık mülkiyet araştırmasının süresi ön görüşmeden sonra değerlendirilir. Süre; yargı alanı, mülkiyet katmanı ve belge gerektiren kapalı halka sayısıyla artar.
Evet. Şirket, pay sahipleri, gerçek faydalanıcılar ve yöneticiler; uygulanabilir yaptırım kaynakları ve siyasi nüfuz sahibi kişi (PEP) durumu bakımından incelenir. Her önemli eşleşme ayırt edici bilgilerle çözümlenir. İsim eşleşmesi tek başına doğrulanmış risk değildir; PEP statüsü hukuka aykırı davranış anlamına gelmez, ek tedbirler gerektirir.
Evet. Kapsam her yargı alanı için ayrı kararlaştırılır: bazı yerlerde ortaklar ve gerçek faydalanıcılar, bazılarında yalnızca tescil bilgisi erişilebilirdir. Bu farklar raporda inceleme sınırı olarak kaydedilir; varsayımla tamamlanmaz.
Rapor şirketin inceleme tarihindeki durumunu yansıtır; her kaydın kaynağı ve tarihi bulunur. Ortak veya yönetici değişikliği ya da yeni yükümlülükler tabloyu değiştirebilir. Bu nedenle önemli bir olay öncesinde temel bölümler güncellenir. Hazırlığı uzun süren işlemlerde imza öncesinde önemli kayıtların son kez karşılaştırılmasını öneririz.
Hayır. Rapor; şirketin yapısını, gerçek faydalanıcılarını, faaliyetini ve risk unsurlarını doğrulanabilir biçimde sunar. İşlemin güvenliğini garanti etmez; banka kararının veya hukuki değerlendirmenin yerine geçmez. Belirsizliği azaltır ve sözleşme koşulları için dayanak sağlar. Hukuki nitelendirmeyi ilgili uzman yapar.
17 / ÖN DEĞERLENDİRME
Şirketi ve inceleme amacını belirtin
Yargı alanları bazında kaynaklara erişimi, formatı ve süreyi değerlendiririz. Bir iş günü içinde yanıt verilir.
Şirketin arkasında kimlerin bulunduğunu karar öncesinde öğrenin
Şirketi, ülkeyi ve inceleme amacını belirtin. BLACKFILE kaynaklara erişimi, gereken derinliği ve çalışma formatını değerlendirecektir.