Structure et pouvoirs
- structure des sociétés et des bénéficiaires effectifs selon les données accessibles
- pouvoirs de direction, de gestion et de signature
- capital, participations et changements significatifs
Mis à jour
ANALYSE DE LA STRUCTURE FINANCIÈRE ET DES ACTIFSBLACKFILE rapproche les entreprises, les propriétaires, les obligations, les données financières accessibles et les signaux transactionnels pour montrer qui contrôle l'actif, ce qui détermine sa valeur et où se situe le risque.
Nous distinguons la propriété enregistrée du contrôle économique, un flux financier confirmé d'une hypothèse et une anomalie financière d'un événement explicable.
Pour commencer, une présentation structurée de la mission suffit. Ne transmettez ni relevés bancaires, ni contrats, ni accès.
Un organigramme ne montre pas à lui seul qui prend les décisions, quelles obligations limitent l'actif ni dans quelle mesure les flux financiers déclarés peuvent être confirmés. L'analyse financière relie les informations issues des registres, des contrats, des procédures judiciaires et des transactions accessibles autour de la question précise du client.
Détention : propriété enregistrée. Contrôle : droits, fonctions et mécanismes effectifs de gestion. Obligations : dettes, sûretés, garanties et engagements conditionnels. Flux : recettes, paiements et anomalies vérifiables.
BLACKFILE réunit quatre dimensions - détention, contrôle, obligations et flux - dans une vision unique et vérifiable.
Vérifier le capital, les obligations et la dépendance envers des parties liées.
Reconstituer les changements de structure et les points de contrôle.
Établir la situation financière et déterminer si une mission distincte de recherche d'actifs est nécessaire.
Organiser la provenance des données et les signaux d'alerte potentiels.
Établir une cartographie consolidée de la propriété et des dépendances.
Rapprocher les indicateurs déclarés des faits externes et des documents accessibles.
Sans données bancaires fournies sur un fondement légal, BLACKFILE n'a pas accès aux comptes privés et ne présente pas des transactions précises comme des faits établis.
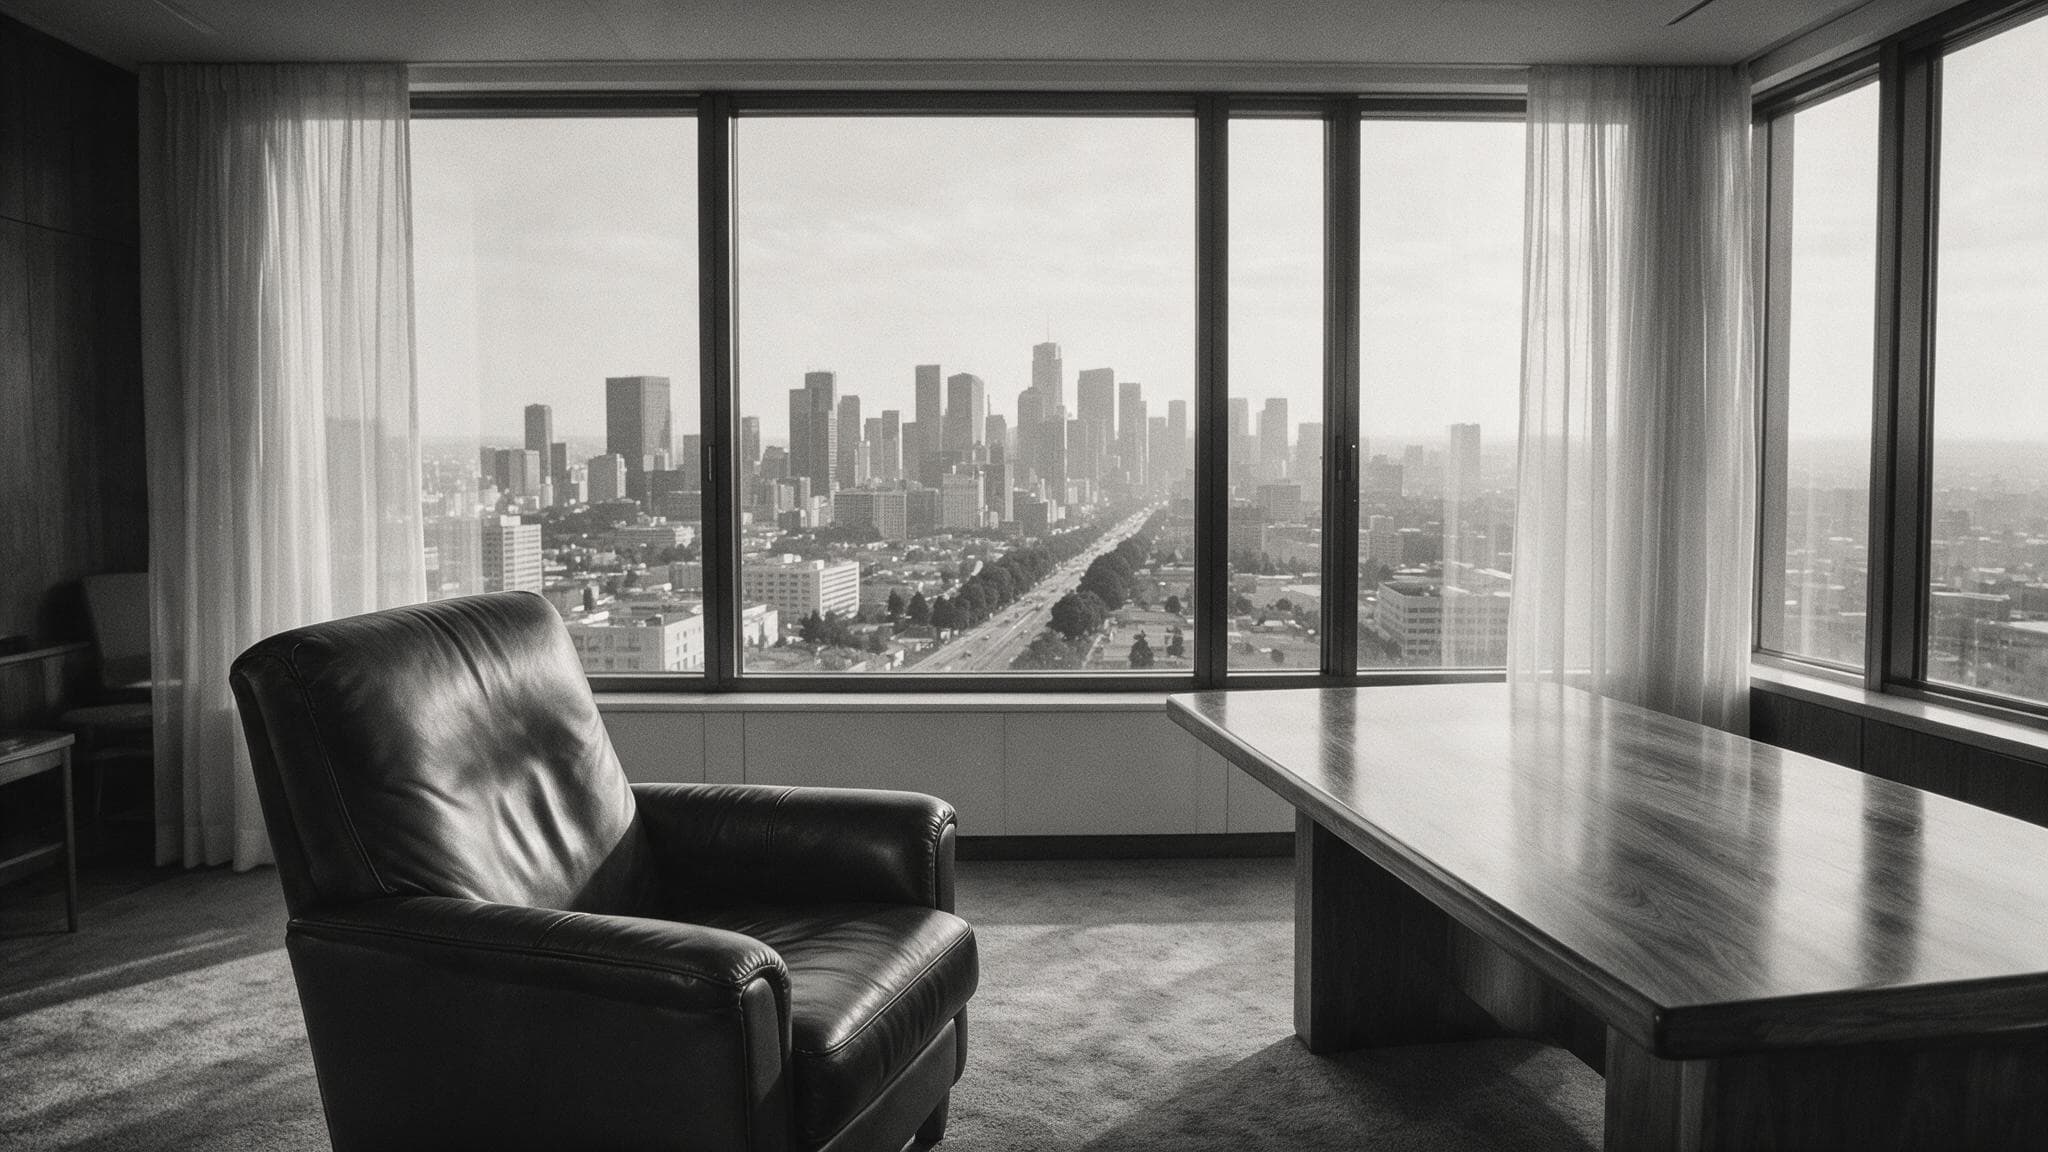
Une décision sur le capital repose sur des éléments vérifiables : la source, la date et le fondement de chaque conclusion
Le schéma présente un modèle, sans données d'un client réel. Le rouge signale un écart significatif entre la structure déclarée et celle confirmée. Les pointillés indiquent uniquement un lien à vérifier ; ils ne désignent pas un bénéficiaire effectif dissimulé.
Le rouge signale un écart significatif entre la structure déclarée et celle confirmée. Les pointillés indiquent uniquement un lien à vérifier ; ils ne désignent pas un bénéficiaire effectif dissimulé.
Chaque conclusion est accompagnée d'une source, d'une date et d'une limite de confiance : le dossier est prêt à être transmis aux juristes, aux auditeurs ou à la conformité.
Principales conclusions et cartographie de la propriété, du contrôle, des obligations et des dépendances autour de la question du client.
Liste des propriétaires juridiques et des indices accessibles de contrôle effectif.
Cartographie des actifs et des obligations dans les limites des sources, y compris les sûretés et les engagements conditionnels.
Changements significatifs de la structure au fil du temps et analyse des parties liées.
Anomalies financières et explications possibles, facteurs AML/KYC et liés aux sanctions.
Liste des documents manquants, recommandations pour les équipes juridiques, l'audit, la conformité ou la recherche d'actifs, registre des sources et des limites.
Ce service ne constitue ni un audit comptable ni un avis juridique. Les conclusions restent dans les limites des données accessibles.
Dans quelle mesure la vision consolidée de la propriété correspond-elle à la réalité ? Résultat : cartographie de la structure, des dépendances et des lacunes.
Que recouvre réellement la structure de l'investissement envisagé ? Résultat : propriétaires vérifiés, obligations et points de risque identifiés avant l'opération.
Quels faits financiers résisteront à l'examen dans un litige ? Résultat : chronologie, sources et liste des documents utiles à la position défendue.
Où la structure de la cible diverge-t-elle du modèle déclaré ? Résultat : cartographie du contrôle et des obligations pour définir les conditions de l'opération.
Un recouvrement est-il pertinent, et vers quels actifs s'orienter ? Résultat : vision financière et démarche vers une mission distincte de recherche d'actifs.
Comment organiser les facteurs AML/KYC relatifs à une contrepartie ? Résultat : signaux d'alerte structurés et questions pour les spécialistes habilités.
Mission. Avant l'opération, la structure enregistrée semblait simple, mais les droits contractuels et le financement créaient une dépendance envers une société liée.
Résultat. La cartographie du contrôle du capital a distingué la propriété juridique de la dépendance économique ; les questions soulevées ont été intégrées aux conditions de l'opération.
Mission. Dans un litige d'entreprise, les registres publics et les documents fournis présentaient des versions différentes de l'historique des garanties de la dette.
Résultat. Une chronologie et une liste des documents à faire examiner par l'avocat et l'auditeur ont été établies.
Mission. Avant une décision d'investissement, la valeur déclarée de l'actif reposait sur des flux intragroupe et plusieurs contreparties liées. Sans distinguer le chiffre d'affaires externe des opérations intragroupe, la solidité financière paraissait plus élevée.
Résultat. Les indicateurs confirmés ont été séparés des dépendances intragroupe et des lacunes documentaires ; le client a reçu une liste des questions et des conditions à résoudre avant sa décision.
Les exemples sont composites et ne décrivent aucun client précis. Image d'illustration : l'identité du client n'est pas divulguée.
Opération, litige, recouvrement, risque ou consolidation.
Provenance des documents et périmètre admissible.
Propriétaires, contrôle, sociétés et juridictions.
Contrats, sûretés, parties liées et transactions fournies.
Sources, dates, explications alternatives.
Juridique, audit, conformité, recherche d'actifs ou vérification complémentaire.
Le format dépend du nombre de sociétés et de pays, du volume documentaire et de l'accès aux données financières.
À partir de 8 000 €
Le délai dépend du volume de données et est convenu avant le début
Structure de propriété de base, actifs et obligations accessibles, avec liste des lacunes.
12 000-25 000 €
Le délai dépend du volume de données et est convenu avant le début
Analyse complète de la structure, des obligations et des données transactionnelles fournies, avec cartographie du contrôle.
Devis personnalisé
Le délai est défini après examen de la mission
Approche par étapes pour les structures complexes, avec coordination des juristes, des auditeurs et de la recherche d'actifs.
BLACKFILE n'obtient pas de données couvertes par le secret bancaire sans fondement légal, ne pirate pas de systèmes et ne se substitue pas à un auditeur agréé ni à un conseiller fiscal ou juridique.
La détention nominale ou le blanchiment ne sont pas présentés comme des faits établis sans éléments probants suffisants.
Non. L'analyse repose sur des données fournies légalement et des sources accessibles. Les informations bancaires privées ne sont pas obtenues sans fondement approprié.
L'analyse financière explique la structure du capital et des risques. La recherche d'actifs identifie les actifs juridiquement pertinents pour une mission précise.
Il est possible de vérifier les inscriptions officielles et les indices accessibles de contrôle. Si le contrôle ultime n'est pas confirmé, il est signalé comme une lacune, sans être présenté comme un fait.
Oui, si le client fournit légalement les données ou si elles sont accessibles dans une source admissible. L'analyse ne donne pas accès aux comptes privés.
Non. Il relève des facteurs et des questions pour la conformité ; la qualification juridique appartient à un spécialiste habilité.
Oui. L'accès aux données et les restrictions juridiques sont évalués séparément pour chaque pays.
À ce stade, ne joignez ni relevés bancaires, ni contrats, ni données personnelles, ni accès. Une présentation structurée de la mission suffit.