نشانههای مالک اسمی در ساختار شرکت
شخص درجشده در ثبت، روی کاغذ مالک شرکت است. پرسش این است که آیا او تصمیم میگیرد یا پشت مدخل رسمی شخص دیگری قرار دارد. تمام کار شناسایی ذینفع واقعی در فاصله میان این دو وضعیت انجام میشود.
زمان مطالعه: 17 دقیقهتحریریه Blackfile
- 01مالکیت رسمی و واقعی
- 02ساختار مالکیت اسمی چه زمانی قانونی است
- 03ناسازگاری مشخصات شخص با مقیاس کسبوکار
- 04نشانیها و مدیران تکرارشونده
- 05کنترل از طریق تامین مالی و قراردادها
- 06تغییر مالک پیش از معامله یا اختلاف
- 07ذینفع نهایی چگونه تایید میشود
- 08چگونه نتیجهگیری و فرضیه را صورتبندی کنیم
- 09فرایند حرفهای چگونه است
- 10مشتری در پایان چه چیزی دریافت میکند
- 11محدودیتها و قانونی بودن روشها
- 12نمونه عملی
- 13برای ارزیابی اولیه چه آماده کنیم
- 14پرسشهای متداول
پاسخ کوتاه
مالک اسمی کسی است که رسما مالک ثبت شده، اما تصمیم نمیگیرد و به نفع شخص دیگری عمل میکند. این وضعیت را نمیتوان با یک نشانه احراز کرد: نشانی مشترک، مالک جوان کسبوکار بزرگ یا ساختار پیچیده، بهتنهایی چیزی را ثابت نمیکنند.
ترکیب نشانهها اهمیت دارد، نه یک نشانه منفرد: ناسازگاری مشخصات مالک با مقیاس کسبوکار، نشانیها و مدیران تکراری، کنترل از طریق تامین مالی و وکالتنامه و تغییر مالک پیش از معامله یا اختلاف. هر نشانه بهطور قانونی در منابع عمومی دیده میشود، اما مشاهده باقی میماند، نه حکم.
ذینفع واقعی با چند منبع مستقل تایید میشود و نتیجه متناسب با وزن شواهد بیان میگردد: واقعیت تاییدشده، نتیجهگیری مستدل از مجموع دادهها یا فرضیه کاری. هدف بررسی، مالک اسمی نامیدن شخص نیست؛ نشان دادن فاصله ساختار رسمی و کنترل واقعی و بیان صادقانه موارد اثباتنشده است.
سازوکار
مالکیت رسمی در برابر کنترل واقعی
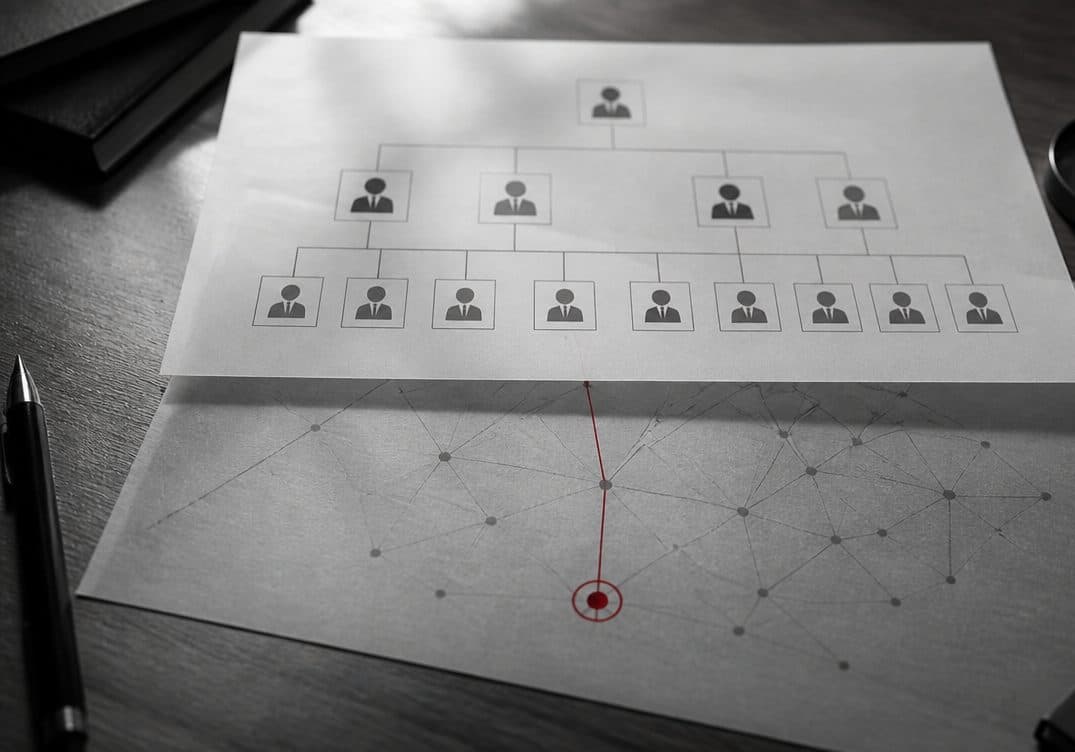
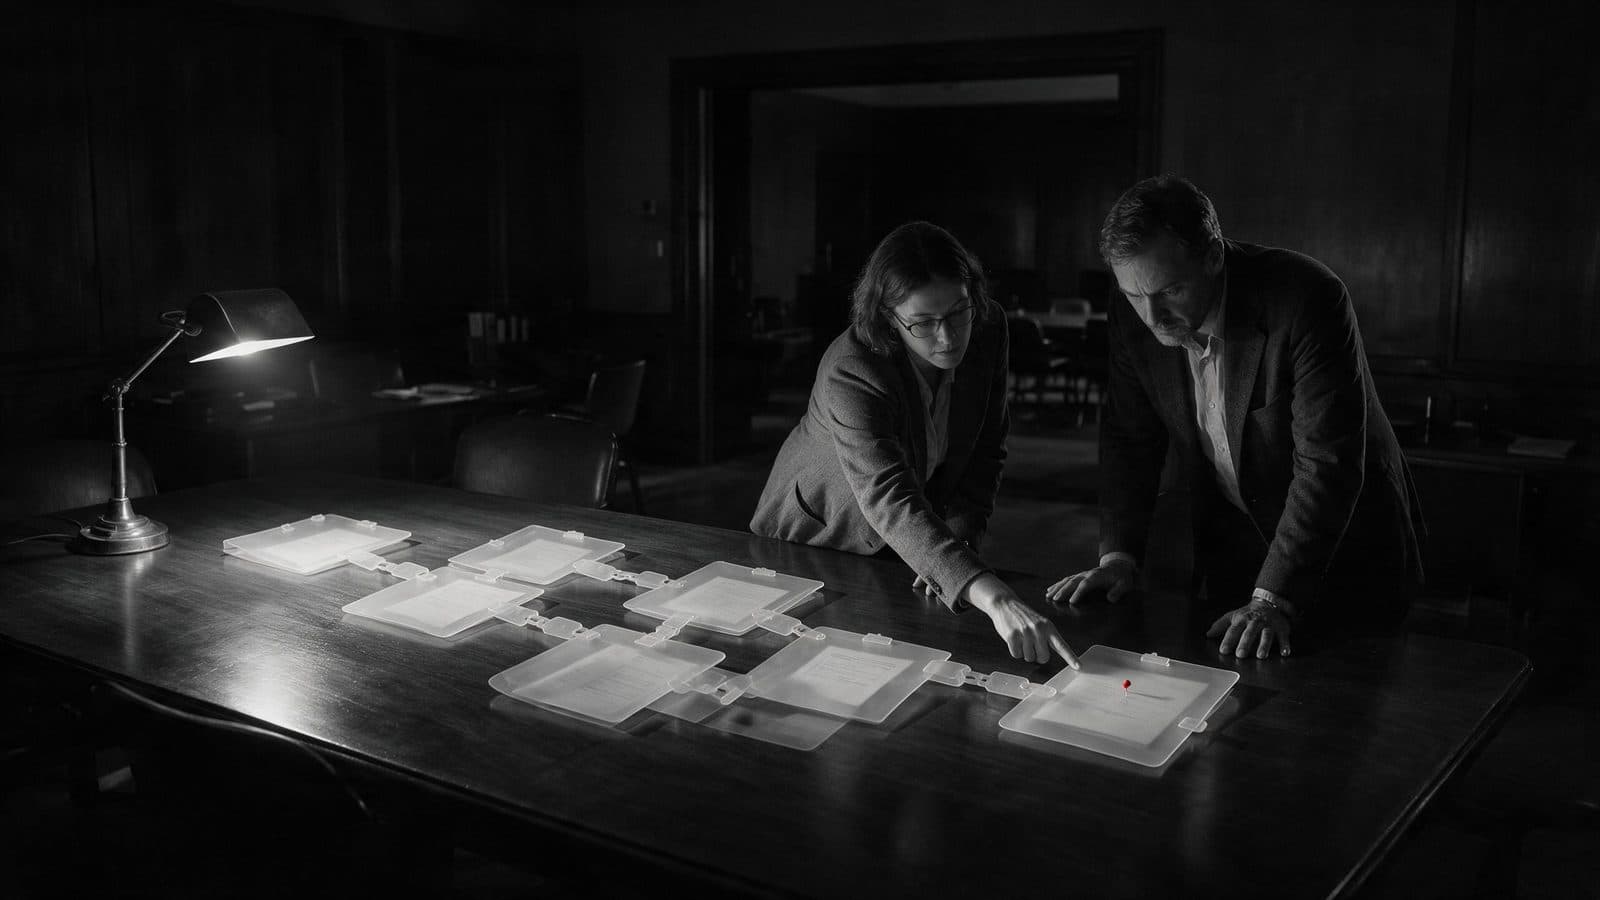
لایه بالا، آن چیزی است که در ثبت آمده؛ لایه پایین، تصمیمگیرنده واقعی است. گرهای که ساختار رسمی از کنترل واقعی فاصله میگیرد با قرمز مشخص شده است.
خط قرمز محل اختلاف مالکیت رسمی با کنترل واقعی را نشان میدهد
مالکیت رسمی و واقعی چه معنایی دارد
مالکیت رسمی آن چیزی است که در ثبت آمده: شخص مشخص سهم دارد، شریک یا سهامدار است و نامش در اسناد تاسیس درج شده. کنترل واقعی، توان تعیین عملی تصمیمهای شرکت است: انتصاب مدیر، اداره وجوه، تایید معاملات و تاثیر بر راهبرد. در شرکت شفاف این دو لایه منطبقاند؛ مالک همان تصمیمگیرنده است.
ساختار اسمی این پیوند را قطع میکند. مالک رسمی در ثبت میماند، اما شخص دیگری، یعنی مالک ذینفع، تصمیم میگیرد. استاندارد بینالمللی شفافیت در توصیههای FATF بر این مبناست که پشت هر شخص حقوقی، شخص حقیقیای قرار دارد که در نهایت مالک یا کنترلکننده است و شناسایی او را الزامی میداند.
اهمیت عملی برای مشتری روشن است: قرارداد را با شخص ثبتشده میبندید، اما عملا با تصمیمگیرنده سروکار دارید. اگر این دو متفاوت باشند، همه چیز تغییر میکند: مسئول واقعی تعهدات، مخاطب اختلاف و ریسکهایی که میپذیرید. ثبت رسمی میگوید مالک طبق سند کیست؛ شما باید بدانید اگر مشکلی پیش آمد چه کسی تصمیم میگیرد.
از ابتدا باید روشن باشد: وجود مالک اسمی معادل تخلف نیست. فاصله لایه رسمی و واقعی، نشانهای نیازمند فهم است، نه اثبات سوءنیت. معنای این فاصله در هر مورد را زمینه تعیین میکند، نه صرف وجود آن.
دو لایه که جداگانه بررسی میشوند
- مالکیت رسمی طبق مدخل ثبت
- کنترل واقعی بر تصمیمهای شرکت
- این لایهها منطبقاند یا با هم مغایرت دارند
- چه کسی عملا تعهدات قرارداد را بر عهده دارد
حدود نتیجهگیری. فاصله میان مالکیت رسمی و کنترل واقعی یک مشاهده است. نه غیرقانونی بودن را ثابت میکند، نه قصد را؛ به توضیح نیاز دارد، نه برچسب.
ساختار مالکیت اسمی چه زمانی میتواند قانونی باشد
مالکیت اسمی فقط برای پنهانکاری وجود ندارد. مبانی قانونی هم دارد و بررسی مسئولانه باید آنها را لحاظ کند، نه اینکه هر مالک اسمی را نشانه فریب بداند. در غیر این صورت، نتیجه جانبدارانه خواهد بود، نه تحلیلی.
دلایل قانونی متنوعاند: تراستها و ساختارهای امانی که دارنده رسمی طبق توافق شفاف دارایی را به نفع ذینفع اداره میکند؛ مدیریت دارایی که مدیر حرفهای بر اساس قرارداد دارنده ثبتشده است؛ حفظ محرمانگی شخصی که به دلایل قانونی خواهان انتشار عمومی نیست، اما ذینفع را به نهاد ناظر و بانک افشا میکند؛ و ساختارهای شرکتی و مالیاتی در چارچوب قانون.
تفاوت اصلی ساختار قانونی با مسئلهدار، وجود مالک اسمی نیست؛ شفافیت برای کسانی است که باید بدانند. ساختار قانونی، ذینفع را به بانک، نهاد ناظر و طرف قرارداد در پاسخ به درخواست مستدل افشا میکند؛ ساختار مسئلهدار او را دقیقا از صاحبان حق و مبنای شناخت پنهان میکند. ریسک، عمومی نبودن نام نیست؛ پنهان کردن آن در جایی است که افشا الزامی است.
برای مشتری، این یعنی پرسش درست: نه «آیا مالک اسمی وجود دارد؟» که ممکن است قانونی باشد، بلکه «آیا ذینفع واقعی در موارد لازم افشا میشود و اطلاعات افشاشده با مشاهدات سازگار است؟» بررسی به پرسش دوم پاسخ میدهد.
مبانی قانونی مالکیت اسمی
- تراستها و توافقهای امانی همراه با افشای ذینفع
- مدیریت حرفهای دارایی بر اساس قرارداد
- محرمانگی همراه با افشا به نهاد ناظر و بانک
- ساختارهای قانونی شرکتی و مالیاتی
ناسازگاری مشخصات مالک با مقیاس کسبوکار
یکی از نخستین نشانههای قابل مشاهده، ناسازگاری میان مالک رسمی و ماهیت شرکت است. کسبوکار بزرگی با گردش مالی، دارایی و ساختار بینالمللی که به نام شخصی بدون ردپای تجربه، منابع یا سابقه متناسب ثبت شده، اثبات مالکیت اسمی نیست، اما دلیل طرح پرسش است.
ناسازگاریهای قابل مشاهده متفاوتاند: مالک دارایی مهم که در منابع عمومی سابقه تجاری یا پروژه همسطح ندارد؛ مالک رسمی که سن یا زندگینامهاش با قدمت و پیچیدگی کسبوکار سازگار نیست؛ شریک واحد چند شرکت نامرتبط در صنایع و کشورهای مختلف بدون منطق آشکار؛ و دارنده سهمی که همزمان بهعنوان کارمند عادی یا شخص فاقد فعالیت تجاری معرفی میشود.
هر مشاهده بهطور قانونی از دادههای عمومی مانند ثبتهای شرکتی، مطالب منتشرشده و اشارههای حرفهای استخراج میشود. اما بهتنهایی وزن کمی دارد. ناسازگاری ممکن است توضیح سادهای مانند ارث، کسبوکار خانوادگی، کارآفرین تازهکار یا حریم خصوصی داشته باشد. نشانه فقط همراه با موارد دیگر و پس از بررسی و تایید نشدن توضیحات قانونی آشکار اهمیت پیدا میکند.
اهمیت عملی در اولویتبندی است. ناسازگاری مشخصات حکم صادر نمیکند، اما مسیر بررسی بعدی را نشان میدهد: سرمایه چه کسی پشت شرکت است، وجوه از کجا آمده و چه کسی واقعا مدیریت میکند. این پایان بررسی نیست، آغاز درست آن است.
در مشخصات مالک چه دیده میشود
- مقیاس کسبوکار در مقایسه با سابقه تجاری مالک
- سن و زندگینامه در مقایسه با پیچیدگی ساختار
- مشارکت در شرکتهای نامرتبط بدون منطق آشکار
- جایگاه دارنده سهم در مقایسه با فعالیت تجاری او
نشانیها، مدیران و ارائهدهندگان خدمات شرکتی تکرارشونده
دومین لایه قابل مشاهده، تکرارهاست. نشانیها، مدیران، دبیران شرکت و ارائهدهندگان خدمات شرکتی یکسان در شرکتهایی که در نگاه نخست نامرتبطاند، ممکن است به مرکز مدیریت مشترک پشت ساختارهای ظاهرا جدا اشاره کنند.
تکرارها چند نوعاند: نشانی ثبت مشترک شرکتهای فراوان که اغلب نشانی ارائهدهنده خدمات شرکتی و امری قانونی و رایج است، اما گاهی ارتباط را نشان میدهد؛ یک مدیر یا دبیر اسمی در دهها ساختار؛ حضور اشخاص حقیقی یکسان در شرکتهای رسما نامرتبط؛ و تغییرات شرکتی همزمان در گروهی از شخصیتهای حقوقی ظاهرا مستقل.
اشتباه کردن در اینجا آسان است. نشانی ثبت پرکاربرد بهخودیخود نشانه تخلف نیست؛ هزاران شرکت قانونی از طریق ارائهدهندگان خدمات ثبت شدهاند. مدیر حرفهای میتواند قانونا در ساختارهای متعدد سمت داشته باشد. اهمیت از ترکیب تکرار با نشانههای دیگر و نبود توضیح ساده ایجاد میشود. بررسی، ارتباط فنی ناشی از ارائهدهنده را از ارتباط ناشی از کنترل واقعی مشترک جدا میکند.
اهمیت عملی در بازسازی نقشه است. عناصر تکراری کمک میکنند پشت مجموعه شرکتهای رسما جدا، ساختار واحد احتمالی دیده شود و محل تلاقی خطوط مدیریت حدس زده شود. اما این همچنان استنباط است: ارتباط بازسازیشده از تکرارها، نتیجهگیری مستدل است، نه واقعیت تاییدشده، و باید همینگونه بیان شود.
کدام الگوهای تکراری دنبال میشوند
- نشانی ثبت مشترک شرکتهای نامرتبط
- یک مدیر یا دبیر شرکتی در ساختارهای متعدد
- حضور مشترک اشخاص حقیقی در شرکتها
- تغییرات شرکتی همزمان در گروه
کنترل از طریق تامین مالی، وکالتنامهها و قراردادها
گویاترین لایه، کنترل است، نه مالکیت. شخص ممکن است حتی یک سهم نداشته باشد، اما همه تصمیمهای شرکت را تعیین کند. کنترل از طریق ابزارهایی اعمال میشود که اغلب بیرون از ساختار رسمی مالکیت باقی میمانند.
سازوکارهای کنترل متنوعاند. تامین مالی: اگر شرکت با پول یک شخص یا ساختار مرتبط زنده است، نفوذ واقعی اغلب نزد تامینکننده پول است، نه شخص ثبتشده. وکالتنامههای گسترده امکان اقدام از جانب مالک رسمی میدهند. توافقهای سهامداران، اختیار معامله و وثیقه سهام، بدون تغییر ثبت قدرت واقعی را بازتوزیع میکنند. قراردادهای مدیریت نیز تصمیم عملی را به مدیر میسپارند، نه مالک.
این ابزارها بهخودیخود قانونیاند و فعالیت عادی شرکتها بر آنها استوار است. نشانه احتمالی مالکیت اسمی، وجود ابزار نیست؛ فاصلهای است که در آن قدرت واقعی بهطور نظاممند نزد شخصی غیر از مالک ثبتشده متمرکز است و پنهان میشود. بخشی از ابزارها در اسناد و افشاها دیده میشوند؛ بخشی در توافقهای خصوصی میمانند و فقط از نشانههای غیرمستقیم بازسازی میشوند.
اهمیت عملی در تغییر تمرکز است. بررسی کنترل به پرسش اصلی، متفاوت از بررسی مالکیت پاسخ میدهد: «چه کسی واقعا تصمیم میگیرد و از چه ابزارهایی استفاده میکند؟» پاسخ همین پرسش تعیین میکند عملا با چه کسی سروکار دارید.
کنترل از چه طریقی اعمال میشود
- تامین مالی شرکت توسط یک شخص یا ساختار
- وکالتنامههایی با اختیارات گسترده
- توافقنامههای سهامداران، اختیار معامله و وثیقه سهام
- قراردادهای مدیریت بهجای تصمیمهای مالک
حدود نتیجهگیری. ابزارهای کنترل بهخودیخود قانونیاند. نشانه، فاصله نظاممند میان مالک رسمی و تصمیمگیرنده واقعی است، نه وجود ابزار.
تغییر مالک پیش از معامله یا اختلاف
زمان، نشانهای با اهمیت مستقل است. تغییرات مالکیت بهخودیخود قانونی و مستمرند. اما زمان آنها نسبت به رویدادهای مهم، مانند معامله، اختلاف، وصول یا بررسی، وزنشان را تغییر میدهد.
سناریوهای هشداردهنده به زمانبندی تغییر مربوطاند، نه صرف وقوع آن: انتقال سهم یا دارایی اندکی پیش از معاملهای که شناخت شخص پشت شرکت در آن مهم است؛ تغییر مالک در آستانه دعوا یا مطالبه؛ بازسازی ساختار پیش از وصول که داراییهای اصلی را نزد شخص دیگر قرار میدهد؛ و ثبتهای مجدد سریع که پیوند مالک فعلی با گذشته شرکت را قطع میکنند.
هر تغییر قانونی است و ممکن است توضیح بیمسئلهای مانند تجدید سازمان برنامهریزیشده، خروج شریک، بهینهسازی مالیاتی یا ارث داشته باشد. مسئله، همزمانی تغییر با رویدادی است که از آن سود میبرد، همراه با نبود توضیح دیگر. تغییر نام یا ساختار، سابقه جستوجو را هم قطع میکند: رویدادهای وضعیت قبلی با اطلاعات جدید پیدا نمیشوند و همین پیوند باید بازسازی شود.
اهمیت عملی در بررسی توالی زمانی است. بازسازی ترتیب تغییرات و تطبیق آن با رویدادهای بیرونی نشان میدهد بازسازی ساختار بخشی از روند عادی شرکت بوده یا آمادگی برای موقعیتی مشخص. پاسخ باز هم بهصورت نتیجهگیری بیان میشود، نه اتهام.
چه مواردی در طول زمان تطبیق داده میشوند
- انتقال سهم پیش از معامله مهم
- تغییر مالک در آستانه اختلاف یا طرح مطالبه
- تجدید ساختار پیش از وصول مطالبات
- زنجیره ثبتهای مجدد که سابقه را قطع میکند
ذینفع واقعی چگونه با چند منبع تایید میشود
شناسایی ذینفع جستوجوی یک سند تعیینکننده نیست؛ ساختن تصویر از چند منبع مستقل است. یک منبع ممکن است اشتباه یا قدیمی باشد؛ انطباق چند منبع، قابلیت اتکای نتیجه را بهشدت افزایش میدهد.
مبنا، دادههای رسمی است. ثبتهای شرکتی و تجاری که از سامانههای ملی در دسترساند و در سطح اروپا به هم متصل شدهاند، ساختار رسمی مالکیت را نشان میدهند. ثبتهای مالکان ذینفع، در صورت وجود، ذینفع اعلامشده را اضافه میکنند؛ اما دسترسی بسیار متفاوت است و نبود مدخل به معنای نبود ذینفع نیست.
لایههای دیگری بر دادههای رسمی افزوده میشوند: مطالب با پدیدآورنده قابل بررسی، اسناد قضایی و نظارتی، فهرستهای تحریم، سوابق تاریخی شرکت و ردپاهای تامین مالی و مدیریت. تاریخ و اعتبار هر منبع سنجیده و اطلاعات با هم تطبیق داده میشوند. فاصله میان ذینفع اعلامشده و کنترل مشاهدهشده، اشتباه نیست؛ نتیجهای است که جداگانه ثبت میشود.
اهمیت عملی در استحکام نتیجهگیری است. ذینفع تاییدشده با انطباق چند منبع مستقل، مبنای قابل اتکای تصمیم است. ذینفع بازسازیشده از یک نشانه غیرمستقیم، فرضیهای نیازمند بررسی بیشتر است. تفاوت این دو، موضوع کار ماست.
منابعی که با هم تجمیع میشوند
- ثبتهای شرکتی و سامانههای اتصال آنها
- ثبتهای مالکان ذینفع، در صورت دسترسی
- مطالب منتشرشده و مدارک قضایی و تحریمی در تاریخ مشخص
- ردپاهای تامین مالی، مدیریت و سابقه شرکتی
چگونه نتیجهگیری و فرضیه را درست بیان کنیم
رایجترین و پرهزینهترین اشتباه در این موضوع، مالک اسمی نامیدن شخص بر اساس نشانههای غیرمستقیم است. این کار هم ریسک حقوقی دارد و هم نتیجه را بیفایده میکند: اتهام بیپشتوانه قابل اتکا، در مذاکره، دادگاه یا تصمیمگیری کاربرد ندارد.
کار درست بر تفکیک سه سطح استوار است. واقعیت، چیزی است که با ثبت یا سند رسمی تایید میشود: سهم، سمت، تاریخ یا رویداد. نتیجهگیری از مجموع چند واقعیت حاصل میشود: «ساختار نشانههای کنترل توسط شخص مشخصی دارد». فرضیه، احتمال نیازمند بررسی است: «ممکن است مالک رسمی به نفع شخص دیگری عمل کند». این سه سطح در گزارش جداگانه مشخص میشوند و هرگز با هم مخلوط نمیشوند.
زبان درست نیز از همینجا میآید: بهجای «فلانی مالک اسمی است»، باید گفت «میان مالکیت رسمی و نشانههای کنترل واقعی فاصله دیده میشود»، «ساختار نشانههای معمول مالکیت اسمی دارد» یا «به احتمال زیاد ذینفع واقعی شخص مشخصی است که انطباق منابع زیر آن را تایید میکند». عبارت باید وزن ادله را بازتاب دهد، نه نتیجه دلخواه را.
اهمیت عملی در قابلیت استفاده است. نتیجهای که درست به واقعیت، ارزیابی و فرضیه تفکیک شده کاربرد دارد: واقعیت تاییدشده، مبنای مطالبه؛ نتیجهگیری مستدل، موضع مذاکره و مبنای شروط حمایتی؛ فرضیه، مسیر بررسی بعدی. مخلوط کردن آنها یعنی تصمیم بر پایه فرضی که اثباتشده تصور شده است.
سه سطحی که از هم تفکیک میشوند
- واقعیت - با ثبت رسمی یا سند تایید شده است
- نتیجهگیری - حاصل مجموع واقعیتهاست
- فرضیه - به بررسی بیشتر نیاز دارد
- زبان گزارش وزن ادله را بازتاب میدهد
حدود نتیجهگیری. مالک اسمی نامیدن شخص بر پایه نشانههای غیرمستقیم، ریسک حقوقی و نتیجهای بیفایده ایجاد میکند. نتیجهگیری درست، واقعیت، ارزیابی و فرضیه را تفکیک میکند و متناسب با وزن دادهها بیان میشود.
فرایند حرفهای چگونه است
ترتیب اتفاقی نیست: ابتدا ساختار رسمی بازسازی میشود، سپس لایه کنترل بر آن قرار میگیرد و عمق کار بر اساس اهمیت تصمیم تعیین میشود.
- 01
تعریف موضوع کار
کدام شرکت، چه تصمیمی، کدام حوزههای قضایی، چه مهلتی و چه اطلاعاتی با چه منبعی از قبل وجود دارد.
- 02
ساختار رسمی
مالکان، سهمها، مدیران و سابقه بر اساس ثبتهای رسمی. شناسایی دقیق اشخاص و حذف تشابه نامها.
- 03
پروفایل و الگوهای تکرارشونده
تناسب مالکان با مقیاس کسبوکار، نشانیها و مدیران تکراری و شرکتهای مرتبط.
- 04
لایه کنترل
تامین مالی، وکالتنامهها، توافقها و قراردادهای مدیریت. تفکیک مالکیت رسمی از کنترل واقعی.
- 05
خط زمانی
ترتیب تغییرات و تطبیق آنها با رویدادهای بیرونی: معاملات، اختلافات و وصول مطالبات.
- 06
تجمیع منابع
تایید ذینفع از طریق انطباق چند منبع مستقل در تاریخ مشخص.
- 07
گزارش و تصمیم
واقعیت، نتیجهگیری، فرضیه و مجهولات جداگانه ارائه میشوند. توصیههای مشخص، بدون برچسب مالک اسمی.
مشتری در پایان چه چیزی دریافت میکند
- ساختار رسمی بازسازیشده مالکیت، با شناسایی دقیق اشخاص و حذف موارد تشابه نام.
- نقشه ارتباطات با تفکیک روشن موارد تاییدشده در ثبت، بازسازیشده از مجموع نشانهها و خارج از دسترس.
- ارزیابی لایه کنترل از طریق تامین مالی، وکالتنامهها و قراردادها که تصمیمگیرنده واقعی را نشان میدهد.
- توالی تغییرات ساختار، تطبیقدادهشده با رویدادهای بیرونی.
- نتیجهگیری درباره ذینفع واقعی با تعیین وزن آن: واقعیت تاییدشده، نتیجهگیری مستدل یا فرضیه.
- پاسخ روشن درباره آنچه بررسی مشخص نکرده و علت آن، بدون ارائه اتهام بهجای مدرک.
محدودیتها و قانونی بودن روشها
شناسایی ذینفع بر منابع عمومی و رسما در دسترس استوار است: ثبتهای شرکتی و ذینفعان، پایگاههای قضایی، فهرستهای تحریم و مطالبی با پدیدآورنده قابل بررسی. این کار از دسترسی غیرقانونی به دادههای بسته، اسرار بانکی یا اطلاعات شخصی استفاده نمیکند و روش دور زدن افشا را توضیح نمیدهد.
دسترسی به دادههای ذینفعان در حوزههای قضایی بسیار متفاوت است: جایی عمومی، جایی با درخواست مستدل و جایی بسته است. نبود مدخل در ثبت مشخص یعنی اطلاعات در آن منبع افشا نشده، نه اینکه ذینفعی وجود ندارد. بررسی مسئولانه این حدود را مشخص میکند و داده خارج از دسترس را بررسیشده معرفی نمیکند.
بررسی، ماهیت حقوقی را تعیین نمیکند. تشخیص اسمی بودن مالکیت، صوری بودن یا سوءنیت در صلاحیت دادگاه و وکیل متخصص است. مدارک بررسی میتوانند مبنای ارزیابی آنها باشند، اما جای آن را نمیگیرند. هر عدد و مهلت فقط با تایید مستند منتشر میشود.
نمونه ترکیبی
نمونه عملی
وضعیت اولیه: چه چیزی ساده به نظر میرسید
شرکتی معامله بزرگی را با طرفی بررسی میکرد که رسما متعلق به یک شخص خصوصی بود. ساختار ثبتی ساده به نظر میرسید: مالک واحد، شرکت فعال و فعالیت مرتبط با حوزه معامله.
ناهمخوانی اول: پروفایل مالک
نخستین ناسازگاری در مشخصات شخص نمایان شد. مقیاس فعالیت طرف معامله مستلزم سرمایه و سابقه قابلتوجه بود، اما در منابع عمومی نه پروژههای همسطح دیگری برای مالک رسمی دیده میشد، نه سابقه تجاری متناسب.
ناهمخوانی دوم: الگوهای تکراری
دومین مورد در لایه تکرارها بود. نشانی ثبت و یکی از مدیران با چند شرکت دیگر مشترک بود؛ شرکتهایی که رسما با طرف معامله ارتباط نداشتند، اما گروهی قابل تشخیص تشکیل میدادند.
ناهمخوانی سوم: کنترل
سومین مورد در لایه کنترل بود. تامین مالی فعالیت از ساختاری قابل ردیابی بود که با مالک رسمی تفاوت داشت و در مدارک در دسترس، نشانههای قرارداد مدیریت پیدا شد.
این موضوع در گزارش چگونه بیان شد
هیچ مشاهدهای اثبات مالکیت اسمی نامیده نشد. در گزارش، آنها بهصورت اختلافها و نشانههای معمول ساختار اسمی بیان شدند؛ با تفکیک تاییدشدهها، بازسازیشدهها و موارد خارج از دسترس و تصریح اینکه احراز نهایی ذینفع به منابعی نیاز دارد که دسترسی قانونی به آنها وجود ندارد.
شرایط معامله چگونه تغییر کرد
مشتری تصمیم گرفت. معامله را کنار نگذاشت، اما شرایط را تغییر داد: افشای ذینفع را شرط قرارداد کرد، تضمینهایی از ساختار مرتبط گرفت و پرداخت را مرحلهبندی کرد. عدم قطعیت از بین نرفت؛ آشکار شد و در قرارداد لحاظ شد.
حدود نتیجهگیری. نمونه ترکیبی بر اساس درخواستهای متعارف؛ جزئیات تغییر کردهاند. این نمونه منطق کار را نشان میدهد، نه نتیجه یک مشتری مشخص.
برای ارزیابی اولیه چه آماده کنیم
- نام دقیق، شماره ثبت و حوزه قضایی شرکت بر اساس اسناد، نه ارائه معرفی.
- چه تصمیمی در پیش است: معامله، سرمایهگذاری، اختلاف یا شراکت.
- چه کسی بهعنوان مالک معرفی شده و درباره او چه میدانید.
- حوزههای قضایی مرتبط با شرکت و ساختار آن.
- چه چیزهایی را خودتان از چه منابعی بررسی کردهاید.
- مهلت مورد نیاز برای تصمیم.
در مرحله نخست، اسناد و دادههای شخصی اشخاص ثالث لازم نیست. موارد گفتهشده برای ارزیابی دامنه و زمان کار کافی است.
پرسشهای متداول
از دادههای عمومی میتوان نشانهها و فاصله مالکیت رسمی با کنترل واقعی را مشخص کرد و ذینفع را با انطباق چند منبع تایید کرد. اما احراز نهایی اسمی بودن اغلب به دادههای فاقد دسترسی قانونی و تشخیص حقوقی دادگاه وابسته است. بررسی این مرز را صادقانه نشان میدهد.
بهتنهایی تقریبا هرگز. هزاران شرکت قانونی از طریق یک ارائهدهنده خدمات شرکتی در نشانی مشترک ثبت میشوند. وقتی با نشانههای دیگری مانند مدیران مشترک، تامین مالی و تغییرات همزمان ترکیب شود و توضیح فنی مربوط به ارائهدهنده بررسی و تایید نشده باشد، اهمیت پیدا میکند.
خیر. ساختارهای اسمی و امانی میتوانند کاملا قانونی باشند: تراستها، مدیریت دارایی و محرمانگی قانونی همراه با افشا به نهاد ناظر و بانک. ریسک از پنهان کردن ذینفع از کسانی ایجاد میشود که حق قانونی شناخت او را دارند، نه از خود مالک اسمی.
این ناسازگاری مشخصات مسیر بررسی بعدی را نشان میدهد، اما چیزی را ثابت نمیکند. ممکن است توضیح سادهای داشته باشد: ارث، کسبوکار خانوادگی، کارآفرین جوان موفق یا حفظ حریم خصوصی. نشانه فقط همراه با سایر موارد و پس از بررسی توضیحات قانونی آشکار وزن پیدا میکند.
برای تصمیمگیری، کنترلکننده مهم است. شخص ممکن است هیچ سهمی نداشته باشد، اما از طریق تامین مالی، وکالتنامهها و قراردادها همه چیز را تعیین کند. بررسی مالکیت میپرسد چه کسی ثبت شده؛ بررسی کنترل میپرسد چه کسی واقعا تصمیم میگیرد. پاسخ دوم نشان میدهد در واقع با چه کسی سروکار دارید.
به عمق و حوزههای قضایی بستگی دارد. زمان پس از تعریف موضوع اعلام میشود و از توافق دامنه کار آغاز میگردد. بازسازی ساختار رسمی از ثبتهای عمومی سریعتر از بررسی لایه کنترل در چند کشور است. برآورد دقیق فقط برای موضوع مشخص ارائه میکنیم.
خیر. برای ارزیابی اولیه، نام شرکت، حوزههای قضایی و ماهیت تصمیم کافی است. در این مرحله مدارک حساس و دادههای شخصی اشخاص ثالث درخواست نمیشود؛ در صورت ادامه کار، روش امن انتقال جداگانه توافق میشود.
مطالب سازمانیافته با تفکیک واقعیت، نتیجهگیری و فرضیه: ساختار رسمی، نقشه روابط، ارزیابی کنترل، توالی تغییرات و نتیجهگیری درباره ذینفع واقعی با تعیین وزن ادله. مبنایی برای تصمیم و، در صورت نیاز، کار وکیل شما، نه برچسب «مالک اسمی».
نتیجه
مالکیت اسمی یک نشانه منفرد قابل ارائه نیست؛ فاصله میان دو لایه است: آنچه در ثبت آمده و کسی که واقعا تصمیم میگیرد. نه نشانی مشترک، نه مالک جوان و نه ساختار پیچیده، هیچکدام بهتنهایی چیزی را ثابت نمیکنند.
ارزش بررسی صادقانه در انضباط نتیجهگیری است. فاصله ساختار رسمی و کنترل واقعی را نشان میدهد، ذینفع را با انطباق چند منبع تایید میکند و واقعیت، ارزیابی و فرضیه را برای استفاده عملی تفکیک میکند. هدف، مالک اسمی نامیدن شخص نیست؛ ارائه تصویر روشن کنترل و بیان صادقانه موارد اثباتنشده است. با این تصویر، شما تصمیم میگیرید، نه حدس.
منابع رسمی
- FATFمالکیت ذینفعانهبررسی شد 05.08.2026
استاندارد بینالمللی شناسایی مالک ذینفع نهایی شخصیت حقوقی، مبنای الزامات شفافیت کنترل است.
- European e-Justice Portalثبتهای تجاری - جستجوی شرکت در اتحادیه اروپابررسی شد 05.08.2026
دسترسی رسمی به ثبتهای تجاری ملی اتحادیه اروپا، منبع ساختار رسمی مالکیت و ارتباطات شرکتی است.
- European e-Justice Portalسامانه اتصال متقابل ثبتهای مالکیت ذینفعانه (BORIS)بررسی شد 05.08.2026
سامانه اتصال ثبتهای ملی مالکان ذینفع اتحادیه اروپا نشان میدهد که دسترسی به این دادهها در حوزههای قضایی متفاوت است.
- European Commissionمروری بر تحریمها و منابع مرتبطبررسی شد 05.08.2026
اطلاعات رسمی درباره اقدامات محدودکننده جاری اتحادیه اروپا، منبع بررسی ذینفع و اشخاص مرتبط در تاریخ مشخص است.
مطالب مرتبط
 پرونده
ذینفع نهایی پنهان در ساختار برونمرزی
بازسازی کنترل واقعی بر اساس مجموعه دادههای عمومی، با تفکیک موارد تاییدشده و فرضی.
میخواهید ذینفع واقعی شرکت مشخص شود؟
شرکت، حوزههای قضایی و ماهیت تصمیم را در دو یا سه جمله توضیح دهید. خواهیم گفت در مورد شما چه چیزی واقعا قابل بررسی است، چقدر زمان میبرد و چه مواردی خارج از دسترس میماند. در مرحله نخست مدرک لازم نیست.