Şirket yapısında görünürde sahiplik belirtileri
Sicildeki kişi kağıt üzerinde şirketin sahibidir. Asıl soru, kararları onun mu verdiği yoksa resmi kaydın arkasında başka birinin mi bulunduğudur. Gerçek faydalanıcıyı belirlemeye yönelik çalışmanın tamamı bu iki durum arasındaki farkı ortaya koyar.
Okuma süresi: 17 dakikaBLACKFILE Yayın Ekibi
- 01Resmi mülkiyet ve fiili sahiplik
- 02Görünürde mülkiyet yapısı ne zaman hukuka uygundur?
- 03Profilin işletme ölçeğiyle uyuşmaması
- 04Tekrarlanan adresler ve yöneticiler
- 05Finansman ve sözleşmeler üzerinden kontrol
- 06İşlem veya uyuşmazlık öncesinde malik değişikliği
- 07Gerçek faydalanıcı nasıl doğrulanır?
- 08Çıkarım ve hipotez nasıl ifade edilir?
- 09Profesyonel bir süreç nasıl yürütülür?
- 10Çalışma sonunda müşteriye ne sunulur?
- 11Yöntemlerin sınırları ve hukuka uygunluğu
- 12Uygulama örneği
- 13Ön değerlendirme için neler hazırlanmalı?
- 14Sık sorulan sorular
Kısa yanıt
Görünürde malik, resmen mülk sahibi olarak kayıtlı olmakla birlikte karar vermeyen ve başka kişinin menfaatine hareket eden kişidir. Bu, tek göstergeyle tespit edilemez: Adres eşleşmesi, büyük işletmenin genç sahibi veya karmaşık yapı tek başına hiçbir şeyi kanıtlamaz.
Tek gösterge değil, göstergelerin birleşimi anlam taşır: Malikin profilinin işletmenin ölçeğiyle uyuşmaması, tekrarlanan adresler ve yöneticiler, finansman ve vekaletnameler üzerinden kontrol, işlem veya uyuşmazlık öncesinde malik değişikliği. Her gösterge açık kaynaklarda hukuka uygun biçimde gözlemlenebilir; ancak hüküm değil, gözlem olarak kalır.
Gerçek faydalanıcı, birbirinden bağımsız birkaç kaynakla doğrulanır ve sonuç kanıt ağırlığına göre ifade edilir: Doğrulanmış olgu, verilerin bütününe dayanan gerekçeli çıkarım veya çalışma hipotezi. İncelemenin amacı kişiyi görünürde malik olarak nitelendirmek değil; resmi yapının fiili kontrolden nerede ayrıldığını göstermek ve kanıtlanamayanları açıkça belirtmektir.
İşleyiş
Resmi mülkiyet ve fiili kontrol
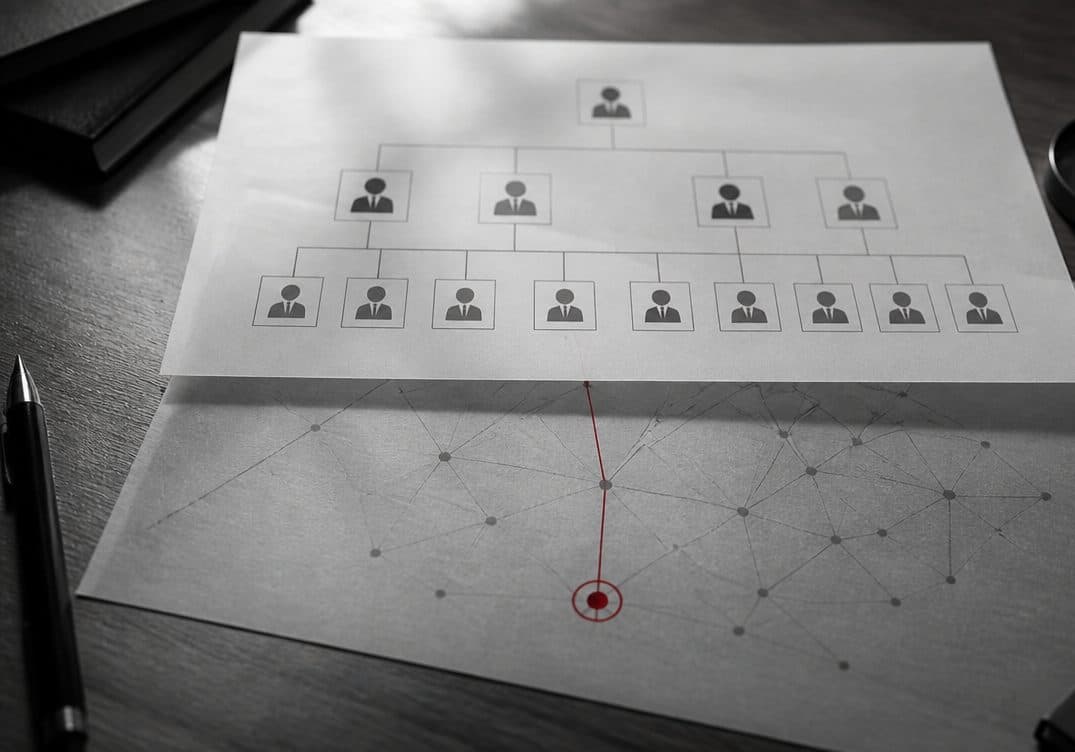
Üst katman sicilde yazılı olandır. Alt katman gerçekte kimin karar verdiğini gösterir. Resmi yapının fiili kontrolden ayrıldığı nokta kırmızıyla işaretlenmiştir.
Kırmızı çizgi, resmi mülkiyetin fiili kontrolden ayrıldığı noktayı gösterir
Resmi mülkiyet ve fiili sahiplik ne anlama gelir?
Resmi mülkiyet, sicilde yazılı olandır: Belirli bir kişi pay sahibidir, ortak veya hissedar olarak görünür, kuruluş belgelerinde belirtilir. Fiili kontrol ise şirket kararlarını gerçekten belirleme yeteneğidir: Yönetici atamak, parayı yönetmek, işlemleri onaylamak ve stratejiyi etkilemek. Şeffaf bir şirkette bu iki katman örtüşür: Sahip olan karar verir.
Görünürde mülkiyet yapısı bu bağı koparır. Resmi malik sicilde kalır, ancak kararları başka biri, gerçek faydalanıcı verir. FATF tavsiyelerinde yer alan uluslararası şeffaflık standardı, her tüzel kişinin arkasında nihai olarak ona sahip olan veya onu kontrol eden bir gerçek kişi bulunduğu esasına dayanır ve bu kişinin tespitini gerektirir.
Müşteri açısından pratik anlamı basittir: Sözleşmeyi kayıtta görünenle yaparsınız, ancak gerçekte karar verenle muhatap olursunuz. Bunlar farklı kişilerse her şey değişir: Yükümlülükleri gerçekte kimin taşıdığı, uyuşmazlıkta kime başvurulacağı ve kimin risklerini üstlendiğiniz. Resmi kayıt «Belgelere göre malik kim?» sorusunu yanıtlar; sizin ihtiyacınız ise «Bir şeyler ters giderse kim karar verecek?» sorusunun yanıtıdır.
Baştan belirtilmesi gereken nokta şudur: Görünürde malik bulunması, ihlal olduğu anlamına gelmez. Resmi katmanla fiili katman arasındaki ayrışma, anlaşılması gereken bir göstergedir; kötü niyet kanıtı değildir. Belirli bir durumda bu ayrışmanın anlamını, varlığının kendisi değil bağlam belirler.
Ayrı ayrı incelenen iki katman
- sicil kaydına göre resmi mülkiyet
- şirket kararları üzerinde fiili kontrol
- bu katmanların örtüşüp örtüşmediği
- sözleşme yükümlülüklerini fiilen kimin taşıdığı
Sonucun sınırı. Resmi mülkiyet ile fiili kontrol arasındaki ayrışma bir gözlemdir. Hukuka aykırılığı veya kastı kanıtlamaz; etiketleme değil, açıklama gerektirir.
Görünürde mülkiyet yapısı hangi durumlarda hukuka uygun olabilir?
Başkası adına mülkiyet, yalnızca gizleme amacıyla kullanılmaz. Hukuka uygun dayanakları da vardır. Özenli inceleme, bu tür her düzenlemeyi aldatma göstergesi saymak yerine bu dayanakları hesaba katmalıdır. Aksi halde sonuç analitik değil, önyargılı olur.
Hukuka uygun nedenler çeşitlidir. Resmi hak sahibinin şeffaf bir anlaşma çerçevesinde varlığı faydalanıcının menfaatine yönettiği trust ve inançlı işlem yapıları. Profesyonel yöneticinin sözleşme gereği hak sahibi olarak kayıtlı olduğu varlık yönetimi. Meşru nedenlerle kamuya açık görünmek istemeyen ancak gerçek faydalanıcıyı düzenleyici kuruma ve bankaya açıklayan kişinin mahremiyeti. Hukuka uygun kurulmuş kurumsal ve vergisel yapılar.
Hukuka uygun yapı ile sorunlu yapı arasındaki temel fark, görünürde malik bulunması değil, bilmesi gerekenlere karşı şeffaflıktır. Hukuka uygun yapı, gerçek faydalanıcıyı bankaya, düzenleyici kuruma ve gerekçeli talep üzerine sözleşmenin karşı tarafına açıklar. Sorunlu yapı ise özellikle bilme hakkı ve dayanağı olanlardan gizler. Risk göstergesi, gerçek faydalanıcının kamuya açık olmaması değil, açıklanması gereken yerde gizlenmesidir.
Müşteri açısından bu, sorunun doğru kurulması demektir. Soru «Görünürde malik var mı?» değildir; bu hukuka uygun olabilir. Soru, «Gereken yerde gerçek faydalanıcı açıklanıyor mu ve açıklanan bilgi gözlemlenen durumla örtüşüyor mu?» sorusudur. İnceleme tam olarak ikincisini yanıtlar.
Başkası adına mülkiyetin hukuka uygun dayanakları
- gerçek faydalanıcının açıklandığı trust ve inançlı işlem sözleşmeleri
- sözleşmeye dayalı profesyonel varlık yönetimi
- düzenleyici kuruma ve bankaya açıklama yapılırken mahremiyetin korunması
- hukuka uygun kurumsal ve vergisel yapılar
Malikin profilinin işletme ölçeğiyle uyuşmaması
İlk gözlemlenen göstergelerden biri, şirketin resmi sahibi ile şirketin niteliği arasındaki uyumsuzluktur. Cirosu, varlıkları ve uluslararası yapısı bulunan büyük bir işletmenin, buna uygun deneyim, kaynak veya geçmiş izi bulunmayan kişi adına kayıtlı olması, görünürde mülkiyeti kanıtlamaz; ancak soru sormayı gerektirir.
Gözlemlenen uyumsuzluklar farklı olabilir. Açık kaynaklarda iş geçmişi veya benzer ölçekte başka projeleri izlenemeyen önemli varlık sahibi. Yaşı veya yaşam öyküsü, işletmenin geçmişi ve karmaşıklığıyla örtüşmeyen resmi malik. Görünür bir mantık olmadan farklı sektör ve ülkelerdeki ilişkisiz şirketlerin tek ortağı. Aynı zamanda sıradan çalışan veya iş faaliyeti bulunmayan kişi olarak görünen pay sahibi.
Bu gözlemlerin her biri şirket sicilleri, yayınlar ve mesleki anılmalar gibi açık verilerden hukuka uygun biçimde elde edilir. Ancak tek başına ağırlıkları sınırlıdır. Uyumsuzluğun miras, aile işletmesi, yeni girişimcilik veya mahremiyet gibi basit açıklamaları olabilir. Gösterge ancak diğerleriyle birleştiğinde ve bariz hukuka uygun açıklamalar incelenip doğrulanmadığında önem kazanır.
Pratik değer, önceliklendirmededir. Profil uyumsuzluğu hüküm vermez; ancak sonraki araştırmanın yönünü gösterir: Şirketin arkasında kimin sermayesi var, fonlar nereden geldi, gerçekte kim yönetiyor? Bu, incelemenin sonu değil, doğru başlangıcıdır.
Malikin profilinde gözlemlenenler
- işletmenin ölçeği ile malikin iş geçmişi
- yaş ve yaşam öyküsü ile yapının karmaşıklığı
- görünür mantık olmadan ilişkisiz şirketlerde ortaklık
- pay sahipliği statüsü ile iş faaliyeti
Tekrarlanan adresler, yöneticiler ve kurumsal hizmet sağlayıcıları
İkinci gözlem katmanı tekrarlardır. İlk bakışta ilişkisiz şirketlerde görülen aynı adresler, yöneticiler, şirket sekreterleri ve kurumsal hizmet sağlayıcıları, resmen farklı yapıların arkasında ortak bir yönetim merkezine işaret edebilir.
Tekrarlar birkaç biçimde ortaya çıkar. Çok sayıda şirketin aynı kayıtlı adresi kullanması; bu çoğu zaman hukuka uygun ve yaygın bir kurumsal hizmet sağlayıcısı adresidir, ancak bazen ilişkiye işaret eder. Onlarca yapıda aynı yönetici veya görünürde şirket sekreteri. Belgelere göre ilişkisiz şirketler arasında aynı gerçek kişilerin kesişmesi. Resmen bağımsız tüzel kişiler grubunda eş zamanlı gerçekleşen kurumsal değişiklikler dizisi.
Burada hata yapmak özellikle kolaydır. Çok sayıda şirketin aynı adreste kayıtlı olması tek başına ihlal göstergesi değildir; binlerce meşru şirket hizmet sağlayıcıları üzerinden kayıtlıdır. Profesyonel yönetici birçok yapıda hukuka uygun görev alabilir. Ağırlık kazanan, tekrarın kendisi değil, diğer göstergelerle birleşmesi ve basit bir açıklamasının bulunmamasıdır. İnceleme, hizmet sağlayıcısından kaynaklanan teknik bağlantıyı fiili ortak kontrolden kaynaklanan bağlantıdan ayırır.
Pratik değer, ilişki haritasını yeniden oluşturmaktır. Tekrarlanan unsurlar, resmen ayrı şirketler kümesinin arkasında olası ortak yapıyı görmeye ve yönetim bağlantılarının nerede birleştiğine ilişkin varsayım geliştirmeye imkan verir. Ancak bu bir varsayımdır: Tekrarlardan oluşturulan ilişki, doğrulanmış olgu değil, gerekçeli çıkarımdır ve buna uygun ifade edilir.
İzlenen tekrarlar
- ilişkisiz şirketlerde ortak kayıtlı adres
- çok sayıda yapıda aynı yönetici veya şirket sekreteri
- şirketler arasında aynı gerçek kişilerin kesişmesi
- grupta eş zamanlı kurumsal değişiklikler
Finansman, vekaletnameler ve sözleşmeler üzerinden kontrol
En açıklayıcı katman mülkiyet değil, kontroldür. Bir kişi tek bir paya sahip olmadan da şirketin tüm kararlarını belirleyebilir. Kontrol, çoğu zaman resmi mülkiyet yapısının dışında kalan araçlarla uygulanır.
Gözlemlenebilir kontrol mekanizmaları çeşitlidir. Finansman: Şirket tek bir kişinin veya ilişkili yapının fonlarıyla ayakta duruyorsa gerçek etki çoğu zaman sicilde görünende değil, parayı sağlayandadır. Resmi malik adına tasarruf etmeye izin veren geniş yetkili vekaletnameler. Sicil kaydını değiştirmeden fiili gücü yeniden dağıtan hissedar sözleşmeleri, opsiyonlar ve pay rehinleri. Kararların fiilen malik yerine yönetici tarafından alındığı yönetim sözleşmeleri.
Bu araçlar kendi başlarına hukuka uygundur; olağan şirket hayatı bunlar üzerine kurulur. Olası görünürde mülkiyet göstergesi oluşturan varlıkları değil, ayrışmadır: Fiili yetkinin sistematik biçimde kayıtlı malik dışındaki bir kişide yoğunlaşması ve bunun gizlenmesi. Bu araçların bir kısmı belgelere ve açıklamalara yansır; bir kısmı ise özel sözleşmelerde kalır ve yalnızca dolaylı göstergelerle yeniden oluşturulabilir.
Pratik değer, odağın değişmesindedir. Kontrol incelemesi temel soruyu mülkiyet incelemesinden farklı yanıtlar: «Kayıtta kim var?» yerine «Gerçekte kim, hangi araçlarla karar veriyor?» İkinci sorunun yanıtı, fiilen kiminle muhatap olduğunuzu belirler.
Kontrolün uygulandığı araçlar
- şirketin tek bir kişi veya yapı tarafından finanse edilmesi
- geniş yetkili vekaletnameler
- hissedar sözleşmeleri, opsiyonlar ve pay rehinleri
- malikin kararları yerine yönetim sözleşmeleri
Sonucun sınırı. Kontrol araçları kendi başlarına hukuka uygundur. Gösterge, aracın varlığı değil, resmi malik ile gerçekte karar veren arasındaki sistematik ayrışmadır.
İşlem veya uyuşmazlık öncesinde malik değişikliği
Zaman, ayrı öneme sahip bir göstergedir. Mülkiyet yapısındaki değişiklikler kendi başlarına hukuka uygundur ve sürekli gerçekleşir. Ancak işlem, uyuşmazlık, tahsilat veya inceleme gibi önemli olaylara göre zamanlamaları, taşıdıkları ağırlığı değiştirir.
Dikkat gerektiren senaryolar değişikliğin kendisiyle değil, zamanlamasıyla ilgilidir. Şirketin arkasında gerçekte kimin bulunduğunun önem taşıdığı bir işlemden kısa süre önce payın veya varlığın devri. Dava ya da talep öncesinde malik değişikliği. Tahsilat öncesinde, temel varlıkların başka tüzel kişiye geçtiği yeniden yapılandırma. Mevcut malikle şirketin geçmişi arasındaki bağı kesen hızlı tescil değişiklikleri dizisi.
Bu değişikliklerin her biri hukuka uygundur ve her birinin planlı yeniden yapılanma, ortağın ayrılması, vergi planlaması veya miras gibi sorun içermeyen açıklaması olabilir. Sorunu yaratan, değişikliğin kendisi değil; başka açıklama bulunmazken fayda sağlayacağı olayla aynı zamana denk gelmesidir. Unvan veya yapı değişikliği araştırma geçmişini de kesintiye uğratır: Eski durumla bağlantılı olaylar yeni bilgilerle yapılan aramalarda görünmez hale gelir. Bu geçmişin yeniden kurulması başlı başına değerlidir.
Pratik değer, kronolojinin incelenmesindedir. Değişiklik sırasının yeniden oluşturulup dış olaylarla karşılaştırılması, yeniden yapılandırmanın olağan kurumsal faaliyetin parçası mı yoksa belirli duruma hazırlık mı olduğunu gösterir. Yanıt yine suçlama olarak değil, çıkarım olarak ifade edilir.
Zaman içinde karşılaştırılanlar
- önemli işlem öncesinde pay devri
- uyuşmazlık veya talep arifesinde malik değişikliği
- tahsilat öncesinde yeniden yapılandırma
- geçmişle bağı kesen tescil değişiklikleri dizisi
Gerçek faydalanıcı birden fazla kaynakla nasıl doğrulanır?
Gerçek faydalanıcının tespiti, tek belirleyici belgeyi aramak değil, birbirinden bağımsız birkaç kaynaktan tabloyu oluşturmaktır. Tek kaynak hata içerebilir veya güncelliğini yitirebilir; birkaç kaynağın örtüşmesi çıkarımın güvenilirliğini belirgin biçimde artırır.
Temel, resmi verilerdir. Ulusal sistemlerden erişilebilen ve Avrupa düzeyinde birbirine bağlanmış şirket ve ticaret sicilleri, resmi mülkiyet yapısını gösterir. Tutuldukları yerlerde gerçek faydalanıcı sicilleri, beyan edilen gerçek faydalanıcıyı ekler. Ancak bu verilere erişim yargı alanlarına göre büyük ölçüde değişir; kayıt bulunmaması gerçek faydalanıcının bulunmadığı anlamına gelmez.
Resmi verilere başka katmanlar eklenir: Yazarı doğrulanabilir yayınlar, dava ve düzenleyici kurum materyalleri, yaptırım listeleri, tarihsel şirket bilgileri, finansman ve yönetim izleri. Her kaynağın tarihi ve güvenilirliği incelenir, bilgiler karşılaştırılır. Beyan edilen gerçek faydalanıcı ile gözlemlenen kontrol arasındaki farklılık hata değil, ayrıca kaydedilen bir sonuçtur.
Pratik değer, çıkarımın sağlamlığındadır. Birbirinden bağımsız birkaç kaynağın örtüşmesiyle doğrulanan gerçek faydalanıcı, karar için güvenilir temeldir. Tek bir dolaylı göstergeden hareketle belirlenen gerçek faydalanıcı ise ek inceleme gerektiren hipotezdir. Çalışmanın konusu bu ikisi arasındaki farktır.
Bir araya getirilen kaynaklar
- şirket sicilleri ve bunları birbirine bağlayan sistemler
- erişilebilir olduğu yerlerde gerçek faydalanıcı sicilleri
- ilgili tarih itibarıyla yayınlar, dava ve yaptırım materyalleri
- finansman, yönetim ve şirket geçmişine ilişkin izler
Çıkarım ve hipotez doğru biçimde nasıl ifade edilir?
Bu konuda en sık yapılan ve en ağır bedelli hata, dolaylı göstergelere dayanarak kişiyi görünürde malik ilan etmektir. Bu yalnızca hukuki risk yaratmaz; sonucu da kullanışsız hale getirir. Güvenilir dayanağı olmayan suçlama müzakerelerde, mahkemede veya karar sürecinde kullanılamaz.
Doğru çalışma üç düzeyin ayrılmasına dayanır. Olgu: Sicil kaydı veya resmi belgeyle doğrulanan pay, görev, tarih veya olay. Çıkarım: Birden fazla olgunun bütününden elde edilen değerlendirme; örneğin «Yapıda belirli kişi tarafından kontrol edildiğine ilişkin göstergeler vardır». Hipotez: İnceleme gerektiren varsayım; örneğin «Resmi malik başka kişinin menfaatine hareket ediyor olabilir». Bu üç düzey raporda ayrı gösterilir ve asla birbirine karıştırılmaz.
Doğru dil de buradan doğar. «Bu kişi görünürde maliktir» yerine «Resmi mülkiyet ile fiili kontrol göstergeleri arasında ayrışma gözlemlenmektedir», «Yapı, görünürde mülkiyet düzenlemelerinde görülen özellikler taşımaktadır» veya «Aşağıdaki kaynakların örtüşmesiyle desteklendiği üzere, gerçek faydalanıcının yüksek olasılıkla şu kişi olduğu değerlendirilmektedir» denir. İfade, arzu edilen sonucu değil, delillerin ağırlığını yansıtır.
Pratik değer, kullanılabilirliktedir. Olgu, değerlendirme ve hipotez olarak doğru ayrılmış sonuç kullanılabilir: Doğrulanmış olgu talebe dayanak, gerekçeli çıkarım müzakere tutumu ve koruyucu şartların temeli, hipotez ise sonraki incelemenin yönü olabilir. Bunları karıştırmak, bir varsayımı kanıtlanmış kabul ederek karar vermektir.
Ayrılan üç düzey
- olgu - sicil veya belgeyle doğrulanmıştır
- çıkarım - olguların bütününden elde edilir
- hipotez - ek inceleme gerektirir
- raporun dili delillerin ağırlığını yansıtır
Sonucun sınırı. Dolaylı göstergelere dayanarak kişiyi görünürde malik ilan etmek, hukuki risk ve kullanışsız sonuç yaratır. Doğru çıkarım olgu, değerlendirme ve hipotezi ayırır; verilerin ağırlığına göre ifade edilir.
Profesyonel bir süreç nasıl yürütülür?
Sıralama rastgele değildir: Önce resmi yapı yeniden oluşturulur, ardından kontrol katmanı eklenir. Derinliği, kararın önemi belirler.
- 01
Çalışmanın kapsamının belirlenmesi
Hangi şirketin söz konusu olduğu, verilecek karar, ilgili yargı alanları, süre, bilinenler ve bunların kaynakları.
- 02
Resmî yapı
Resmi sicillerden malikler, paylar, yöneticiler ve geçmiş. Kişilerin kesin kimlik tespiti ve ad benzerliklerinin elenmesi.
- 03
Profil ve tekrarlar
Maliklerin işletme ölçeğiyle uyumu, tekrarlanan adresler, yöneticiler ve ilişkili şirketler.
- 04
Kontrol katmanı
Finansman, vekaletnameler, anlaşmalar ve yönetim sözleşmeleri. Resmi mülkiyet ile fiili kontrolün ayrılması.
- 05
Kronoloji
Değişikliklerin sırası ve işlem, uyuşmazlık, tahsilat gibi dış olaylarla karşılaştırılması.
- 06
Kaynakların birleştirilmesi
İlgili tarih itibarıyla birden fazla bağımsız kaynağın örtüşmesiyle gerçek faydalanıcının doğrulanması.
- 07
Rapor ve karar
Olgu, çıkarım, hipotez ve bilinmeyenler ayrı ayrı. Görünürde malik etiketi yerine somut öneriler.
Çalışma sonunda müşteriye ne sunulur?
- Kişilerin kesin kimlik tespiti ve ad benzerliklerinin elenmesiyle yeniden oluşturulmuş resmi mülkiyet yapısı.
- Sicille doğrulanan, göstergelerin bütünü üzerinden yeniden oluşturulan ve erişilemeyen bilgileri açıkça ayıran ilişki haritası.
- Finansman, vekaletnameler ve sözleşmeler üzerinden gerçekte kimin karar verdiğini gösteren kontrol değerlendirmesi.
- Dış olaylarla karşılaştırılmış yapı değişikliği kronolojisi.
- Kanıt ağırlığı belirtilmiş gerçek faydalanıcı sonucu: Doğrulanmış olgu, gerekçeli çıkarım veya hipotez.
- İncelemenin neleri, neden tespit edemediğine ilişkin açık yanıt; suçlamalar kanıt gibi sunulmadan.
Yöntemlerin sınırları ve hukuka uygunluğu
Gerçek faydalanıcının tespiti, açık ve resmi olarak erişilebilir kaynaklara dayanır: Şirket ve gerçek faydalanıcı sicilleri, dava veri tabanları, yaptırım listeleri ve yazarı doğrulanabilir yayınlar. Çalışmada kapalı verilere, banka sırrına veya kişisel bilgilere hukuka aykırı erişim kullanılmaz; açıklama yükümlülüklerinden kaçınma yöntemleri anlatılmaz.
Gerçek faydalanıcı verilerine erişim yargı alanlarına göre büyük ölçüde farklılaşır: Bazı yerlerde kamuya açık, bazılarında gerekçeli talebe bağlı, bazılarında kapalıdır. Belirli sicilde kayıt bulunmaması, gerçek faydalanıcının bulunmadığı değil, bilgilerin o kaynakta açıklanmadığı anlamına gelir. Özenli inceleme bu sınırları belirtir; erişilemeyeni incelenmiş gibi sunmaz.
İnceleme hukuki nitelendirme yapmaz. Mülkiyetin görünürde olduğuna, muvazaa veya kötü niyet bulunduğuna ilişkin değerlendirme mahkemenin ve yetkin hukukçunun alanındadır. İnceleme malzemeleri onların değerlendirmesine temel olabilir; ancak yerini tutmaz. Rakam ve süreler yalnızca belgelerle doğrulanmışsa yayımlanır.
Birleşik örnek
Uygulama örneği
Başlangıç durumu: basit görünen unsurlar
Bir şirket, resmen tek bir gerçek kişiye ait karşı tarafla büyük bir işlem yapmayı değerlendiriyordu. Sicil yapısı basit görünüyordu: Tek malik, faal şirket, ilgili alanda faaliyet.
İlk uyumsuzluk: sahibin profili
İlk uyumsuzluk profil incelemesinde ortaya çıktı. Karşı tarafın faaliyet ölçeği önemli sermaye ve geçmiş gerektiriyordu; ancak açık kaynaklarda resmi malikin benzer düzeyde başka projeleri veya buna uygun iş geçmişi izlenemiyordu.
İkinci uyumsuzluk: tekrarlar
İkincisi tekrarlarda görüldü. Kayıtlı adres ve yöneticilerden biri, karşı tarafla resmen ilişkili olmayan ancak belirgin bir grup oluşturan birkaç başka şirketle örtüşüyordu.
Üçüncü uyumsuzluk: kontrol
Üçüncüsü kontrol katmanındaydı. Faaliyetin finansmanı resmi malikten farklı bir yapıya kadar izlenebiliyordu ve erişilebilir materyallerde yönetim sözleşmesine ilişkin göstergeler bulundu.
Raporda nasıl ifade edildi?
Hiçbir gözlem, görünürde mülkiyetin kanıtı olarak adlandırılmadı. Raporda bunlar, böyle yapılarda görülen ayrışmalar ve göstergeler olarak ifade edildi. Doğrulanan, yeniden oluşturulan ve erişilemeyen bilgiler ayrıldı; gerçek faydalanıcının kesin tespitinin, hukuka uygun erişim bulunmayan kaynakları gerektirdiği açıkça belirtildi.
İşlem koşulları nasıl değişti?
Kararı müşteri verdi. İşlemden vazgeçmedi, ancak şartları değiştirdi: Sözleşme şartı olarak gerçek faydalanıcının açıklanmasını talep etti, ilişkili yapıdan güvenceler ekledi ve ödemeyi aşamalara böldü. Belirsizlik ortadan kalkmadı; görünür hale geldi ve sözleşmede dikkate alındı.
Sonucun sınırı. Tipik çalışmalardan oluşturulmuş bileşik örnektir; ayrıntılar değiştirilmiştir. Bu örnek belirli bir müşterinin sonucunu değil, çalışma mantığını gösterir.
Ön değerlendirme için neler hazırlanmalı?
- Sunumdan değil belgelerden alınmış şirketin tam unvanı, sicil numarası ve yargı alanı.
- Verilecek karar: İşlem, yatırım, uyuşmazlık veya ortaklık.
- Malik olarak kimin beyan edildiği ve hakkında bilinenler.
- Şirketin ve yapısının bağlantılı olduğu yargı alanları.
- Daha önce kendinizin hangi kaynaklardan neleri incelediğiniz.
- Karara ihtiyaç duyulan tarih.
İlk aşamada belgeler ve üçüncü kişilerin kişisel verileri gerekmez. Çalışmanın kapsamını ve süresini değerlendirmek için sayılan bilgiler yeterlidir.
Sık sorulan sorular
Açık verilerle resmi mülkiyet ve fiili kontrol arasındaki göstergeler ve ayrışmalar tespit edilir; gerçek faydalanıcı da birden fazla kaynağın örtüşmesiyle doğrulanır. Ancak görünürde mülkiyetin kesin tespiti çoğu zaman hukuka uygun erişilemeyen verilere ve mahkemenin yapacağı hukuki nitelendirmeye bağlıdır. İnceleme bu sınırı açıkça belirtir.
Tek başına neredeyse hiçbir zaman değildir. Binlerce meşru şirket aynı kurumsal hizmet sağlayıcısı üzerinden ortak adreste kayıtlıdır. Bu durum ancak ortak yöneticiler, finansman ve eş zamanlı değişiklikler gibi başka bulgularla birleştiğinde ve hizmet sağlayıcısından kaynaklanan teknik açıklama incelenip doğrulanmadığında gösterge haline gelir.
Hayır. Başkası adına mülkiyet ve inançlı işlem yapıları tamamen hukuka uygun olabilir: Trust, varlık yönetimi, düzenleyici kuruma ve bankaya açıklama yapılırken korunan meşru mahremiyet. Riski yaratan, görünürde malikin kendisi değil, gerçek faydalanıcının onu bilmek için hukuki hakkı olanlardan gizlenmesidir.
Bu, sonraki araştırmanın yönünü gösteren profil uyumsuzluğudur; hiçbir şeyi kanıtlamaz. Miras, aile işletmesi, başarılı genç girişimci veya mahremiyet gibi basit açıklamaları olabilir. Gösterge ancak diğerleriyle birleştiğinde ve bariz hukuka uygun açıklamalar incelendikten sonra ağırlık kazanır.
Karar açısından kontrol eden. Kişi tek bir paya sahip olmadan finansman, vekaletnameler ve sözleşmeler üzerinden her şeyi belirleyebilir. Mülkiyet incelemesi «Kayıtta kim var?», kontrol incelemesi ise «Gerçekte kim karar veriyor?» sorusunu yanıtlar. Fiilen kiminle muhatap olduğunuzu ikinci yanıt gösterir.
Derinliğe ve yargı alanlarına bağlıdır. Süre, görev tanımlandıktan sonra belirtilir; süreç kapsamın kararlaştırılmasıyla başlar. Açık sicillerden resmi yapının yeniden oluşturulması, birkaç ülkedeki kontrol katmanının incelenmesinden daha hızlıdır. Net süre öngörüsünü yalnızca somut göreve göre veririz.
Hayır. İlk değerlendirme için şirket unvanı, yargı alanları ve kararın niteliği yeterlidir. Bu aşamada hassas materyaller ve üçüncü kişilerin kişisel verileri talep edilmez. Çalışma devam ederse güvenli aktarım yöntemi ayrıca kararlaştırılır.
Olgu, çıkarım ve hipotezin ayrıldığı yapılandırılmış malzeme: Resmi yapı, ilişki haritası, kontrol değerlendirmesi, değişiklik kronolojisi ve delillerin ağırlığı belirtilmiş gerçek faydalanıcı sonucu. «Görünürde malik» etiketi değil; kararınıza ve gerektiğinde hukukçunuzun çalışmasına temel.
Sonuç
Görünürde mülkiyet, tek bir göstergeyle ortaya konulabilecek durum değil, iki katman arasındaki ayrışmadır: Sicilde yazılı olan ile gerçekte karar veren. Aynı adres, genç malik veya karmaşık yapı tek başına hiçbir şeyi kanıtlamaz.
Dürüst incelemenin değeri, çıkarım disiplinindedir. Resmi yapının fiili kontrolden nerede ayrıldığını gösterir, gerçek faydalanıcıyı birden fazla kaynağın örtüşmesiyle doğrular ve sonucu kullanılabilir kılacak biçimde olgu, değerlendirme ve hipotezi ayırır. Amaç kişiyi görünürde malik ilan etmek değil, size açık bir kontrol tablosu sunmak ve kanıtlanamayanları dürüstçe belirtmektir. Böyle bir tabloyla kararı tahminler değil, siz verirsiniz.
Resmi kaynaklar
- FATFGerçek faydalanıcılıkkontrol edildi 05.08.2026
Tüzel kişinin nihai gerçek faydalanıcısının belirlenmesine ilişkin uluslararası standart, kontrol şeffaflığı gerekliliklerinin temelidir.
- Avrupa e-Adalet PortalıBusiness registers - search for a company in the EUkontrol edildi 05.08.2026
AB ülkelerinin ulusal ticaret sicillerine resmi erişim, resmi mülkiyet yapısının ve kurumsal ilişkilerin kaynağıdır.
- Avrupa e-Adalet PortalıBeneficial Ownership Registers Interconnection System (BORIS)kontrol edildi 05.08.2026
AB ülkelerinin ulusal gerçek faydalanıcı sicillerini birbirine bağlayan sistem, bu verilere erişimin yargı alanlarına göre farklılaştığını gösterir.
- Avrupa KomisyonuYaptırımlar ve ilgili kaynaklara genel bakışkontrol edildi 05.08.2026
Yürürlükteki AB kısıtlayıcı tedbirlerine ilişkin resmi bilgiler, gerçek faydalanıcının ve ilişkili kişilerin belirli tarih itibarıyla incelenmesinde kaynaktır.
İlgili içerikler
 Vaka
Offshore yapıda gizli gerçek faydalanıcı
Doğrulanan ile varsayılanın ayrılmasıyla, açık verilerin birlikte değerlendirilmesi üzerinden fiili kontrolün ortaya konması.
- 01 /HizmetGerçek faydalanıcının belirlenmesi
- 02 /Makaleİşlem öncesinde karşı taraf nasıl incelenir?
- 03 /MakaleOrtaklık öncesi kişi incelemesi neleri ortaya koyar?
- 04 /MakaleBorçlular varlıkları nasıl devreder ve bu alacaklı için neyi değiştirir?
- 05 /HizmetŞirket incelemesi ve durum tespiti
- 06 /Hizmetİşlem ve sözleşme öncesi inceleme
Şirketin gerçek faydalanıcısını tespit etmek ister misiniz?
Şirketi, yargı alanlarını ve verilecek kararın özünü iki-üç cümleyle açıklayın. Sizin durumunuzda gerçekte nelerin, ne kadar sürede incelenebileceğini ve hangi bilgilerin erişilemez kalacağını bildirelim. İlk aşamada belgeler gerekli değildir.