Hinweise auf einen vorgeschobenen Inhaber in einer Unternehmensstruktur
Eine Person ist im Register als Inhaber eingetragen. Zu klären bleibt, ob sie selbst entscheidet oder eine andere Person tatsächlichen Einfluss ausübt. Hier setzt die Ermittlung wirtschaftlicher Berechtigung an.
Lesezeit: 17 MinutenBLACKFILE Redaktion
- 01Formelles Eigentum und tatsächliche Kontrolle
- 02Wann nominelle Inhaberschaft rechtmäßig ist
- 03Inhaberprofil und Unternehmensgröße
- 04Wiederkehrende Anschriften und Geschäftsleiter
- 05Kontrolle durch Finanzierung und Verträge
- 06Eigentümerwechsel vor Transaktion oder Streit
- 07Wirtschaftlich Berechtigte bestätigen
- 08Schlussfolgerungen und Hypothesen formulieren
- 09So läuft eine professionelle Prüfung ab
- 10Was der Mandant als Ergebnis erhält
- 11Grenzen und Rechtmäßigkeit der Methoden
- 12Praxisbeispiel
- 13Unterlagen für die erste Einschätzung
- 14Häufige Fragen
Die kurze Antwort
Ein nomineller Inhaber ist formell eingetragen, handelt jedoch möglicherweise im Interesse einer anderen Person und ohne eigenständige Entscheidungsbefugnis. Eine gemeinsame Anschrift, ein junger Unternehmensinhaber oder eine komplexe Struktur beweisen dies nicht.
Mehrere Hinweise können eine vertiefte Prüfung begründen: ein nicht erklärtes Verhältnis zwischen Inhaberprofil und Unternehmensgröße, wiederkehrende Anschriften und Geschäftsleiter, Einfluss über Finanzierung oder Vollmachten sowie Eigentümerwechsel vor Transaktionen oder Streitigkeiten. Die Hinweise bleiben zunächst Beobachtungen.
Wirtschaftliche Berechtigung wird anhand unabhängiger Quellen geprüft. Der Bericht trennt bestätigte Tatsachen, fundierte Schlussfolgerungen und Hypothesen. Er zeigt Abweichungen zwischen formeller Struktur und tatsächlicher Kontrolle sowie offene Beweisfragen.
Funktionsweise
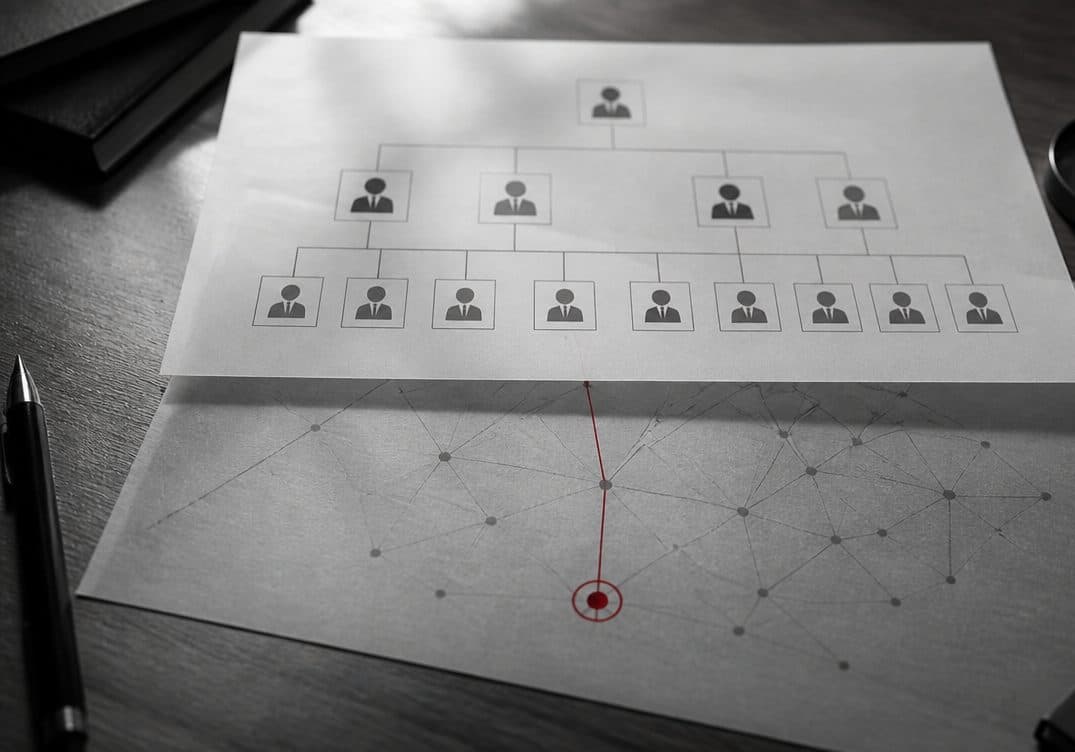
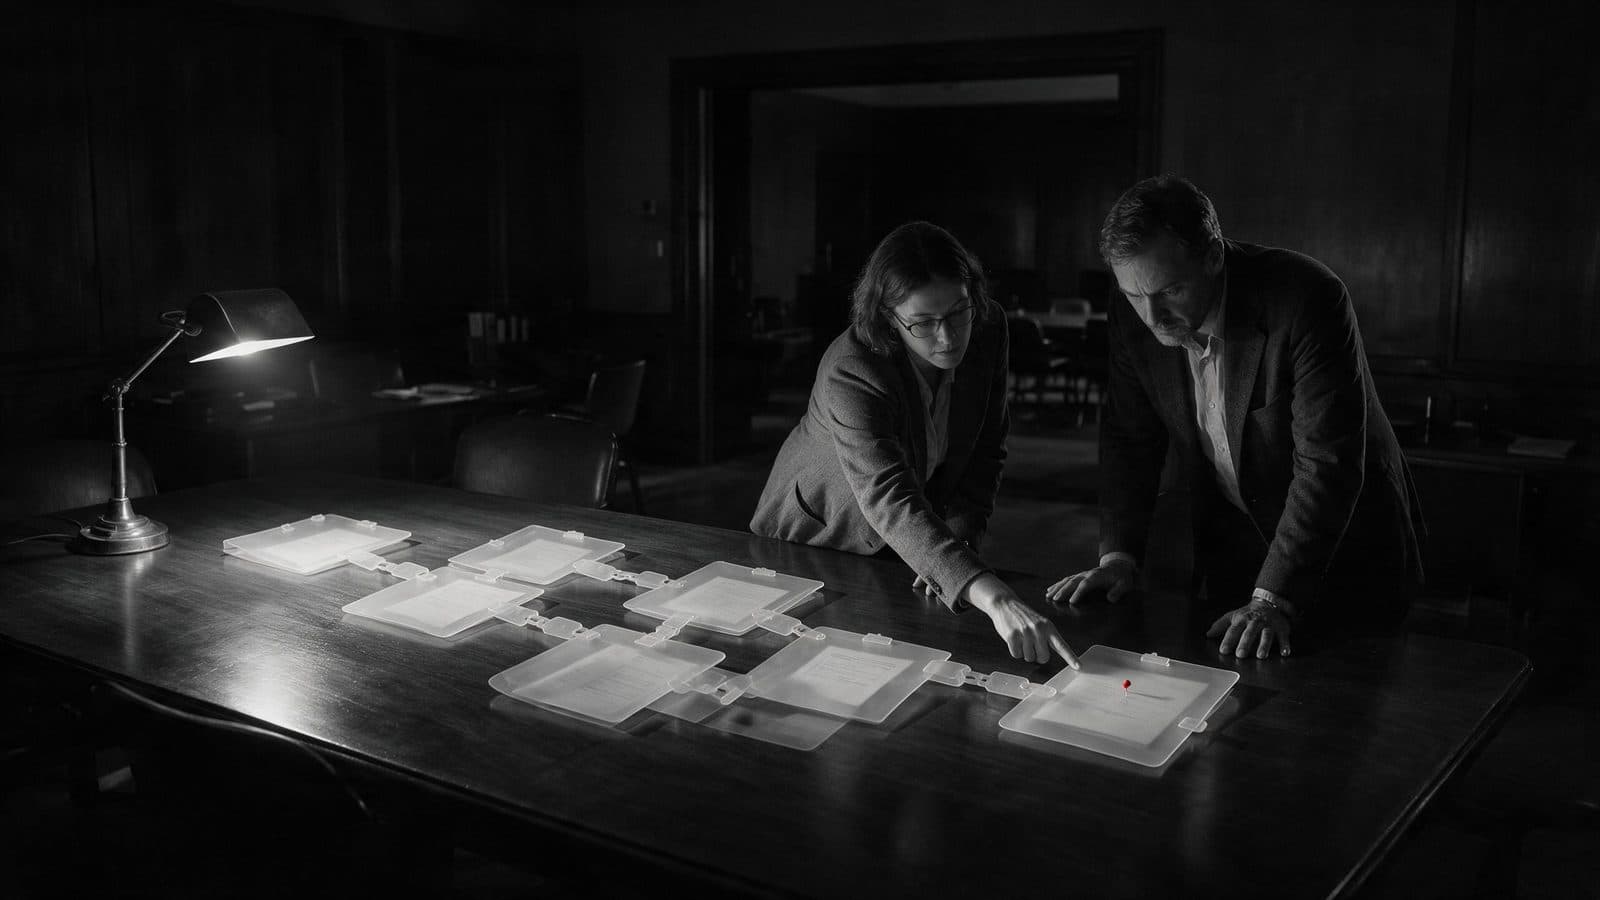
Formale Inhaberschaft und tatsächliche Kontrolle
Oben steht das Registerbild, unten die tatsächliche Entscheidungsgewalt. Rot markiert ist die Stelle, an der formale Struktur und tatsächliche Kontrolle voneinander abweichen.
Die rote Linie markiert die Abweichung zwischen formalem Eigentum und tatsächlicher Kontrolle
Was formelles Eigentum und tatsächliche Kontrolle bedeuten
Formelles Eigentum ergibt sich aus Register- und Gründungsunterlagen: Eine Person hält Anteile oder ist als Gesellschafter beziehungsweise Aktionär eingetragen. Tatsächliche Kontrolle bedeutet Einfluss auf zentrale Entscheidungen wie Geschäftsleiterbestellung, Mittelverwendung, Transaktionen und Strategie. Beide Ebenen können übereinstimmen.
Bei nomineller Inhaberschaft kann die eingetragene Person von der tatsächlich entscheidenden Person abweichen. Der FATF-Transparenzstandard verlangt die Ermittlung natürlicher Personen, die eine Gesellschaft letztlich besitzen oder kontrollieren.
Für den Mandanten ist neben der formellen Vertragspartei wichtig, wer Entscheidungen bestimmt. Abweichungen beeinflussen Verhandlungen, Risikobewertung und die Einschätzung, wer im Konfliktfall tatsächlich handeln kann. Die rechtliche Verpflichtung der Vertragspartei bleibt gesondert zu beurteilen.
Nominelle Inhaberschaft ist nicht automatisch rechtswidrig. Eine Abweichung zwischen Eintrag und Kontrolle ist erklärungsbedürftig und muss im konkreten Kontext bewertet werden.
Zwei getrennte Prüfungsebenen
- Formelles Eigentum laut Register
- Tatsächliche Entscheidungsbefugnis
- Übereinstimmung oder Abweichung beider Ebenen
- Vertragliche Verpflichtungen und tatsächliche Entscheidungsträger
Grenzen der Schlussfolgerung. Eine Abweichung zwischen Eigentum und Kontrolle beweist weder Rechtswidrigkeit noch Absicht. Sie verlangt eine sachliche Erklärung.
Wann nominelle Inhaberschaft rechtmäßig sein kann
Nominelle oder treuhänderische Gestaltungen können rechtmäßigen Zwecken dienen. Eine unvoreingenommene Prüfung berücksichtigt diese und leitet aus der Form allein keine Täuschung ab.
Mögliche Gründe sind Trusts und Treuhandvereinbarungen, vertragliche Vermögensverwaltung, legitime Vertraulichkeit bei ordnungsgemäßer Offenlegung gegenüber zuständigen Stellen sowie rechtmäßige Unternehmens- und Steuerplanung.
Entscheidend ist die Einhaltung der jeweils geltenden Offenlegungspflichten. Nicht öffentliche wirtschaftliche Berechtigung kann zulässig sein. Relevant wird, ob Angaben gegenüber Banken, Behörden oder anderen rechtlich Berechtigten pflichtwidrig zurückgehalten werden.
Die Prüfung fragt deshalb, ob wirtschaftlich Berechtigte dort offengelegt werden, wo dies erforderlich ist, und ob die Angaben zu den feststellbaren Kontrollverhältnissen passen.
Mögliche rechtmäßige Grundlagen
- Trusts und Treuhandvereinbarungen mit erforderlicher Offenlegung
- Vertragliche professionelle Vermögensverwaltung
- Vertraulichkeit bei ordnungsgemäßer Offenlegung gegenüber Banken und Behörden
- Rechtmäßige Unternehmens- und Steuerstrukturen
Abweichung zwischen Inhaberprofil und Unternehmensgröße
Ein erheblicher Unterschied zwischen öffentlicher Berufsgeschichte des Inhabers und Größe des Unternehmens kann eine Rückfrage begründen. Fehlende sichtbare Erfahrung oder Ressourcen beweisen jedoch keine vorgeschobene Inhaberschaft.
Mögliche Beobachtungen betreffen fehlende öffentlich erkennbare Geschäftserfahrung, ungewöhnliche Verhältnisse zwischen Biografie und Unternehmenshistorie oder zahlreiche Beteiligungen in unterschiedlichen Branchen ohne erkennbare Erklärung.
Offene Register und Veröffentlichungen können solche Hinweise liefern. Ihr Einzelgewicht ist gering. Erbschaft, Familienunternehmen, unternehmerischer Einstieg oder bewusste Privatheit können rechtmäßige Erklärungen sein. Erst der Zusammenhang und die Prüfung alternativer Erklärungen erhöhen die Aussagekraft.
Ein unklarer Profilbezug hilft bei der Priorisierung weiterer Fragen zu Kapital, Mittelherkunft und tatsächlicher Leitung. Er ist der Beginn einer Prüfung, kein Urteil.
Was am Inhaberprofil betrachtet wird
- Unternehmensgröße und bekannte Geschäftsgeschichte
- Biografie im Verhältnis zur Struktur
- Beteiligungen in unterschiedlichen Unternehmen
- Formelle Stellung und erkennbare Geschäftstätigkeit
Wiederkehrende Anschriften, Geschäftsleiter und Unternehmensdienstleister
Gleiche Anschriften, Geschäftsleiter, Sekretäre oder Dienstleister bei formell getrennten Gesellschaften können eine Verbindung nahelegen. Sie können aber auch rein administrative Gründe haben.
Typische Überschneidungen sind gemeinsame Geschäftsadressen, Mehrfachmandate, dieselben Personen in mehreren Gesellschaften und zeitgleich erfolgende Registeränderungen.
Sammelanschriften und professionelle Mehrfachmandate sind häufig rechtmäßig. Entscheidend sind weitere Hinweise und plausible Erklärungen. Die Prüfung trennt die Nutzung desselben Dienstleisters von möglicher gemeinsamer Kontrolle.
Wiederkehrende Elemente helfen, mögliche Unternehmensverbindungen darzustellen. Ohne unmittelbare Belege bleiben die daraus abgeleiteten Kontrollbeziehungen Schlussfolgerungen oder Hypothesen.
Welche Wiederholungen untersucht werden
- Gemeinsame eingetragene Anschriften
- Mehrfachmandate von Geschäftsleitern oder Sekretären
- Personelle Überschneidungen zwischen Gesellschaften
- Zeitlich abgestimmte Unternehmensänderungen
Kontrolle durch Finanzierung, Vollmachten und Verträge
Entscheidender Einfluss kann ohne Kapitalbeteiligung bestehen. Die dafür maßgeblichen Instrumente sind nicht immer in der formellen Eigentümerstruktur sichtbar.
Finanzierung kann Zustimmungsvorbehalte oder wirtschaftlichen Einfluss schaffen. Weitreichende Vollmachten, Aktionärsvereinbarungen, Optionen, Anteilspfandrechte und Verwaltungsverträge können Entscheidungsrechte verteilen, ohne den Registereintrag unmittelbar zu ändern.
Diese Instrumente sind grundsätzlich rechtmäßig. Relevant ist eine systematische, nicht erklärte Abweichung zwischen formeller Inhaberschaft und tatsächlicher Entscheidungsmacht. Ein Teil ist dokumentiert, andere Aspekte können nur indirekt erschlossen werden.
Die Kontrollprüfung klärt, wer tatsächlich entscheidet und auf welcher Grundlage. Sie ergänzt damit die reine Eigentumsprüfung.
Mögliche Grundlagen von Einfluss
- Finanzierung durch eine maßgebliche Person oder Struktur
- Weitreichende Vollmachten
- Aktionärsvereinbarungen, Optionen und Anteilspfandrechte
- Vertragliche Verwaltungsbefugnisse
Grenzen der Schlussfolgerung. Rechtmäßige Kontrollinstrumente beweisen keine nominelle Inhaberschaft. Entscheidend ist eine belegte oder begründet vermutete Abweichung zwischen formeller und tatsächlicher Entscheidungsrolle.
Eigentümerwechsel vor Transaktion oder Streit
Eigentümerwechsel sind übliche rechtmäßige Vorgänge. Ihre zeitliche Beziehung zu Transaktionen, Streitigkeiten, Vollstreckung oder Prüfungen kann jedoch relevant sein.
Untersucht werden Beteiligungswechsel vor einer wesentlichen Transaktion, Eigentümerwechsel vor einem Streit, Vermögensübergänge bei Umstrukturierungen und mehrere aufeinanderfolgende Registeränderungen.
Dafür kann es reguläre Gründe geben: geplante Umstrukturierung, Partneraustritt, rechtmäßige Steuerplanung oder Erbfolge. Eine zeitliche Nähe allein beweist nichts. Historische Namen und Strukturen werden dennoch mitgeprüft, damit frühere Ereignisse sichtbar bleiben.
Die Chronologie ermöglicht eine begründete Einordnung der Änderungen im Zusammenhang mit äußeren Ereignissen. Eine mögliche Erklärung wird als Schlussfolgerung gekennzeichnet und nicht als Anschuldigung dargestellt.
Was zeitlich abgeglichen wird
- Beteiligungsübertragung vor einer wesentlichen Transaktion
- Eigentümerwechsel vor Streit oder Forderung
- Umstrukturierung vor Vollstreckung
- Aufeinanderfolgende Registeränderungen
Wirtschaftlich Berechtigte anhand mehrerer Quellen bestätigen
Ein belastbares Bild entsteht durch den Abgleich unabhängig entstandener Quellen. Einzelquellen können falsch oder veraltet sein. Übereinstimmungen erhöhen die Belastbarkeit.
Handels- und Unternehmensregister zeigen die formelle Eigentümerstruktur. Register wirtschaftlich Berechtigter können deklarierte Endpersonen ergänzen. Zugänglichkeit und Offenlegungsumfang unterscheiden sich. Ein fehlender Eintrag beweist keine fehlende wirtschaftliche Berechtigung.
Hinzu kommen zurechenbare Veröffentlichungen, Gerichts- und Aufsichtsunterlagen, Sanktionslisten, historische Unternehmensangaben und rechtmäßig belegbare Finanzierungs- oder Leitungsinformationen. Quellen werden auf Datum und Verlässlichkeit geprüft. Abweichungen zwischen Deklaration und erkennbarer Kontrolle werden gesondert dokumentiert.
Mehrere unabhängige Belege können eine belastbare Entscheidung tragen. Ein einzelner indirekter Hinweis bleibt eine zu prüfende Hypothese. Diese Abstufung ist zentral.
Zusammengeführte Quellen
- Unternehmensregister und vernetzte Registersysteme
- Zugängliche Register wirtschaftlich Berechtigter
- Datierte Veröffentlichungen, Gerichts- und Sanktionsunterlagen
- Belegbare Finanzierung, Leitung und Unternehmensgeschichte
Schlussfolgerungen und Hypothesen präzise formulieren
Der häufigste und folgenreichste Fehler besteht darin, jemanden aufgrund indirekter Hinweise als vorgeschobenen Inhaber zu bezeichnen. Eine solche unbelegte Behauptung birgt rechtliche Risiken und bietet keine verlässliche Grundlage für Verhandlungen, Gerichtsverfahren oder Entscheidungen.
Eine sorgfältige Analyse unterscheidet drei Ebenen. Eine Tatsache ist durch einen Registereintrag oder ein amtliches Dokument belegt, etwa eine Beteiligung, Funktion, ein Datum oder Ereignis. Eine Schlussfolgerung ergibt sich aus mehreren Tatsachen: «Die Struktur weist auf Kontrolle durch diese Person hin.» Eine Hypothese bedarf weiterer Prüfung: «Möglicherweise handelt der eingetragene Inhaber im Interesse einer anderen Person.» Der Bericht kennzeichnet diese Ebenen getrennt.
Entsprechend präzise ist die Sprache: «Es bestehen Abweichungen zwischen der formalen Inhaberschaft und den Hinweisen auf tatsächliche Kontrolle», «Die Struktur zeigt Merkmale einer nominellen Inhaberschaft» oder «Die folgenden übereinstimmenden Quellen sprechen mit hoher Wahrscheinlichkeit für diese Person als wirtschaftlich Berechtigten». Die Formulierung richtet sich nach der Beleglage.
Die Trennung macht die Ergebnisse nutzbar. Ein belegter Sachverhalt kann eine Anspruchsprüfung stützen, eine fundierte Schlussfolgerung Verhandlungen und vertragliche Schutzmaßnahmen vorbereiten, eine Hypothese die weitere Recherche lenken. Werden diese Ebenen vermischt, kann eine Vermutung irrtümlich zur vermeintlich bewiesenen Entscheidungsgrundlage werden.
Drei getrennte Ebenen
- Tatsache: durch Register oder Dokument belegt
- Schlussfolgerung: aus mehreren Tatsachen abgeleitet
- Hypothese: weiter zu prüfen
- Die Berichtssprache entspricht der Beleglage
Grenzen der Schlussfolgerung. Eine Person aufgrund indirekter Hinweise als vorgeschobenen Inhaber zu bezeichnen, birgt rechtliche Risiken und liefert kein belastbares Ergebnis. Eine sorgfältige Analyse trennt Tatsachen, Bewertungen und Hypothesen.
So läuft eine professionelle Prüfung ab
Die Reihenfolge folgt der Aufgabe: Zuerst wird die formale Eigentümerstruktur rekonstruiert, anschließend die tatsächliche Kontrolle untersucht. Die Bedeutung der Entscheidung bestimmt die Prüftiefe.
- 01
Auftragsklärung
Welches Unternehmen, welche Entscheidung, welche Jurisdiktionen und welche Frist sind betroffen? Was ist bereits bekannt und aus welcher Quelle?
- 02
Formelle Struktur
Eigentümer, Beteiligungen, Geschäftsleitung und Veränderungen anhand amtlicher Register. Personen eindeutig zuordnen und Namensgleichheiten ausschließen.
- 03
Profil und wiederkehrende Verbindungen
Passen die Eigentümer zur Größe des Unternehmens? Welche Adressen, Geschäftsleiter und verbundenen Unternehmen tauchen wiederholt auf?
- 04
Kontrollebene
Finanzierung, Vollmachten, Vereinbarungen und Verwaltungsverträge. Formale Inhaberschaft und tatsächliche Kontrolle getrennt untersuchen.
- 05
Chronologie
Veränderungen chronologisch erfassen und mit Transaktionen, Streitigkeiten oder Vollstreckungsmaßnahmen abgleichen.
- 06
Quellen zusammenführen
Die wirtschaftliche Berechtigung anhand mehrerer unabhängiger Quellen zum jeweiligen Stichtag prüfen.
- 07
Bericht und Entscheidung
Tatsachen, Schlussfolgerungen, Hypothesen und offene Punkte getrennt ausweisen. Konkrete Empfehlungen statt unbelegter Zuschreibungen.
Was der Mandant als Ergebnis erhält
- Eine rekonstruierte formale Eigentümerstruktur mit eindeutig zugeordneten Personen und ausgeschlossenen Namensgleichheiten.
- Eine Verbindungskarte, die Registerbelege, aus mehreren Hinweisen rekonstruierte Beziehungen und unzugängliche Informationen klar unterscheidet.
- Eine Bewertung der Kontrolle über Finanzierung, Vollmachten und Verträge mit Hinweisen darauf, wer Entscheidungen tatsächlich bestimmt.
- Eine Chronologie der Strukturänderungen im Zusammenhang mit äußeren Ereignissen.
- Eine Einschätzung zum tatsächlichen wirtschaftlich Berechtigten mit Einordnung als belegte Tatsache, fundierte Schlussfolgerung oder Hypothese.
- Eine klare Auskunft darüber, was nicht festgestellt werden konnte und warum, ohne Anschuldigungen als Beweise darzustellen.
Grenzen und Rechtmäßigkeit der Methoden
Die Ermittlung wirtschaftlich Berechtigter stützt sich auf offene und rechtmäßig zugängliche Quellen: Unternehmens- und Transparenzregister, Gerichtsquellen, Sanktionslisten und Veröffentlichungen mit überprüfbarer Urheberschaft. Unrechtmäßiger Zugang zu geschützten Daten, Bankgeheimnissen oder personenbezogenen Informationen ist ausgeschlossen. Die Analyse vermittelt keine Methoden zur Umgehung von Offenlegungspflichten.
Der Zugang zu Angaben über wirtschaftlich Berechtigte unterscheidet sich erheblich zwischen Jurisdiktionen: öffentlich, auf begründeten Antrag oder beschränkt. Ein fehlender Registereintrag bedeutet lediglich, dass diese Quelle die Information nicht offenlegt. Eine sorgfältige Prüfung benennt solche Grenzen und behandelt unzugängliche Daten nicht als geprüft.
Die Analyse ersetzt keine rechtliche Würdigung. Ob eine Inhaberschaft rechtlich als nominell, fingiert oder missbräuchlich einzustufen ist, beurteilen zuständige Juristen und gegebenenfalls Gerichte. Rechercheunterlagen können diese Prüfung unterstützen. Zahlen und Fristen werden nur bei dokumentarischer Bestätigung veröffentlicht.
Zusammengesetztes Beispiel
Praxisbeispiel
Ausgangssituation: Was einfach erschien
Ein Unternehmen erwog eine größere Transaktion mit einem Geschäftspartner, der formal einer Privatperson gehörte. Die Registerstruktur wirkte übersichtlich: ein alleiniger Eigentümer, ein aktives Unternehmen und eine passende Geschäftstätigkeit.
Erste Unstimmigkeit: Profil des Eigentümers
Die erste Abweichung betraf das Profil. Umfang und Tätigkeit des Geschäftspartners setzten erhebliches Kapital und Erfahrung voraus. Beim eingetragenen Eigentümer waren öffentlich weder vergleichbare Projekte noch eine entsprechende Geschäftshistorie erkennbar.
Zweite Unstimmigkeit: wiederkehrende Muster
Die zweite Abweichung lag in wiederkehrenden Verbindungen. Die Registeradresse und ein Mitglied der Geschäftsleitung stimmten mit mehreren formal unabhängigen Unternehmen überein, die zusammen eine erkennbare Gruppe bildeten.
Dritte Unstimmigkeit: Kontrolle
Die dritte betraf die Kontrolle. Die Finanzierung ließ sich zu einer Struktur zurückverfolgen, die vom eingetragenen Eigentümer abwich. Zugängliche Unterlagen enthielten zudem Hinweise auf einen Verwaltungsvertrag.
Wie dies im Bericht formuliert wurde
Keine dieser Beobachtungen wurde als Beweis nomineller Inhaberschaft bezeichnet. Der Bericht beschrieb Abweichungen und entsprechende Strukturmerkmale und trennte belegte, rekonstruierte und unzugängliche Informationen. Er stellte ausdrücklich klar, dass für eine abschließende Feststellung des wirtschaftlich Berechtigten weitere, rechtmäßig nicht zugängliche Quellen erforderlich wären.
Wie sich die Transaktionsbedingungen änderten
Der Mandant entschied, die Transaktion unter geänderten Bedingungen fortzuführen. Er verlangte die Offenlegung des wirtschaftlich Berechtigten als Vertragsbedingung, ergänzte Garantien einer verbundenen Struktur und vereinbarte gestaffelte Zahlungen. Die Unsicherheit blieb bestehen, wurde jedoch sichtbar und vertraglich berücksichtigt.
Grenzen der Schlussfolgerung. Zusammengesetztes Beispiel auf Grundlage typischer Aufgaben; Einzelheiten wurden geändert. Das Beispiel veranschaulicht die Arbeitslogik, nicht das Ergebnis eines konkreten Kunden.
Unterlagen für die erste Einschätzung
- Genaue Firma, Registernummer und Jurisdiktion aus den Unternehmensunterlagen.
- Die anstehende Entscheidung: Transaktion, Investition, Streitigkeit oder Partnerschaft.
- Den angegebenen Eigentümer und bereits bekannte Informationen zu seiner Person.
- Die mit dem Unternehmen und seiner Struktur verbundenen Jurisdiktionen.
- Ihre bisherigen Prüfungen und die verwendeten Quellen.
- Die Frist für Ihre Entscheidung.
Dokumente und personenbezogene Daten Dritter sind zunächst nicht erforderlich. Diese Angaben genügen für eine erste Einschätzung von Umfang und Zeitbedarf.
Häufige Fragen
Öffentliche Daten können Hinweise und Abweichungen zwischen formaler Inhaberschaft und tatsächlicher Kontrolle zeigen. Mehrere übereinstimmende Quellen können die wirtschaftliche Berechtigung belegen. Eine abschließende Feststellung kann jedoch zusätzliche, rechtmäßig nicht zugängliche Daten und eine juristische oder gerichtliche Würdigung erfordern. Die Analyse benennt diese Grenze.
Für sich genommen in der Regel kaum. Zahlreiche rechtmäßige Unternehmen nutzen denselben Unternehmensdienstleister und dessen Adresse. Aussagekräftig kann dies zusammen mit gemeinsamen Geschäftsleitern, Finanzierung oder zeitgleichen Veränderungen werden, sofern die Erklärung durch einen Dienstleister geprüft wurde und die Verbindungen nicht erklärt.
Nein. Nominelle und treuhänderische Strukturen können rechtmäßig sein, etwa bei Trusts, Vermögensverwaltung oder zulässiger Vertraulichkeit mit Offenlegung gegenüber Aufsicht und Bank. Risiken entstehen insbesondere, wenn wirtschaftlich Berechtigte gegenüber Stellen verschwiegen werden, die einen gesetzlichen Informationsanspruch haben.
Das Profil kann Anlass für weitere Fragen geben, beweist aber nichts. Erbschaft, Familienunternehmen, unternehmerischer Erfolg oder ein zurückhaltender öffentlicher Auftritt können es erklären. Aussagekraft entsteht erst im Zusammenspiel mit weiteren Hinweisen und nach Prüfung naheliegender rechtmäßiger Erklärungen.
Für die Entscheidung ist die tatsächliche Kontrolle entscheidend. Eine Person kann ohne eigene Beteiligung über Finanzierung, Vollmachten und Verträge maßgeblichen Einfluss ausüben. Die Eigentumsprüfung zeigt, wer eingetragen ist; die Kontrollprüfung untersucht, wer tatsächlich entscheidet.
Das hängt von Prüftiefe und Jurisdiktionen ab. Eine Frist nennen wir nach Klärung der Aufgabe und Vereinbarung des Umfangs. Eine Registerstruktur lässt sich meist schneller rekonstruieren als die tatsächliche Kontrolle über mehrere Länder hinweg. Eine konkrete Einschätzung erfolgt für den Einzelfall.
Nein. Für eine erste Einschätzung genügen die Firma, die betroffenen Jurisdiktionen und die anstehende Entscheidung. Sensible Unterlagen und personenbezogene Daten Dritter werden zunächst nicht angefordert. Falls die Arbeit fortgesetzt wird, vereinbaren wir den Übermittlungsweg gesondert.
Sie erhalten strukturierte Unterlagen mit klar getrennten Tatsachen, Schlussfolgerungen und Hypothesen: Eigentümerstruktur, Verbindungskarte, Kontrollbewertung, Chronologie und Einschätzung zum wirtschaftlich Berechtigten einschließlich der Belegstärke. Sie dienen Ihrer Entscheidung und gegebenenfalls der weiteren juristischen Prüfung.
Schlussfolgerung
Nominelle Inhaberschaft lässt sich nicht an einem einzelnen Merkmal erkennen. Entscheidend sind mögliche Abweichungen zwischen dem Registerbild und der tatsächlichen Entscheidungsgewalt. Eine gemeinsame Adresse, ein junger Eigentümer oder eine komplexe Struktur beweisen für sich allein nichts.
Der Wert einer sorgfältigen Prüfung liegt in belastbaren Schlussfolgerungen. Sie zeigt Abweichungen zwischen formaler Struktur und tatsächlicher Kontrolle, prüft die wirtschaftliche Berechtigung anhand mehrerer Quellen und trennt Tatsachen, Bewertungen und Hypothesen. Das Ziel ist ein klares Bild der Kontrolle mit ausdrücklich benannten Beleglücken. Darauf können Sie Ihre Entscheidung stützen.
Offizielle Quellen
- FATFWirtschaftliche Berechtigunggeprüft 05.08.2026
Internationaler Standard zur Feststellung der letztlich wirtschaftlich berechtigten Person eines Unternehmens als Grundlage transparenter Kontrollstrukturen.
- Europäisches JustizportalBusiness registers - search for a company in the EUgeprüft 05.08.2026
Amtlicher Zugang zu den nationalen Unternehmensregistern der EU als Quelle für formale Eigentümerstrukturen und Unternehmensverbindungen.
- Europäisches JustizportalBeneficial Ownership Registers Interconnection System (BORIS)geprüft 05.08.2026
Verbund der nationalen Register wirtschaftlich Berechtigter in der EU mit je nach Jurisdiktion unterschiedlichen Zugangsbedingungen.
- Europäische KommissionÜbersicht zu Sanktionen und weiterführenden Quellengeprüft 05.08.2026
Amtliche Informationen zu geltenden restriktiven Maßnahmen der EU für die Prüfung wirtschaftlich Berechtigter und verbundener Personen zum jeweiligen Stichtag.
Weiterführende Beiträge
 Fallbeispiel
Nicht offengelegter wirtschaftlich Berechtigter in einer Offshore-Struktur
Rekonstruktion tatsächlicher Kontrolle anhand mehrerer offener Datenquellen mit Trennung bestätigter und vermuteter Umstände.
- 01 /LeistungErmittlung des wirtschaftlich Berechtigten
- 02 /ArtikelSo prüfen Sie einen Geschäftspartner vor einer Transaktion
- 03 /ArtikelWas eine Personenprüfung vor einer Geschäftspartnerschaft zeigt
- 04 /ArtikelVermögensverschiebungen durch Schuldner und ihre Bedeutung für Gläubiger
- 05 /LeistungUnternehmensprüfung und Due Diligence
- 06 /LeistungPrüfung vor Transaktion und Vertragsabschluss
Den tatsächlichen wirtschaftlich Berechtigten ermitteln?
Beschreiben Sie das Unternehmen, die betroffenen Rechtsordnungen und die anstehende Entscheidung in zwei bis drei Sätzen. Wir erläutern, was tatsächlich geprüft werden kann, welche Dauer zu erwarten ist und welche Informationen unzugänglich bleiben. Dokumente sind bei der ersten Anfrage nicht erforderlich.