Indicios de un titular nominal en la estructura de una empresa
El registro identifica a una persona como propietaria de la empresa. Debe examinarse si toma las decisiones o si otra persona ejerce el control. Esa distinción es central para identificar al beneficiario final.
Tiempo de lectura: 17 minutosEquipo editorial de Blackfile
- 01Titularidad formal y control efectivo
- 02Cuándo puede ser legal una estructura de titularidad nominal
- 03Desajuste entre el perfil del propietario y la dimensión del negocio
- 04Direcciones y administradores recurrentes
- 05Control mediante financiación y contratos
- 06Cambio de propietario antes de una operación o litigio
- 07Cómo se confirma al beneficiario final
- 08Cómo formular inferencias e hipótesis
- 09Cómo se desarrolla un proceso profesional
- 10Qué recibe el cliente al finalizar
- 11Limitaciones y legalidad de los métodos
- 12Ejemplo práctico
- 13Qué preparar para la evaluación inicial
- 14Preguntas frecuentes
Respuesta breve
Un titular nominal figura formalmente como propietario, pero actúa por cuenta o en interés de otra persona sin ejercer por sí mismo las decisiones correspondientes. Una dirección coincidente, la juventud de un propietario o una estructura compleja no permiten establecerlo por sí solos.
Se examina el conjunto: correspondencia entre perfil y dimensión del negocio, direcciones y administradores recurrentes, financiación, poderes y cambios de propiedad antes de una operación o litigio. Los datos accesibles legalmente se tratan como observaciones que requieren contraste, sin convertirlos en un juicio concluyente.
La identificación del beneficiario final se respalda con fuentes independientes y se clasifica según la certeza: hecho confirmado, inferencia fundamentada o hipótesis. El objetivo es mostrar discrepancias entre estructura formal y control efectivo, indicando qué no se ha probado, sin etiquetar a una persona como titular nominal sin fundamento.
Funcionamiento
Titularidad formal y control efectivo
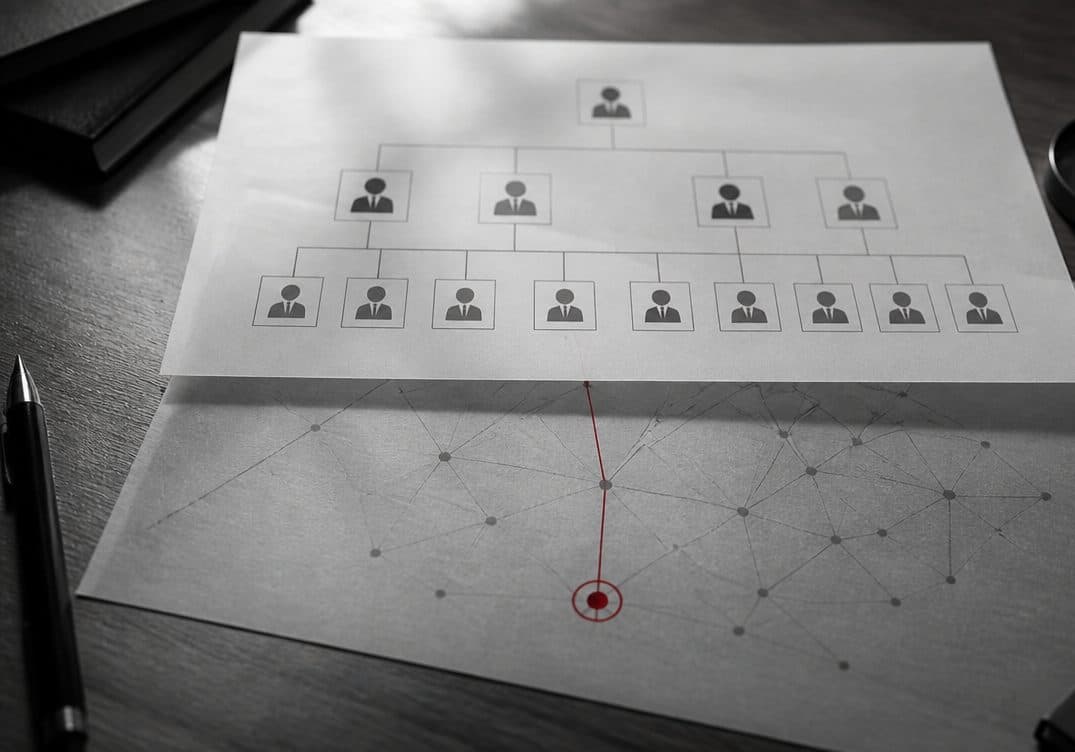
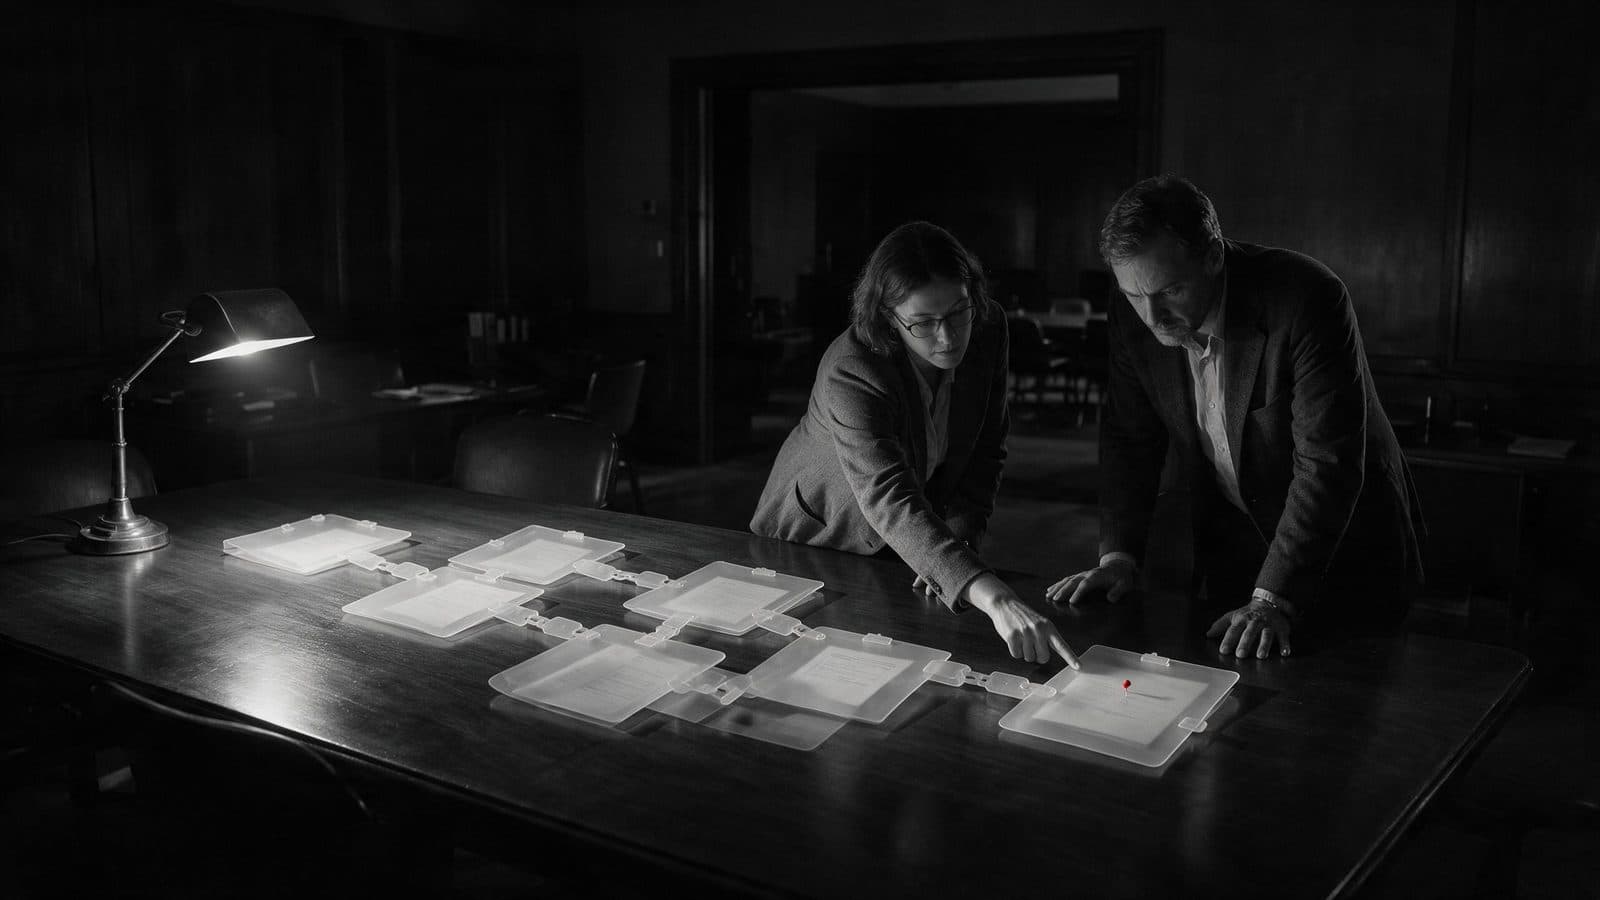
El plano superior muestra lo inscrito; el inferior, quién decide. El rojo señala el punto en que la estructura formal difiere del control efectivo.
La línea roja marca dónde la propiedad formal diverge del control real
Qué significan la titularidad formal y el control efectivo
La titularidad formal es la que consta en el registro: una persona posee una participación, figura como socio o accionista o aparece en los documentos constitutivos. El control efectivo es la capacidad real de determinar decisiones: nombrar a la dirección, disponer de fondos, aprobar operaciones o influir en la estrategia. Ambos planos pueden coincidir, pero esa coincidencia debe comprobarse.
En una estructura de titularidad nominal, quien figura como propietario puede actuar por cuenta de otra persona que ejerce el control. El estándar de transparencia del GAFI exige identificar a la persona física que, en última instancia, posee o controla la persona jurídica.
Para el cliente importa tanto la parte contractual como quien determina efectivamente las decisiones. Si propiedad y control corresponden a personas distintas, cambia la comprensión de los interlocutores y riesgos, aunque la responsabilidad jurídica de cada uno deba evaluarse por separado. Además de quién figura en los documentos, interesa saber quién decidirá si surge una dificultad.
La existencia de un titular nominal no implica una infracción. La separación entre titularidad y control requiere explicación, pero no prueba mala fe. Su significado depende del contexto.
Dos planos que se verifican por separado
- titularidad formal según el registro
- control efectivo de las decisiones
- coincidencias y diferencias entre ambos planos
- quién asume jurídicamente las obligaciones y quién influye en su cumplimiento
Límite de la conclusión. La diferencia entre titularidad formal y control efectivo es una observación. No prueba ilegalidad ni intención ilícita y exige contexto, no etiquetas.
Cuándo puede ser legal una estructura de titularidad nominal
La titularidad nominal puede tener fundamentos legítimos. Una revisión rigurosa debe considerarlos, sin asumir que toda separación entre titularidad y beneficio constituye engaño. De lo contrario, el análisis sería sesgado.
Puede responder a trusts y acuerdos fiduciarios en los que un titular administra bienes para beneficiarios conforme a un acuerdo transparente; gestión profesional de activos; privacidad compatible con la identificación ante bancos y autoridades cuando sea exigible; o planificación societaria y fiscal dentro de la ley.
La cuestión esencial es la transparencia frente a quienes tienen derecho a conocer al beneficiario final. Se comprueba si la estructura cumple las obligaciones de identificación ante bancos, reguladores u otras partes legitimadas. Que el beneficiario no sea público no equivale a ocultación ilícita; importa si se omite información donde existe obligación de facilitarla.
La pregunta pertinente es si el beneficiario final se identifica cuando corresponde y si lo declarado concuerda con los datos observables. La revisión se centra en esa correspondencia, sin prejuzgar por la existencia de una titularidad nominal.
Posibles fundamentos legales de titularidad nominal
- trusts y acuerdos fiduciarios con identificación del beneficiario cuando sea exigible
- gestión profesional de activos mediante contrato
- privacidad compatible con la identificación ante bancos y reguladores
- estructuras societarias y fiscales legales
Desajuste entre el perfil del propietario y la dimensión del negocio
Una discrepancia entre la dimensión de una empresa y la trayectoria pública de su propietario puede justificar preguntas. Un negocio importante con activos y estructura internacional a nombre de alguien sin experiencia o recursos observables no prueba titularidad nominal, pero requiere comprender el contexto.
Pueden observarse activos relevantes sin trayectoria empresarial pública comparable, una biografía que no explique la antigüedad del negocio, participaciones en empresas de sectores y países sin relación aparente o un titular que figura también como empleado sin otra actividad empresarial conocida. La edad, por sí sola, no permite concluir falta de capacidad o titularidad meramente formal.
Los datos se obtienen legalmente de registros, publicaciones y referencias profesionales. Por separado tienen alcance limitado. Puede haber explicaciones sencillas: herencia, negocio familiar, inicio de una actividad o privacidad. Se valoran junto con otros elementos y después de examinar las explicaciones legítimas posibles.
El perfil ayuda a priorizar preguntas: de dónde procede el capital, quién financia y quién gestiona. Orienta la revisión, sin anticipar una conclusión.
Qué se examina en el perfil del propietario
- dimensión del negocio y trayectoria empresarial
- biografía y contexto de la estructura, sin inferencias basadas solo en la edad
- participación en empresas sin relación aparente
- condición de titular y actividad empresarial observable
Direcciones, administradores y prestadores de servicios societarios recurrentes
La repetición de direcciones, administradores, secretarios societarios o prestadores en empresas aparentemente separadas puede señalar vínculos que merecen examen, incluido un posible centro común de gestión.
Una dirección compartida suele corresponder a un prestador de servicios societarios, práctica legal y habitual. También pueden repetirse administradores en decenas de entidades, personas en varias empresas o cambios societarios simultáneos. Cada coincidencia necesita contexto.
Miles de empresas legítimas utilizan domicilios de prestadores profesionales. Un administrador puede ocupar legalmente cargos en muchas entidades. La relevancia depende del conjunto y de las explicaciones disponibles. Debe distinguirse el vínculo técnico por un prestador compartido del control común real.
Las coincidencias permiten elaborar un mapa de posibles relaciones y localizar puntos donde podría concentrarse la gestión. Una relación reconstruida de esta forma sigue siendo una inferencia y se expresa con el grado de respaldo correspondiente.
Qué coincidencias se rastrean
- domicilio social común en empresas aparentemente independientes
- un administrador o secretario societario en varias estructuras
- personas coincidentes entre sociedades
- cambios societarios sincronizados
Control mediante financiación, poderes y contratos
Una persona puede determinar decisiones sin poseer participaciones. Para comprender quién controla la empresa deben examinarse mecanismos que pueden quedar fuera de la estructura formal de propiedad.
La financiación concentrada en una persona o entidad puede conferir influencia. Los poderes amplios permiten actuar en nombre del titular. Los pactos de accionistas, opciones y prendas pueden redistribuir facultades sin modificar inmediatamente los asientos. Los contratos de gestión pueden atribuir decisiones a un gestor distinto del propietario.
Son instrumentos ordinarios y potencialmente legítimos. Requieren atención cuando el poder efectivo se concentra sistemáticamente en alguien distinto del titular y esa diferencia no se explica o se oculta donde deba divulgarse. Algunos mecanismos constan en documentos públicos; otros, en acuerdos privados que solo pueden contrastarse parcialmente.
Examinar el control permite saber quién decide y mediante qué facultades, además de quién figura inscrito. Esa información aclara con quién se está tratando en la práctica.
Mecanismos de control o influencia
- financiación por una persona o entidad
- poderes amplios
- pactos de accionistas, opciones y prendas de participaciones
- contratos que atribuyen la gestión a otra persona
Límite de la conclusión. Los instrumentos de control no son ilícitos por sí mismos. Se examina la discrepancia entre titularidad y decisión efectiva, junto con su explicación y respaldo.
Cambio de propietario antes de una operación o litigio
Los cambios de propiedad son habituales y pueden ser legales. Su proximidad a una operación, litigio, ejecución o revisión modifica las preguntas que deben plantearse.
Se examinan transmisiones antes de una operación relevante, cambios de propietario próximos a una reclamación, reestructuraciones tras las que los activos aparecen en otra entidad y secuencias rápidas de inscripciones que dificultan seguir el historial.
Puede haber explicaciones legítimas: reorganización planificada, salida de un socio, planificación fiscal o sucesión. La coincidencia temporal con un hecho que podría beneficiarse del cambio requiere contexto y no prueba intención. Además, los cambios de nombre o estructura pueden interrumpir las búsquedas históricas, por lo que deben reconstruirse las etapas anteriores.
La cronología permite valorar si los cambios encajan en la evolución ordinaria de la empresa o presentan indicios que requieren otra explicación. La conclusión se expresa como inferencia, sin convertirla en acusación.
Qué se contrasta en el tiempo
- transmisión de participaciones antes de una operación relevante
- cambio de propietario próximo a un litigio o reclamación
- reestructuración antes de la ejecución
- sucesión de inscripciones que dificulta seguir el historial
Cómo se confirma al beneficiario final mediante varias fuentes
La identificación combina fuentes independientes. Una fuente puede contener errores o estar desactualizada; la concordancia de varias mejora el respaldo, siempre que su calidad y origen se comprueben.
La base son los datos oficiales. Los registros societarios y mercantiles nacionales, interconectados en el ámbito europeo, muestran la estructura formal. Los registros de beneficiarios finales añaden la identidad declarada cuando existe acceso. Su disponibilidad varía y la ausencia de un asiento no implica ausencia de beneficiario.
Se añaden publicaciones de autoría verificable, documentos judiciales y regulatorios, listas de sanciones, historial societario e información sobre financiación y gestión. Cada fuente se evalúa por fecha y fiabilidad y se contrasta con las demás. Una diferencia entre beneficiario declarado y control observable se documenta expresamente como hallazgo.
La coincidencia de fuentes independientes puede ofrecer una base sólida para decidir. Una atribución apoyada solo en un indicio indirecto sigue siendo una hipótesis que requiere comprobación. Distinguirlas es parte esencial del trabajo.
Fuentes que se integran
- registros societarios y sistemas de interconexión
- registros de beneficiarios finales cuando sean accesibles
- publicaciones y documentos judiciales y de sanciones con fecha
- información sobre financiación, gestión e historial societario
Cómo formular correctamente inferencias e hipótesis
Calificar a una persona como titular nominal basándose solo en indicios indirectos genera riesgo jurídico y debilita el informe. Una afirmación sin respaldo suficiente no debe sustentar una negociación o decisión como si estuviera probada.
Se distinguen tres niveles. Hecho: participación, cargo, fecha o episodio respaldado por registro o documento oficial. Inferencia: conclusión derivada de varios hechos, como «la estructura presenta indicios de control por determinada persona». Hipótesis: explicación pendiente de comprobar, como «el titular formal podría actuar en interés de otra persona». Se identifican por separado.
El lenguaje refleja el respaldo: «se observa una diferencia entre titularidad formal e indicios de control efectivo», «la estructura presenta características compatibles con titularidad nominal» o «las fuentes siguientes apoyan con un grado elevado de confianza la posible identificación del beneficiario final». La formulación depende de los datos, no de la conclusión deseada.
Un hecho confirmado puede fundamentar una pretensión; una inferencia, una posición negociadora o cláusulas de protección; una hipótesis, nuevas comprobaciones. Su utilización jurídica se valora con el abogado. Confundirlos lleva a decidir sobre una suposición tratada como prueba.
Tres niveles separados
- hecho: respaldado por registro o documento
- inferencia: deriva del conjunto de los hechos
- hipótesis: requiere comprobaciones adicionales
- el lenguaje refleja el respaldo disponible
Límite de la conclusión. Atribuir titularidad nominal solo por indicios indirectos genera riesgo jurídico. Una conclusión rigurosa distingue hecho, evaluación e hipótesis y refleja el peso de los datos.
Cómo se desarrolla un proceso profesional
Primero se reconstruye la estructura formal y después se examina el control. La profundidad responde a la importancia de la decisión.
- 01
Definición del encargo
Empresa, decisión prevista, jurisdicciones, plazo e información conocida con sus fuentes.
- 02
Estructura formal
Propietarios, participaciones, administradores e historial en registros oficiales. Identificación precisa y descarte de homónimos.
- 03
Perfil y coincidencias
Relación entre perfiles y dimensión del negocio, direcciones y administradores recurrentes, y empresas vinculadas.
- 04
Plano del control
Financiación, poderes, pactos y contratos de gestión. Distinción entre titularidad formal y control efectivo.
- 05
Cronología
Secuencia de cambios y contraste con operaciones, litigios y ejecuciones.
- 06
Integración de fuentes
Confirmación mediante fuentes independientes concordantes y referidas a una fecha.
- 07
Informe y decisión
Hechos, inferencias, hipótesis e incógnitas separados. Recomendaciones concretas, sin etiquetas infundadas.
Qué recibe el cliente al finalizar
- Estructura formal reconstruida con identificación precisa y descarte de coincidencias de nombre.
- Mapa de vínculos que distingue lo confirmado en registros, lo reconstruido mediante indicios y lo inaccesible.
- Evaluación del control mediante financiación, poderes y contratos para comprender quién determina las decisiones.
- Cronología de cambios estructurales comparada con hechos externos.
- Conclusión sobre el beneficiario final con grado de respaldo: hecho confirmado, inferencia fundamentada o hipótesis.
- Explicación directa de lo no establecido y sus motivos, sin presentar acusaciones como pruebas.
Limitaciones y legalidad de los métodos
Se utilizan fuentes abiertas y oficialmente accesibles: registros societarios y de beneficiarios finales, bases judiciales, listas de sanciones y publicaciones de autoría verificable. No se recurre a accesos ilegales a datos restringidos, bancarios o personales ni se explican métodos para eludir la transparencia.
La información de beneficiarios puede ser pública, estar sujeta a solicitud motivada o no ser accesible. La falta de un asiento solo indica que esa fuente no ofrece el dato. El informe señala los límites y no presenta lo inaccesible como verificado.
La revisión no realiza una calificación jurídica. El abogado valora las consecuencias legales y el tribunal determina las cuestiones sometidas a su competencia, como simulación o mala fe. Los materiales sirven de base sin sustituir esas funciones. Cifras y plazos se publican únicamente con respaldo documental.
Ejemplo compuesto
Ejemplo práctico
Situación inicial: qué parecía sencillo
Una empresa estudiaba una operación importante con una contraparte cuyo único propietario formal era una persona física. El registro mostraba una estructura sencilla: un titular, empresa activa y actividad acorde con la operación.
Primera discrepancia: perfil del propietario
La primera discrepancia afectaba al perfil. La dimensión del negocio suponía capital y trayectoria relevantes, pero las fuentes abiertas no mostraban otros proyectos comparables ni una experiencia empresarial correspondiente del titular.
Segunda discrepancia: patrones repetidos
La segunda eran las coincidencias. El domicilio social y uno de los administradores aparecían en otras empresas formalmente separadas, pero con elementos que permitían reconstruir un posible conjunto vinculado.
Tercera discrepancia: control
La tercera afectaba al control. La financiación se vinculaba a una estructura distinta del propietario formal y los materiales accesibles mostraban indicios de un contrato de gestión.
Cómo se expuso en el informe
Ninguna observación se presentó como prueba de titularidad nominal. El informe describió discrepancias e indicios compatibles con esa estructura, separando lo confirmado, lo reconstruido y lo inaccesible. Indicó que la identificación definitiva requería información no disponible legalmente para la revisión.
Cómo cambiaron las condiciones de la operación
El cliente decidió continuar con otras condiciones: divulgación del beneficiario final como condición contractual, garantías de una entidad vinculada y pagos por etapas. La incertidumbre permaneció, pero se hizo explícita y se tuvo en cuenta en el contrato.
Límite de la conclusión. Ejemplo compuesto a partir de encargos habituales; se han modificado los detalles. El ejemplo ilustra la lógica del trabajo, no el resultado de un cliente concreto.
Qué preparar para la evaluación inicial
- Denominación exacta, número de registro y jurisdicción, tomados de documentos, no de la presentación.
- Decisión prevista: operación, inversión, litigio o asociación.
- Propietario declarado e información conocida sobre él.
- Jurisdicciones relacionadas con la empresa y su estructura.
- Comprobaciones realizadas y fuentes utilizadas.
- Fecha límite para decidir.
En la primera etapa no se necesitan documentos ni datos personales de terceros. Esta información basta para evaluar alcance y plazo.
Preguntas frecuentes
Las fuentes abiertas permiten identificar indicios y diferencias entre titularidad y control, y respaldar al beneficiario mediante varias fuentes. Una determinación definitiva puede requerir datos inaccesibles para la revisión y una valoración jurídica o judicial. El informe señala ese límite.
Por sí solo suele tener poco alcance. Miles de empresas legítimas utilizan una dirección de un prestador societario. Se examina junto con administradores comunes, financiación o cambios sincronizados, y después de contrastar la explicación técnica del domicilio compartido.
No. Trusts, acuerdos fiduciarios, gestión de activos y privacidad compatible con la divulgación exigida pueden ser legales. El riesgo se relaciona con ocultar al beneficiario donde existe obligación de identificarlo.
La edad por sí sola no es fundamento de sospecha. Debe examinarse el contexto: herencia, empresa familiar, éxito empresarial temprano o privacidad pueden explicar el perfil. Solo las discrepancias relevantes, contrastadas con otros datos y explicaciones, justifican profundizar.
Ambos planos importan y deben distinguirse. Una persona sin participaciones puede influir mediante financiación, poderes y contratos. El registro muestra quién figura como titular; el análisis del control aclara quién decide. Juntos permiten comprender a la contraparte.
Depende de la profundidad y las jurisdicciones. La estimación se prepara después de definir el encargo y acordar el alcance. Reconstruir una estructura formal con registros abiertos suele ser más rápido que examinar el control en varios países.
No. Para la evaluación inicial bastan el nombre de la empresa, las jurisdicciones y la decisión. No se solicitan materiales sensibles ni datos de terceros; si se continúa, se acuerda por separado el canal de entrega adecuado.
Materiales estructurados: propiedad formal, mapa de vínculos, evaluación del control, cronología y conclusión sobre el beneficiario final, con hechos, inferencias e hipótesis separados. Una base para decidir y trabajar con el abogado, sin atribuir etiquetas infundadas.
Conclusión
La posible titularidad nominal exige examinar la relación entre lo inscrito y quien decide. Ni una dirección coincidente, ni la edad del propietario, ni una estructura compleja bastan por sí solas.
El valor está en el rigor de la conclusión: mostrar diferencias entre propiedad y control, contrastar fuentes y separar hechos, evaluaciones e hipótesis. El informe ofrece un panorama claro e identifica lo no probado para que el cliente decida con conocimiento de los límites.
Fuentes oficiales
- FATFTitularidad realverificado 05.08.2026
Estándar internacional de identificación del beneficiario final, base de los requisitos de transparencia del control.
- Portal Europeo de e-JusticiaBusiness registers - search for a company in the EUverificado 05.08.2026
Acceso oficial a los registros mercantiles de la UE para conocer propiedad formal y vínculos societarios.
- Portal Europeo de e-JusticiaBeneficial Ownership Registers Interconnection System (BORIS)verificado 05.08.2026
Interconexión de registros nacionales de beneficiarios finales de la UE, con acceso distinto según la jurisdicción.
- Comisión EuropeaPanorama de sanciones y recursos relacionadosverificado 05.08.2026
Información oficial de medidas restrictivas de la UE para verificar al beneficiario y personas vinculadas en una fecha concreta.
Materiales relacionados
 Caso
Beneficiario final oculto en una estructura offshore
Reconstrucción del control efectivo a partir del conjunto de datos abiertos, distinguiendo lo confirmado de lo supuesto.
- 01 /ServicioIdentificación del beneficiario final
- 02 /ArtículoCómo verificar a una contraparte antes de una operación
- 03 /ArtículoQué permite conocer la verificación de una persona antes de una asociación empresarial
- 04 /ArtículoCómo se desplazan los activos de un deudor y qué implica para el acreedor
- 05 /ServicioVerificación de empresas y debida diligencia
- 06 /ServicioRevisión antes de una operación o contrato
¿Necesita identificar al beneficiario final de una empresa?
Describa la empresa, las jurisdicciones y la decisión que debe tomar en dos o tres frases. Le indicaremos qué se puede verificar en su caso, en qué plazo y qué información seguirá siendo inaccesible. En la primera etapa no se necesitan documentos.