Historial y propiedad
- cronología profesional y empresarial
- propiedad de empresas y funciones societarias
- contraste de empresas, participaciones, funciones y fechas
Actualizado
ORIGEN DE LOS FONDOS / ORIGEN DEL PATRIMONIOBlackfile ayuda a reconstruir un historial verificable del capital y a mostrar cómo los fondos concretos se relacionan con ingresos, actividad empresarial, venta de activos, herencias, inversiones u otras fuentes legales.
Contrastamos los documentos del cliente con el historial societario y fuentes independientes, detectamos períodos sin explicar y preparamos materiales estructurados para el trabajo posterior del banco, notario, abogado o equipo de cumplimiento.
En la primera fase no envíe extractos bancarios, documentos fiscales, datos de pasaporte ni información de terceros.
Source of Funds es el origen de los fondos de una operación concreta: la cuenta o activo, la fuente inmediata del dinero y el recorrido hasta el pago. Esta cuestión se documenta en torno a una operación.
Source of Wealth es la historia de todo el patrimonio: trayectoria profesional y empresarial, propiedad de empresas y activos, ingresos, dividendos, ventas y herencias, además de la coherencia general entre la historia conocida y el patrimonio. Esta cuestión se documenta mediante una cronología de varios años.
Blackfile analiza ambas dimensiones como dos líneas de un mismo esquema temporal.
Apertura o mantenimiento de relaciones bancarias.
Operación internacional de gran importe.
Compra de un inmueble u otro activo.
Inversión o participación en una operación.
Herencia, donación o transmisión de capital familiar.
Venta de un negocio o una participación.
Solicitud de un notario, fondo, socio o equipo de cumplimiento.
Incoherencias entre documentos antiguos y recientes.
Blackfile trabaja con los documentos facilitados legalmente por el cliente y con fuentes independientes disponibles. La verificación se organiza en torno a la operación concreta y al historial conocido del capital.
El historial del capital adquiere fuerza cuando cada episodio sustancial está vinculado a un documento o una fuente independiente
Cómo se formó el patrimonio por años y acontecimientos económicos
Cómo llegaron los fondos concretos a la operación actual
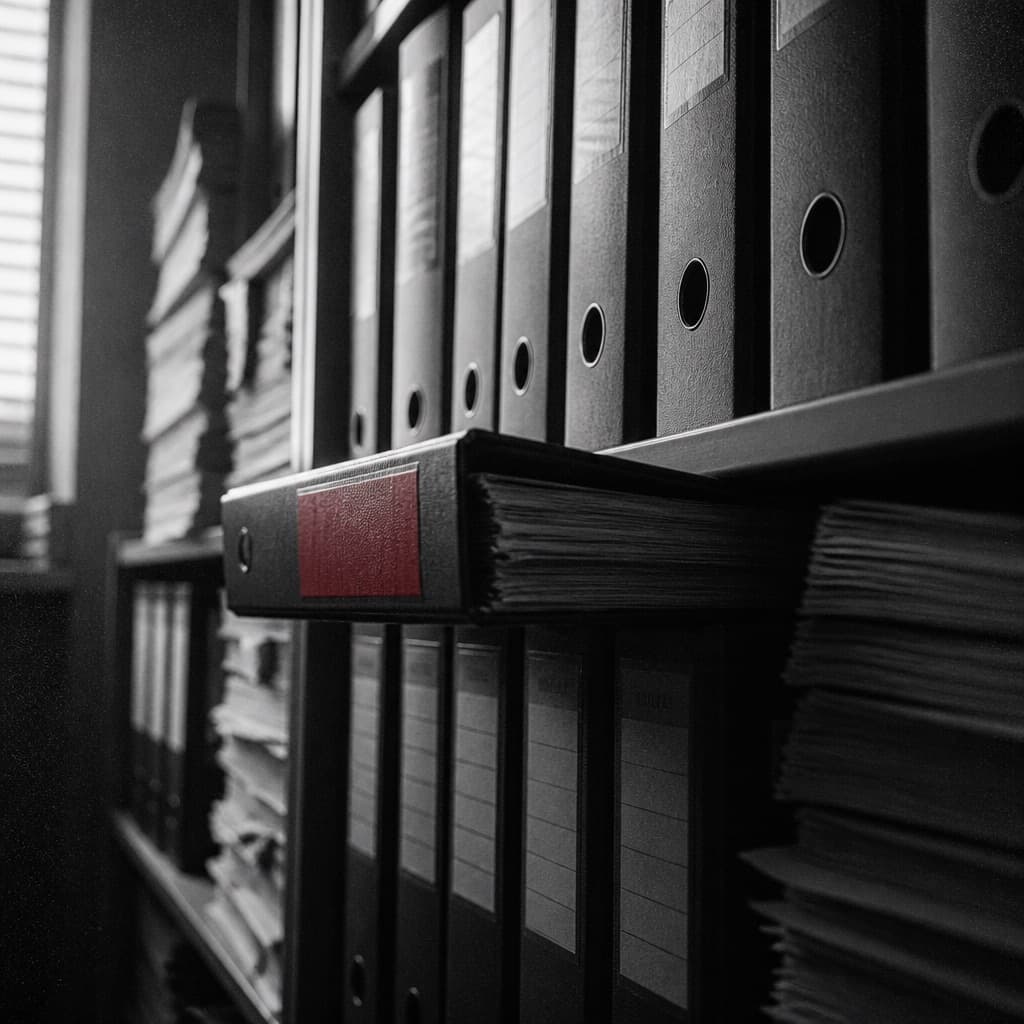
El esquema muestra un modelo, no datos de un cliente concreto. La línea superior representa la formación del patrimonio por años; la inferior, el recorrido de los fondos concretos hasta la operación actual. El rojo señala únicamente una laguna entre el hecho declarado y su respaldo documental.
El importe de un hecho solo se indica si está confirmado y autorizado para su uso. No se elabora un dictamen fiscal o jurídico sin un especialista cualificado.
Se distingue lo confirmado de lo declarado; cada conclusión sustancial se vincula a un documento o fuente, y las lagunas se presentan en una lista separada.
La explicación SoF de la operación y la explicación SoW del historial del patrimonio son dos documentos relacionados, pero diferentes.
Cronología de formación del patrimonio: hechos, períodos, documentos y estados de confirmación en una misma línea temporal.
Funciones societarias, participaciones y hechos sustanciales contrastados por fechas y países.
Cada documento se vincula a un hecho de la cronología y a la afirmación que acredita.
Registro de fuentes: qué se verificó, dónde y en qué fecha, con las limitaciones de cada fuente.
Períodos sin explicar, documentos ausentes y preguntas adicionales con la formulación de la explicación necesaria.
Resumen breve y estructurado desde el que la parte receptora comienza a examinar el material.
Lista de preguntas para el asesor fiscal o jurídico sobre los puntos que requieren una valoración profesional especializada.
Blackfile no decide en nombre del banco, notario, inversor o regulador ni garantiza la aprobación de la operación.
Un banco o notario ha solicitado explicar el origen de los fondos. El resultado es un material estructurado que reúne los documentos dispersos.
El patrimonio familiar necesita un historial consolidado de varias décadas. El resultado es una cronología, un índice documental y una relación de lagunas.
La venta de un negocio o participación explica el pago, pero no todo el historial. El resultado es una doble cronología del patrimonio y de los fondos de la operación.
Para una operación o litigio se necesita un historial verificable del capital del cliente. El resultado es una exposición narrativa, un registro de fuentes y materiales que sustenten la posición.
La revisión interna necesita una organización independiente. El resultado distingue lo confirmado, lo declarado y las lagunas.
El dictamen necesita una base factual. El resultado es una cronología, documentos y una lista de preguntas que requieren especialización profesional.
Encargo. El cliente podía acreditar el ingreso por la venta de una participación, pero los documentos no explicaban cómo la había adquirido ni cómo se financió inicialmente. Los hechos societarios se repartían entre varios países y períodos.
Resultado. Blackfile elaboró una doble cronología: el recorrido de los fondos de la operación actual y la formación del patrimonio. Se distinguieron los hechos confirmados, los documentos del cliente y las fuentes independientes, y el período sin explicar se señaló para preparación adicional.
El ejemplo es compuesto y no describe a un cliente concreto. La imagen es ilustrativa y no revela la identidad del cliente.
Operación, países, períodos y quién solicitó la explicación.
Finalidad legal y derecho a transmitir información en la siguiente fase.
Qué explica la operación concreta y qué explica el patrimonio completo.
Los acontecimientos patrimoniales se vinculan a documentos y fuentes independientes.
Contraste con el historial societario y verificación de discrepancias sustanciales.
Exposición narrativa, índice documental, registro de fuentes y relación de lagunas.
El formato depende del número de países y períodos, el volumen documental y quién solicitó la explicación.
Presupuesto personalizado tras evaluar el alcance
El plazo comienza cuando se acuerda el alcance y se recibe la información inicial
Explicación verificable del origen de los fondos de una operación concreta.
Presupuesto personalizado tras evaluar el alcance
El plazo comienza cuando se acuerda el alcance y se recibe la información inicial
Historial de formación del patrimonio: empresas, activos, acontecimientos y documentos justificativos.
Presupuesto personalizado tras evaluar el alcance
El plazo comienza cuando se acuerda el alcance y se recibe la información inicial
Doble línea temporal: recorrido de los fondos de la operación e historial del patrimonio en una misma estructura.
Blackfile no obtiene datos bancarios sin que el cliente los facilite legalmente, no acredita el pago de impuestos en lugar de la autoridad fiscal o del asesor ni certifica la autenticidad documental en lugar del emisor.
Blackfile no garantiza la decisión del banco, notario o regulador: ayuda a reunir, verificar y estructurar la explicación, pero no decide por la parte receptora.
Source of Funds explica el origen de los fondos de una operación concreta: fuente, cuenta o activo y recorrido del dinero hasta el pago. Source of Wealth explica cómo se formó el patrimonio completo: ingresos, actividad empresarial, ventas, herencias y coherencia del capital con el historial conocido. La parte receptora puede solicitar una explicación, la otra o ambas.
Contratos, documentos societarios, acuerdos de distribución de beneficios, documentos de herencias y donaciones, extractos facilitados por el cliente y fuentes independientes, como registros y publicaciones. La lista exacta depende de la operación y de los requisitos de la parte receptora.
Sí, dentro de los documentos y fuentes disponibles. Cuanto más antiguo sea el período, más frecuente será recurrir a un conjunto de confirmaciones independientes: registros mercantiles, estados financieros y publicaciones. En esos puntos se indica el grado de respaldo, sin presentarlos automáticamente como hechos establecidos.
La pérdida de un documento no siempre impide aclarar la cuestión: el hecho puede respaldarse con el historial societario, registros o publicaciones. Los puntos sin explicar se incluyen en la lista de lagunas, indicando qué aclaración o documento alternativo se necesita.
No. La autoridad fiscal o un asesor especializado confirma el pago de impuestos. Blackfile prepara la cronología y el índice documental que puede utilizar el asesor, además de una lista de preguntas para él.
Sí. Se consideran los requisitos del banco y del país a partir de la solicitud recibida o de una fuente oficial. La estructura del material, con exposición narrativa, índice documental y registro de fuentes, puede utilizarse en distintas jurisdicciones; la necesidad de una valoración jurídica local se indica por separado.
No. Decide el banco, notario, inversor o regulador. El informe estructura la explicación, vincula los hechos con documentos y ayuda a resolver las lagunas que suelen generar preguntas, pero no garantiza la aprobación.
En la primera fase no se solicitan extractos bancarios, documentos fiscales, datos de pasaporte ni información de terceros. Los materiales posteriores se transmiten por el canal acordado, se utilizan únicamente para el encargo y se mantienen confidenciales conforme a las obligaciones aplicables.
En la primera fase no envíe extractos bancarios, documentos fiscales, datos de pasaporte ni información de terceros. Basta con la finalidad y la estructura del encargo.