Indizi di un titolare nominale nella struttura societaria
Una persona risulta proprietaria della società nei registri. Occorre capire se sia lei a prendere le decisioni o se il controllo appartenga ad altri. È questa distinzione a guidare l’accertamento del titolare effettivo.
Tempo di lettura: 17 minutiRedazione Blackfile
- 01Proprietà formale e controllo effettivo
- 02Quando l’intestazione nominale è lecita
- 03Incoerenza tra profilo del proprietario e dimensione dell’impresa
- 04Indirizzi e amministratori ricorrenti
- 05Controllo attraverso finanziamenti e contratti
- 06Cambio di proprietario prima di un’operazione o di una controversia
- 07Come si verifica il titolare effettivo
- 08Come formulare conclusioni e ipotesi
- 09Come si svolge un processo professionale
- 10Che cosa riceve il cliente
- 11Limiti e liceità dei metodi
- 12Esempio pratico
- 13Che cosa preparare per la valutazione iniziale
- 14Domande frequenti
In breve
Un intestatario nominale figura formalmente come proprietario, ma agisce nell’interesse di un’altra persona senza esercitare autonomamente il controllo. Non lo si può accertare da un solo indizio: indirizzi coincidenti, un giovane proprietario di una grande impresa o una struttura complessa non provano nulla da soli.
Conta l’insieme degli elementi: incoerenza tra profilo del proprietario e dimensione dell’impresa, indirizzi e amministratori ricorrenti, controllo mediante finanziamenti o procure, cambi di proprietà prima di operazioni o controversie. Gli indizi possono emergere da fonti aperte lecite, ma restano osservazioni da valutare.
Il titolare effettivo si verifica attraverso più fonti indipendenti, distinguendo fatti documentati, conclusioni motivate dall’insieme dei dati e ipotesi di lavoro. La verifica mostra le eventuali divergenze tra proprietà formale e controllo reale e indica chiaramente ciò che non è dimostrato.
Meccanismo
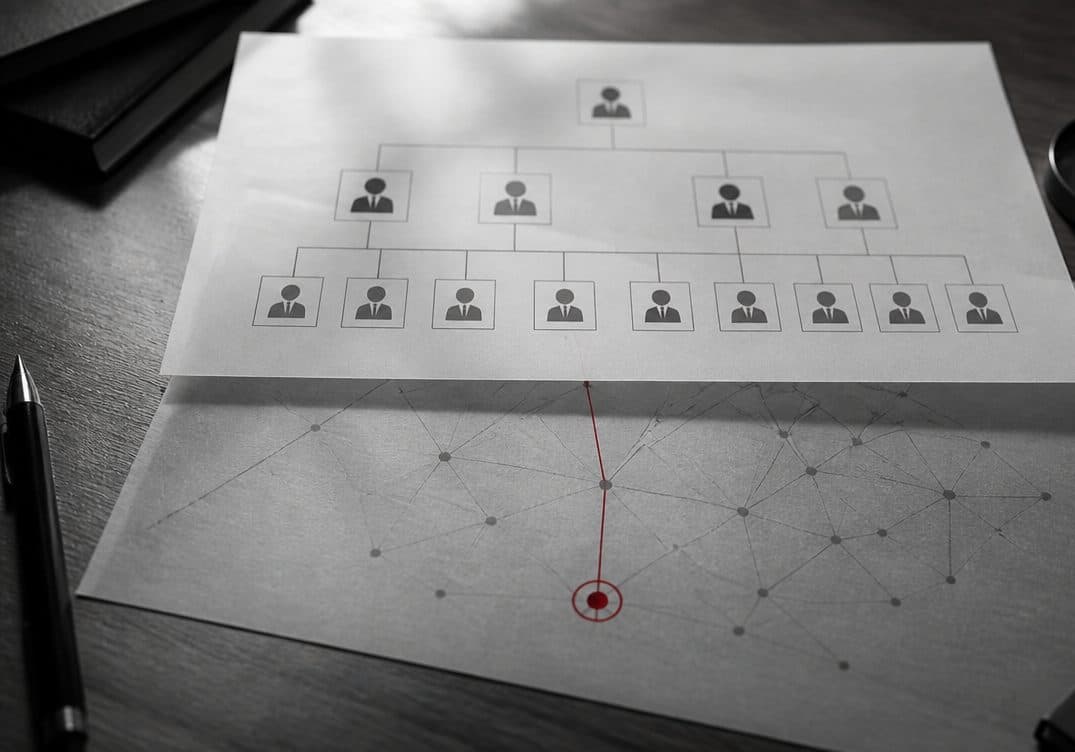
Proprietà formale e controllo effettivo a confronto
Il livello superiore mostra ciò che risulta nei registri; quello inferiore chi decide effettivamente. Il rosso evidenzia il punto in cui struttura formale e controllo divergono.
La linea rossa indica dove la proprietà formale diverge dal controllo effettivo
Cosa significano proprietà formale e controllo effettivo
La proprietà formale è quella risultante dai registri: una persona detiene una quota, figura come socio o azionista ed è indicata nei documenti societari. Il controllo effettivo è la capacità di determinare concretamente le decisioni: nominare i dirigenti, disporre delle risorse, approvare operazioni e influire sulla strategia. Occorre verificare come questi due livelli si rapportino nella società esaminata.
Nell’intestazione nominale, chi figura nei registri può essere diverso da chi prende le decisioni e beneficia del controllo. Gli standard di trasparenza del GAFI richiedono di risalire alle persone fisiche che, in ultima istanza, possiedono o controllano le persone giuridiche.
Per il cliente è una distinzione concreta: la controparte formale può avere un centro decisionale diverso. Comprenderlo aiuta a individuare responsabilità contrattuali, interlocutori in caso di controversia e rischi connessi al controllo. Oltre al proprietario risultante dai documenti, conta sapere chi decide quando sorgono difficoltà.
La presenza di un intestatario nominale non equivale a una violazione. La separazione tra proprietà formale e controllo effettivo richiede una spiegazione e va interpretata nel contesto, senza dedurne automaticamente mala fede.
Due livelli da verificare separatamente
- proprietà formale risultante dal registro
- controllo effettivo delle decisioni societarie
- coincidenza o divergenza tra i due livelli
- soggetto effettivamente responsabile delle obbligazioni contrattuali
Limite della conclusione. La divergenza tra proprietà formale e controllo effettivo è un’osservazione da spiegare. Non dimostra di per sé illegalità né intenzioni illecite.
Quando l’intestazione nominale può essere lecita
L’intestazione nominale può avere finalità lecite. Una verifica imparziale deve considerarle, senza trattare ogni separazione tra titolarità e controllo come un segnale di inganno.
Le ragioni lecite comprendono trust e strutture fiduciarie, nei quali il titolare formale gestisce i beni nell’interesse del beneficiario secondo un accordo trasparente; gestione professionale del patrimonio su base contrattuale; riservatezza personale accompagnata dalla comunicazione del titolare effettivo alla banca e alle autorità competenti; strutture societarie e fiscali conformi alla legge.
Il punto decisivo è la trasparenza verso chi ha titolo a conoscere il titolare effettivo. Una struttura conforme lo comunica alla banca, alle autorità e, quando richiesto e giustificato, alla controparte. Il rischio emerge quando il titolare viene nascosto proprio dove esiste un obbligo di comunicarlo. L’assenza di pubblicità, da sola, non prova un problema.
La domanda utile è quindi se il titolare effettivo venga dichiarato dove necessario e se la dichiarazione corrisponda al controllo osservabile. È questo che la verifica deve chiarire.
Possibili basi lecite dell’intestazione nominale
- trust e accordi fiduciari con comunicazione del titolare effettivo
- gestione patrimoniale professionale su base contrattuale
- riservatezza con comunicazione a banca e autorità competenti
- strutture societarie e fiscali conformi alla legge
Incoerenza tra profilo del proprietario e dimensione dell’impresa
Un primo elemento è la coerenza tra il proprietario formale e l’impresa. Una grande attività, con fatturato, beni e struttura internazionale, intestata a una persona senza tracce di esperienza, risorse o storia comparabili richiede un approfondimento. Non prova però un’intestazione nominale.
Le discrepanze possono essere diverse: il proprietario di un bene importante senza storia imprenditoriale pubblicamente riscontrabile; età o biografia poco coerenti con durata e complessità dell’attività; partecipazioni esclusive in società di settori e paesi scollegati; un titolare di quote che compare anche come dipendente ordinario o senza altre attività professionali note.
Questi elementi possono emergere lecitamente da registri societari, pubblicazioni e fonti professionali. Isolatamente hanno un peso limitato: successioni, imprese familiari, iniziative recenti o riservatezza possono spiegarli. Acquistano rilievo insieme ad altri indizi, dopo aver verificato le possibili spiegazioni lecite.
L’utilità pratica è orientare gli approfondimenti: origine del capitale, provenienza dei fondi e gestione effettiva. Una discrepanza nel profilo è un punto di partenza per la verifica.
Cosa osservare nel profilo del proprietario
- coerenza tra dimensione dell’impresa e storia professionale
- coerenza tra età, biografia e complessità della struttura
- partecipazioni in società scollegate senza una logica evidente
- coerenza tra titolarità delle quote e attività professionale
Indirizzi, amministratori e fornitori di servizi societari ricorrenti
Indirizzi, amministratori, segretari societari e fornitori di servizi ricorrenti in società apparentemente distinte possono suggerire un centro di gestione comune dietro strutture formalmente separate.
Le ricorrenze includono un indirizzo registrato condiviso da molte società, spesso legittimamente presso un fornitore di servizi; lo stesso amministratore o segretario in decine di entità; persone comuni a società prive di legami formali; modifiche societarie sincronizzate in un gruppo di persone giuridiche apparentemente indipendenti.
È facile sovrainterpretare queste coincidenze. Migliaia di società lecite condividono indirizzi di domiciliazione e un amministratore professionale può avere numerosi incarichi. Contano l’insieme degli indizi e l’assenza di una spiegazione semplice. La verifica distingue la condivisione di un fornitore dal controllo comune effettivo.
Le ricorrenze aiutano a ricostruire una possibile mappa di collegamenti e a individuare dove potrebbero convergere le decisioni. Una relazione dedotta da tali elementi resta una conclusione analitica motivata, da distinguere da un fatto documentato.
Quali ricorrenze esaminare
- stesso indirizzo registrato per società apparentemente scollegate
- stesso amministratore o segretario in più strutture
- persone presenti in diverse società
- modifiche societarie sincronizzate nel gruppo
Controllo attraverso finanziamenti, procure e contratti
Una persona può determinare le decisioni di una società senza possederne quote. Per questo il controllo è spesso il livello più significativo da esaminare, anche attraverso strumenti esterni alla struttura proprietaria formale.
I meccanismi comprendono finanziamenti da cui dipende l’impresa; procure ampie che consentono di agire per il proprietario; patti parasociali, opzioni e pegni su partecipazioni che redistribuiscono i poteri senza modificare i registri; contratti di gestione che affidano le decisioni a un gestore.
Questi strumenti sono di per sé leciti e comuni nella vita societaria. Un possibile indizio emerge quando il potere si concentra sistematicamente su un soggetto diverso dal proprietario dichiarato e tale divergenza viene nascosta. Alcuni strumenti sono documentati pubblicamente, altri restano in accordi privati e possono essere ricostruiti solo indirettamente.
Verificare il controllo significa individuare chi decide realmente e attraverso quali poteri. È una domanda complementare alla proprietà registrata e chiarisce con chi il cliente si confronta sul piano sostanziale.
Strumenti attraverso cui si esercita il controllo
- finanziamento della società da parte di un solo soggetto o struttura
- procure con ampi poteri
- patti parasociali, opzioni e pegni su partecipazioni
- contratti di gestione che attribuiscono poteri decisionali
Limite della conclusione. Gli strumenti di controllo sono di per sé leciti. Va approfondita la divergenza sistematica tra il proprietario formale e chi prende effettivamente le decisioni.
Cambio di proprietario prima di un’operazione o di una controversia
I cambi di proprietà sono ordinari e leciti. Il loro rilievo dipende anche dalla vicinanza temporale a operazioni, controversie, esecuzioni o verifiche.
Richiedono attenzione trasferimenti di quote poco prima di un’operazione nella quale conta conoscere il controllo reale; cambi di proprietario alla vigilia di una controversia o di richieste di pagamento; ristrutturazioni prima dell’esecuzione che spostano beni essenziali; rapide modifiche registrali che rendono difficile collegare l’attuale proprietario alla storia della società.
Ogni modifica può avere spiegazioni lecite: riorganizzazione pianificata, uscita di un socio, pianificazione fiscale o successione. Il segnale da approfondire è la coincidenza con un evento rispetto al quale il cambiamento produce un vantaggio, senza altra spiegazione riscontrata. Modifiche di nome o struttura possono inoltre interrompere la continuità delle ricerche, rendendo necessario recuperare la storia precedente.
La cronologia mette in relazione i cambiamenti e gli eventi esterni. Aiuta a valutare se la riorganizzazione rientri nella normale attività o possa essere collegata a una situazione specifica. Il risultato viene formulato come valutazione motivata.
Cosa confrontare nel tempo
- trasferimento di una quota prima di un’operazione rilevante
- cambio di proprietario prima di controversie o richieste
- ristrutturazione prima dell’esecuzione
- successione di modifiche registrali che interrompe la continuità storica
Come verificare il titolare effettivo attraverso più fonti
Accertare il titolare effettivo richiede un quadro costruito con fonti indipendenti. Una fonte può essere errata o superata; la concordanza di più fonti aumenta l’affidabilità della conclusione.
La base è costituita dai dati ufficiali. Registri societari e commerciali nazionali e sistemi europei di interconnessione descrivono la proprietà formale. I registri dei titolari effettivi, ove esistenti e accessibili, aggiungono le dichiarazioni di titolarità. L’accesso varia tra giurisdizioni e l’assenza di una registrazione non implica l’assenza di un titolare effettivo.
Si integrano poi pubblicazioni con autore verificabile, atti giudiziari e delle autorità di vigilanza, elenchi sanzionatori, storia societaria e tracce di finanziamento e gestione. Ogni fonte viene valutata per data e affidabilità. Le divergenze tra titolarità dichiarata e controllo osservato sono un risultato da documentare espressamente.
Una titolarità sostenuta da più fonti indipendenti offre una base più solida per decidere. Una ricostruzione fondata su un unico indizio indiretto resta un’ipotesi da approfondire. La verifica deve rendere chiara questa differenza.
Fonti da confrontare
- registri societari e sistemi di interconnessione
- registri dei titolari effettivi, quando accessibili
- pubblicazioni, atti giudiziari e fonti sanzionatorie datati
- tracce di finanziamento, gestione e storia societaria
Come formulare correttamente conclusioni e ipotesi
Definire una persona intestataria nominale sulla sola base di indizi indiretti è un errore rischioso. Un’affermazione priva di fondamento affidabile può esporre a conseguenze legali e compromettere l’utilità del materiale nelle trattative, in giudizio e nelle decisioni.
Si distinguono tre livelli. Il fatto è confermato da un registro o documento ufficiale: quota, incarico, data o evento. La conclusione deriva da più fatti: «la struttura presenta indizi di controllo da parte di una determinata persona». L’ipotesi richiede ulteriori verifiche: «il proprietario formale potrebbe agire nell’interesse di un altro soggetto». Il rapporto mantiene separati questi livelli.
Le formulazioni appropriate descrivono le evidenze: «emerge una divergenza tra proprietà formale e indizi di controllo effettivo»; «la struttura presenta caratteristiche compatibili con un’intestazione nominale»; «la titolarità effettiva è altamente probabile, sulla base della concordanza delle seguenti fonti». Il linguaggio riflette il peso dei riscontri.
Questa distinzione rende il risultato utilizzabile. Un fatto confermato può sostenere una richiesta; una conclusione motivata può orientare trattative e clausole di tutela; un’ipotesi può guidare ulteriori verifiche. Confondere i livelli significa rischiare di decidere su una supposizione trattata come provata.
Tre livelli da mantenere distinti
- fatto: confermato da un registro o documento
- conclusione: ricavata dall’insieme dei fatti
- ipotesi: richiede ulteriori verifiche
- il linguaggio del rapporto riflette il peso dei riscontri
Limite della conclusione. Definire una persona intestataria nominale sulla base di indizi indiretti espone a rischi legali e indebolisce il risultato. Una conclusione corretta distingue fatti, valutazioni e ipotesi, in proporzione alla solidità dei dati.
Come si svolge un processo professionale
Si ricostruisce prima la proprietà formale, poi il controllo. La profondità della verifica dipende dalla rilevanza della decisione.
- 01
Definizione dell'incarico
Società da esaminare, decisione prevista, giurisdizioni, scadenza, informazioni già note e relative fonti.
- 02
Struttura formale
Proprietari, quote, amministratori e storia attraverso i registri ufficiali. Identificazione precisa delle persone ed esclusione degli omonimi.
- 03
Profilo e ricorrenze
Coerenza dei proprietari con la dimensione dell’impresa, indirizzi e amministratori ricorrenti e società collegate.
- 04
Analisi del controllo
Finanziamenti, procure, accordi e contratti di gestione. Distinzione tra proprietà formale e controllo effettivo.
- 05
Cronologia
Sequenza dei cambiamenti e confronto con operazioni, controversie ed esecuzioni.
- 06
Confronto delle fonti
Verifica del titolare effettivo attraverso la concordanza di fonti indipendenti, riferita a una data precisa.
- 07
Rapporto e decisione
Fatti, conclusioni, ipotesi e incognite distinti. Indicazioni concrete per decidere.
Che cosa riceve il cliente
- Struttura proprietaria formale ricostruita, con identificazione precisa delle persone ed esclusione degli omonimi.
- Mappa dei collegamenti che distingue dati confermati dai registri, relazioni ricostruite attraverso più indizi e informazioni non accessibili.
- Valutazione del controllo attraverso finanziamenti, procure e contratti, per individuare chi prende effettivamente le decisioni.
- Cronologia delle modifiche societarie confrontata con gli eventi esterni.
- Conclusione sulla titolarità effettiva con indicazione del livello: fatto confermato, conclusione motivata o ipotesi.
- Indicazione chiara di ciò che la verifica non ha accertato e dei motivi, mantenendo distinte le accuse dai riscontri.
Limiti e liceità dei metodi
L’identificazione del titolare effettivo utilizza fonti aperte e ufficialmente accessibili: registri societari e dei titolari effettivi, banche dati giudiziarie, elenchi sanzionatori e pubblicazioni con autore verificabile. Non si ricorre ad accessi illeciti a dati riservati, informazioni bancarie o dati personali, né si forniscono istruzioni per aggirare gli obblighi di trasparenza.
L’accessibilità dei dati sulla titolarità effettiva varia molto: pubblica, subordinata a una richiesta motivata oppure riservata. L’assenza di una registrazione indica che quella fonte non rende disponibile il dato, non che il titolare effettivo non esista. Una verifica corretta evidenzia tali limiti.
La verifica non sostituisce la qualificazione giuridica. L’accertamento dell’interposizione, della simulazione o della mala fede richiede la valutazione dei professionisti competenti e, quando controverso, del giudice. I materiali possono supportarla. Cifre e tempi vengono pubblicati solo se documentati.
Esempio composito
Esempio pratico
Situazione iniziale: cosa sembrava semplice
Una società stava valutando un’operazione importante con una controparte formalmente posseduta da una sola persona. I registri mostravano una struttura semplice: unico proprietario, società attiva e attività pertinente.
Prima incongruenza: profilo del proprietario
La prima discrepanza riguardava il profilo. Le dimensioni della controparte presupponevano capitali e una storia significativa, ma dalle fonti aperte non emergevano altri progetti comparabili né un’esperienza corrispondente del proprietario formale.
Seconda incongruenza: elementi ricorrenti
La seconda riguardava le ricorrenze: indirizzo registrato e un amministratore coincidevano con quelli di altre società formalmente scollegate, ma riconducibili a un possibile gruppo.
Terza incongruenza: controllo
La terza riguardava il controllo: i finanziamenti provenivano da una struttura diversa dal proprietario formale e nei materiali accessibili emergevano indizi di un contratto di gestione.
Come è stato formulato nel rapporto
Nessuna osservazione è stata presentata come prova di un’intestazione nominale. Il rapporto descriveva divergenze e caratteristiche compatibili con tale struttura, distinguendo dati confermati, ricostruiti e inaccessibili. Precisava che un accertamento definitivo richiedeva fonti non legalmente accessibili nell’incarico.
Come sono cambiate le condizioni dell'operazione
Il cliente ha scelto di proseguire modificando le condizioni: dichiarazione del titolare effettivo come requisito contrattuale, garanzie della struttura collegata e pagamento per fasi. L’incertezza è stata resa visibile e considerata nel contratto.
Limite della conclusione. Esempio composito basato su incarichi ricorrenti; i dettagli sono stati modificati. L'esempio illustra il metodo di lavoro, non il risultato ottenuto per un cliente specifico.
Che cosa preparare per la valutazione iniziale
- Denominazione esatta, numero di registrazione e giurisdizione ricavati dai documenti societari.
- Decisione prevista: operazione, investimento, controversia o collaborazione.
- Proprietario dichiarato e informazioni note sul suo conto.
- Giurisdizioni collegate alla società e alla sua struttura.
- Verifiche già svolte e fonti utilizzate.
- Scadenza entro cui occorre decidere.
Nella prima fase non servono documenti né dati personali di terzi. Le informazioni elencate consentono di stimare lavoro e tempi.
Domande frequenti
Possono mostrare indizi e divergenze tra proprietà e controllo; la titolarità effettiva si verifica confrontando più fonti. L’accertamento definitivo dell’interposizione può però richiedere dati non accessibili e una qualificazione giuridica riservata al giudice. La verifica segnala chiaramente questo limite.
Da solo ha normalmente poco significato: molte società lecite condividono l’indirizzo di un fornitore di servizi. Acquista rilievo insieme ad amministratori comuni, finanziamenti o modifiche sincronizzate, dopo aver verificato se la domiciliazione condivisa spieghi la coincidenza.
No. Strutture nominali e fiduciarie possono essere pienamente lecite: trust, gestione patrimoniale e riservatezza accompagnata dalle comunicazioni dovute a banche e autorità. Il rischio riguarda l’occultamento del titolare effettivo a chi ha diritto di conoscerlo.
Può essere un elemento da approfondire, ma non prova nulla. Successione, impresa familiare, successo imprenditoriale precoce o riservatezza possono spiegarlo. Acquista peso soltanto insieme ad altri riscontri e dopo aver valutato le spiegazioni lecite.
Per comprendere le decisioni conta il controllo. Una persona può non possedere quote e influire tramite finanziamenti, procure e contratti. La verifica proprietaria identifica chi risulta nei registri; quella del controllo chiarisce chi decide effettivamente.
Dipende dalla profondità e dalle giurisdizioni. I tempi vengono indicati dopo la definizione dell’incarico e decorrono dall’accordo sull’estensione. Ricostruire la proprietà da registri aperti è generalmente più rapido che esaminare il controllo in più paesi. La stima è sempre riferita al caso concreto.
No. Per la valutazione iniziale bastano denominazione societaria, giurisdizioni e decisione prevista. Materiali sensibili e dati personali di terzi non vengono richiesti in questa fase; se l’incarico prosegue, si concorda separatamente un canale sicuro.
Un documento strutturato che distingue fatti, conclusioni e ipotesi: proprietà formale, collegamenti, controllo, cronologia e valutazione della titolarità effettiva con il peso dei riscontri. Una base per decidere e, se necessario, per il lavoro del Suo legale.
Conclusione
L’intestazione nominale riguarda la divergenza tra ciò che risulta nei registri e chi prende realmente le decisioni. Un indirizzo condiviso, un proprietario giovane o una struttura complessa non la dimostrano isolatamente.
Il valore della verifica sta nella disciplina delle conclusioni: mostrare eventuali divergenze tra proprietà e controllo, riscontrare il titolare effettivo con fonti indipendenti e separare fatti, valutazioni e ipotesi. Il risultato è un quadro utilizzabile del controllo, con indicazione trasparente di ciò che resta indimostrato, sul quale il cliente può fondare la propria decisione.
Fonti ufficiali
- FATFTitolarità effettivaverificato 05.08.2026
Standard internazionale per identificare il titolare effettivo delle persone giuridiche, alla base della trasparenza del controllo.
- Portale europeo della giustizia elettronicaRegistri delle imprese - ricerca di una società nell’UEverificato 05.08.2026
Accesso ufficiale ai registri commerciali nazionali dell’UE, fonte della proprietà formale e dei collegamenti societari.
- Portale europeo della giustizia elettronicaSistema di interconnessione dei registri dei titolari effettivi (BORIS)verificato 05.08.2026
Sistema di interconnessione dei registri dei titolari effettivi dell’UE, con modalità di accesso variabili tra giurisdizioni.
- Commissione europeaPanoramica delle sanzioni e risorse correlateverificato 05.08.2026
Informazioni ufficiali sulle misure restrittive dell’UE in vigore, per verificare titolare effettivo e soggetti collegati alla data dell’esame.
Contenuti correlati
 Caso
Titolare effettivo non dichiarato in una struttura offshore
Ricostruzione del controllo effettivo attraverso l’insieme dei dati aperti, distinguendo gli elementi confermati da quelli ipotizzati.
- 01 /ServizioIdentificazione del titolare effettivo
- 02 /ArticoloCome verificare una controparte prima di un’operazione
- 03 /ArticoloChe cosa emerge dalla verifica di una persona prima di una collaborazione
- 04 /ArticoloCome i debitori trasferiscono i beni e cosa cambia per il creditore
- 05 /ServizioVerifica societaria e due diligence
- 06 /ServizioVerifica prima di un’operazione o di un contratto
Desidera identificare il titolare effettivo di una società?
Descriva la società, le giurisdizioni e la decisione da prendere in due o tre frasi. Le indicheremo che cosa è concretamente possibile verificare nel Suo caso, in quali tempi e quali informazioni resteranno inaccessibili. In questa fase non servono documenti.