Cómo se identifica al beneficiario final de una empresa
El registro identifica a un propietario. La cuestión es si esa persona determina las decisiones de la empresa o si el asiento solo refleja la primera capa de la estructura. La identificación del beneficiario final continúa más allá de la certificación registral: examina cadenas de participaciones, estructuras de propiedad, derechos de voto y contratos que no figuran en el registro.
Tiempo de lectura: 19 minutosEquipo editorial de Blackfile
- 01Definición de beneficiario final
- 02Cadena de sociedades y participaciones indirectas
- 03Trusts, fundaciones y otras estructuras
- 04Derechos de voto y control sin participación mayoritaria
- 05Financiación y control contractual
- 06Contraste entre registros y documentos
- 07Incertidumbre y grado de respaldo
- 08Cómo se presenta el mapa final de propiedad
- 09Cómo se desarrolla un proceso profesional
- 10Qué recibe el cliente al finalizar
- 11Limitaciones y legalidad de los métodos
- 12Ejemplo práctico
- 13Qué preparar para la evaluación inicial
- 14Preguntas frecuentes
Respuesta breve
El beneficiario final es la persona física que, en última instancia, posee o controla una empresa. Para identificarlo no basta con una certificación registral: hay que reconstruir la cadena, determinar quién posee las participaciones en cada nivel, por qué sociedades y estructuras pasa la propiedad, quién tiene derechos de voto y quién determina efectivamente las decisiones.
El trabajo abarca dos planos. El primero es registral: participaciones, socios, administradores e historial societario. El segundo es efectivo: derechos de voto, pactos entre socios, financiación, poderes y mecanismos contractuales. El primer plano se consulta en fuentes oficiales; el segundo solo puede respaldarse mediante documentos de las partes e indicios indirectos.
Una revisión rigurosa ofrece un mapa de propiedad en el que cada elemento indica su fuente y su grado de respaldo, sin garantizar un nombre. Una parte de la cadena estará documentada; otra será una inferencia fundamentada; otra, una hipótesis. Los eslabones a los que no se pueda acceder se identificarán expresamente. Ese es el material que permite tomar una decisión.
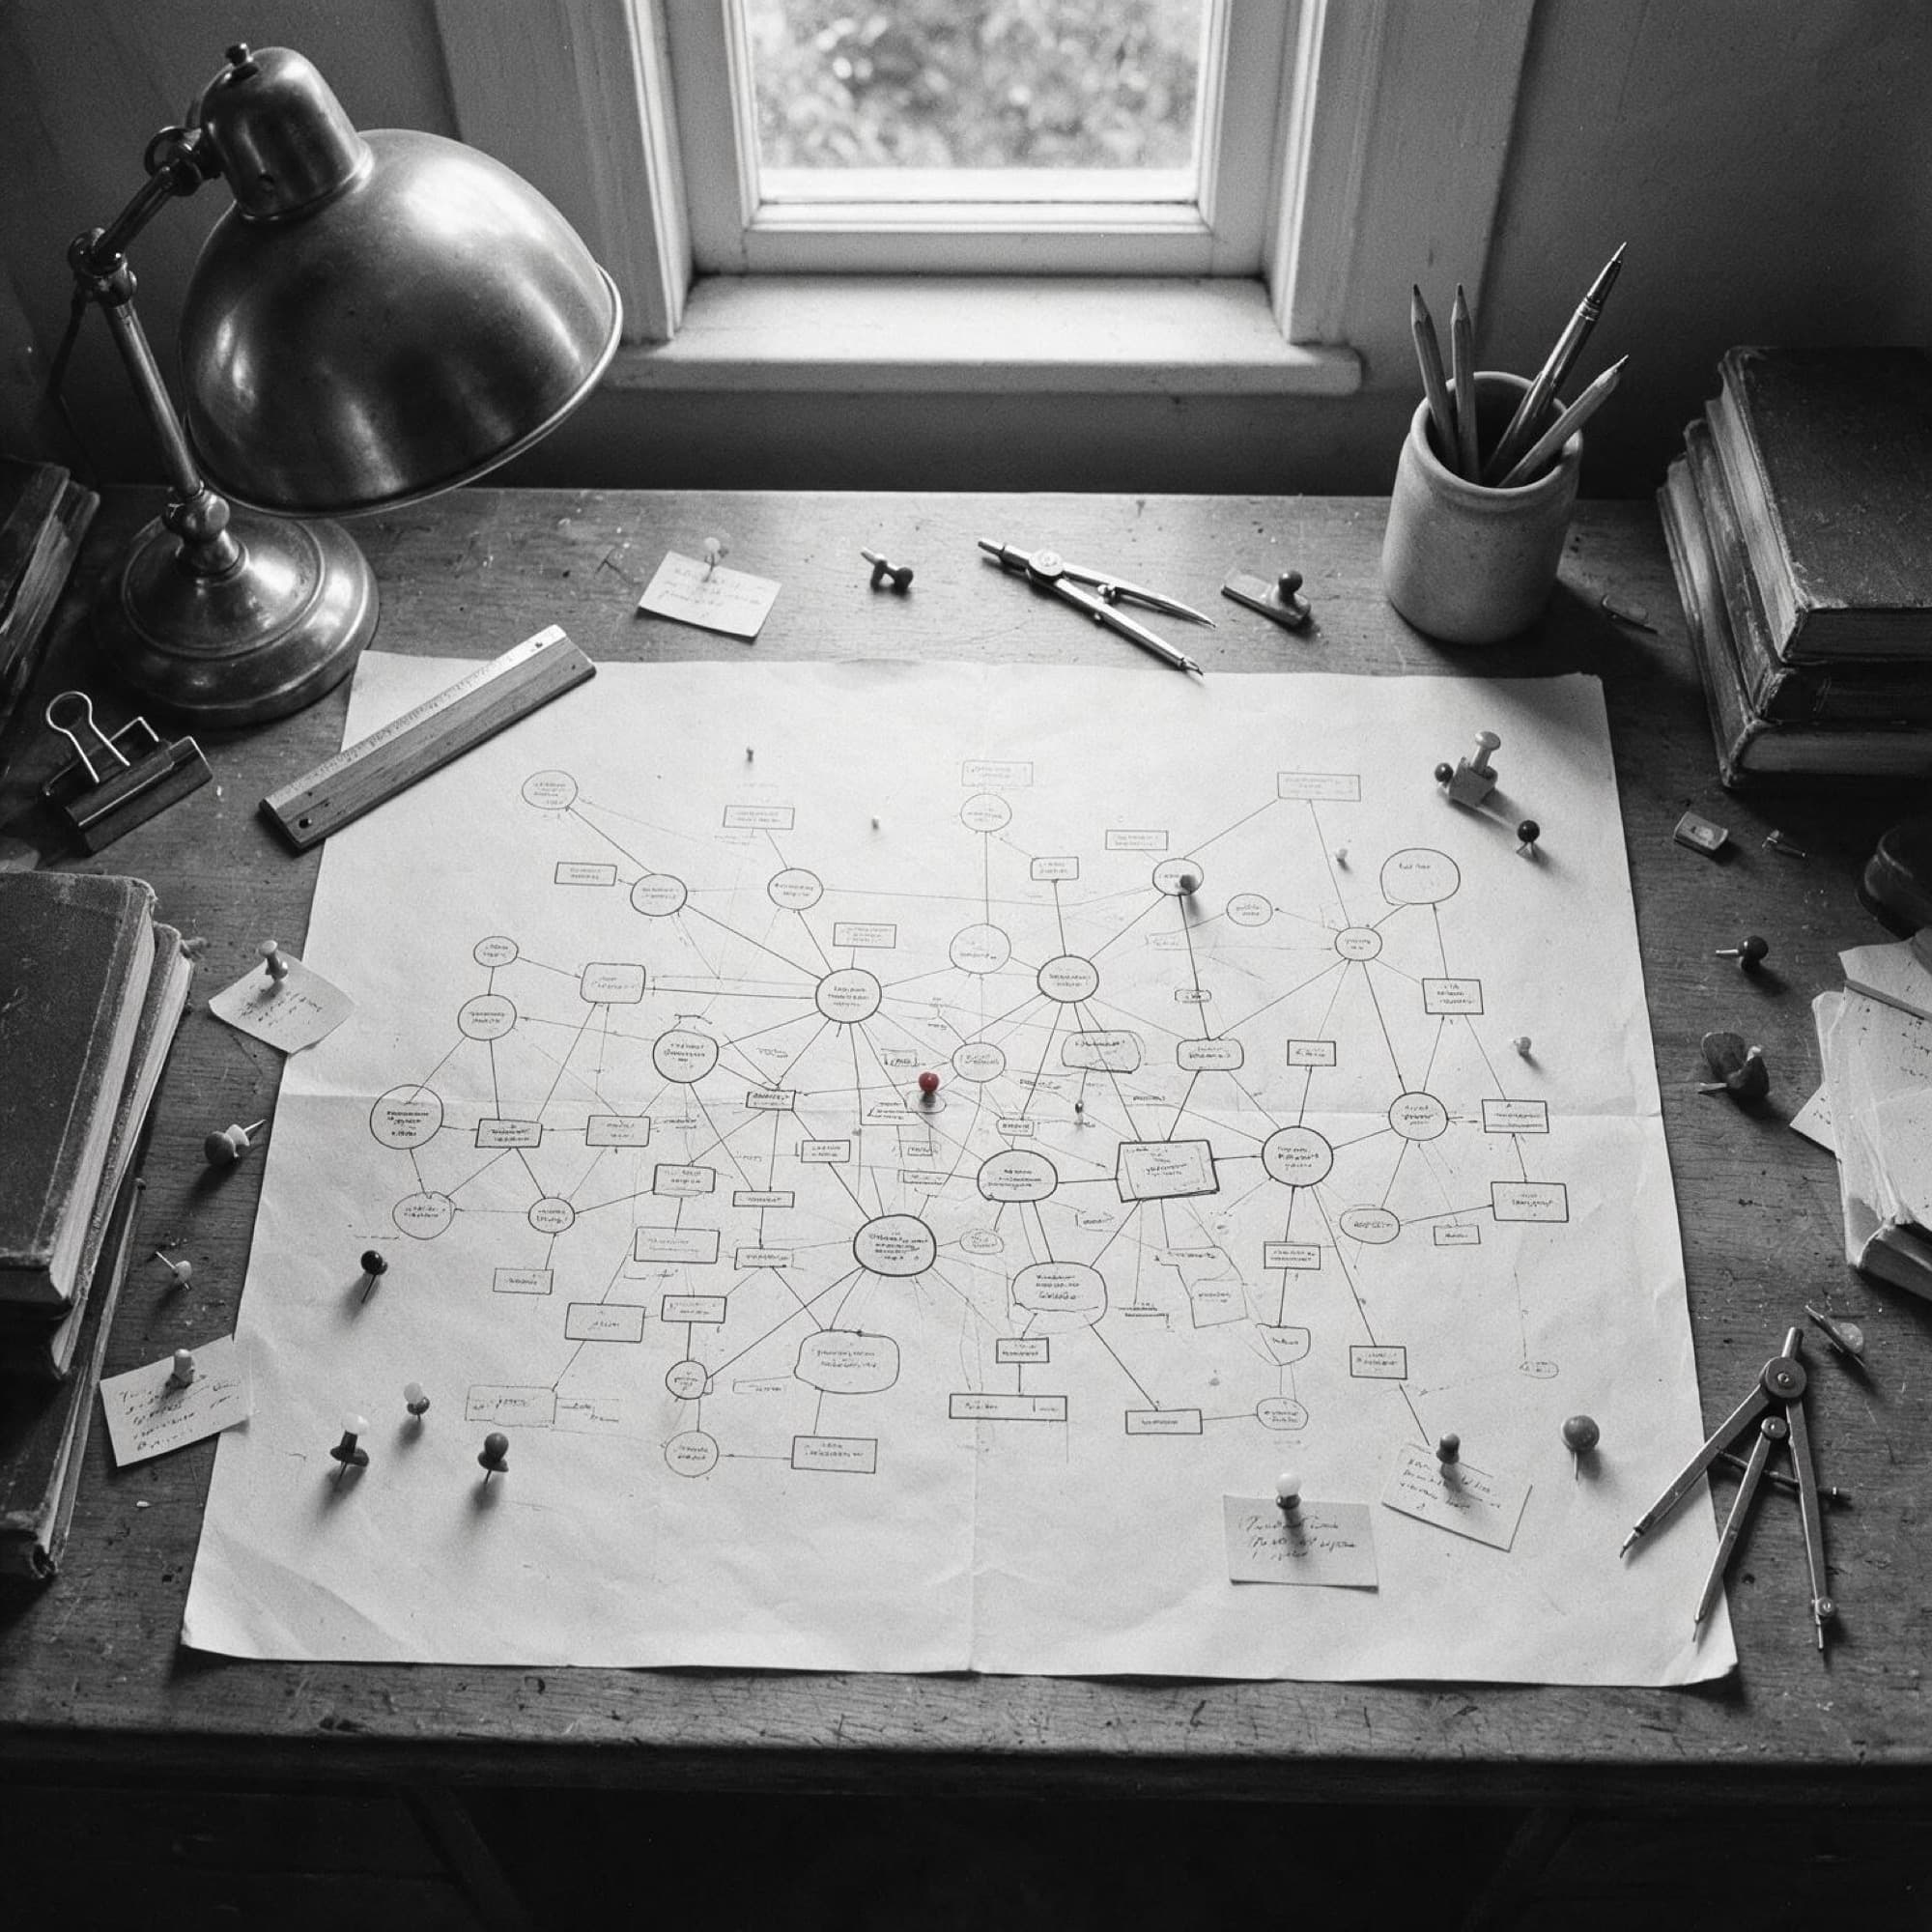
Mapa de propiedad con fuentes y grados de confianza
- Empresa analizadaRegistro mercantilConfirmado
- Sociedad holding A · 60%Registro de la jurisdicción AConfirmado
- Sociedad holding B · 40%Registro de la jurisdicción BParcialmente
- Persona física 1Registro de sociosConfirmado
- TrustAcceso limitado a la informaciónInaccesible
- Persona física 2Conjunto de indiciosObservación
- Control contractualDocumentos de las partesObservación
- Confirmadofuente oficial o documento
- Parcialmenteconfirmación parcial
- Observaciónrelación observada, pendiente de respaldo documental
- Inaccesibleinformación no accesible en esta jurisdicción
Modelo ilustrativo, sin datos de una empresa concreta. Cada elemento indica su fuente y su grado de respaldo. El rojo señala el único punto en el que la estructura formal difiere de la situación observada. La línea discontinua representa una relación observada, pero no confirmada.
Definición de beneficiario final
El beneficiario final es siempre una persona física. Una sociedad no puede ser el beneficiario final de otra: la cadena debe llegar a la persona que posee o controla el activo. El estándar internacional de transparencia recogido en las recomendaciones del GAFI se basa precisamente en este requisito: identificar a la persona que, en última instancia, posee o controla una persona jurídica.
La definición contempla dos criterios independientes, fundamentales para todo el trabajo. El primero es la propiedad: una persona posee una participación en el capital, directamente o a través de sociedades intermedias. El segundo es el control: una persona determina las decisiones aunque formalmente no tenga participaciones o su participación sea reducida. Ambos criterios se comprueban por separado, porque en las estructuras reales a menudo no coinciden.
El umbral de propiedad a partir del cual se considera a una persona beneficiario final lo establece la legislación nacional y varía entre países. Es frecuente que se sitúe en una cuarta parte del capital, pero no se puede aplicar esa cifra a cualquier jurisdicción: algunas fijan un umbral inferior y otras añaden criterios de control independientes. Por eso, la revisión determina primero el derecho aplicable y después calcula las participaciones.
Su importancia práctica es clara. El contrato se firma con una empresa, pero su cumplimiento depende de quienes toman las decisiones. Si no se ha identificado a la persona que está al final de la cadena, no se sabe qué riesgos personales pueden acompañar a la operación: reputación, antecedentes judiciales o circunstancias sancionadoras y regulatorias. La certificación responde a «quién figura inscrito»; también hace falta saber «quién decide».
Conviene aclarar qué no implica esta definición. La presencia de sociedades intermedias, una jurisdicción extranjera o un gestor profesional no indica por sí sola ocultación. Una estructura de varios niveles es una herramienta habitual de planificación societaria, fiscal y sucesoria. La revisión determina quién se encuentra al final de la cadena, sin prejuzgar la estructura.
Dos criterios que se verifican por separado
- propiedad: participación en el capital directamente o a través de una cadena de sociedades
- control: capacidad para determinar decisiones sin poseer la mayoría de las participaciones
- derecho aplicable y umbral establecido por este
- el beneficiario final es siempre una persona física, no una sociedad
Límite de la conclusión. El umbral de propiedad varía según la jurisdicción. Una cifra válida en un país no se aplica a otro sin comprobar el derecho correspondiente.
Cadena de sociedades y participaciones indirectas
La propiedad directa se obtiene de la certificación registral: un socio posee una participación en una empresa. La propiedad indirecta exige un cálculo. Si una persona posee el setenta por ciento de la sociedad A y esta posee el sesenta por ciento de la sociedad B, la participación indirecta de esa persona en B es del cuarenta y dos por ciento: el producto de las participaciones a lo largo de la cadena. Este cálculo constituye el primer plano de la identificación del beneficiario final.
La complejidad aumenta cuando existen varias cadenas. Una misma persona puede participar en la empresa analizada a través de dos o tres ramas paralelas: cada participación puede quedar por debajo del umbral, pero la suma superarlo. También es frecuente la situación inversa: una participación parece considerable en una rama, pero resulta reducida al calcularla a través de los niveles intermedios. Por eso se suman las participaciones de todas las vías de propiedad, en lugar de estimarlas visualmente a partir del esquema.
Cada nivel de la cadena requiere respaldo propio. El registro de la empresa analizada mostrará sus socios directos, pero la composición de una sociedad intermedia debe consultarse en el registro de su jurisdicción. El Portal Europeo de e-Justicia facilita el acceso a los registros mercantiles nacionales de la UE, aunque el alcance de la información varía: algunos permiten conocer a todos los socios; otros, solo la inscripción y el administrador. La falta de acceso se documenta como un límite de la revisión.
La consecuencia práctica es que la cadena se interrumpe donde termina la información accesible, y ese punto debe mostrarse con claridad. «No se ha identificado al beneficiario final; la cadena se ha seguido hasta una sociedad de una jurisdicción cuyo registro no es accesible» es un resultado válido. «Probablemente el beneficiario sea tal persona», sin fundamento, es una conjetura.
También se examina el historial societario. La composición actual de los socios informa sobre la propiedad presente, pero no explica cómo se formó la estructura. Un cambio de socios poco antes de una operación, un litigio o la obtención de financiación requiere una explicación, aunque por sí solo no demuestra nada.
Qué aporta el cálculo de la cadena
- la participación indirecta como producto de las participaciones de cada vía
- la suma de las participaciones de todas las ramas de propiedad paralelas
- el nivel en el que deja de estar disponible la información
- los cambios en la composición de los socios a lo largo del tiempo
Trusts, fundaciones y otras estructuras
Cuando en la cadena aparece un trust o una fundación privada, el cálculo de participaciones deja de ser suficiente. Un trust no tiene socios con participaciones: tiene un constituyente que ha aportado bienes, un fiduciario que los administra y beneficiarios en cuyo interés se realiza la gestión. Formalmente, la titularidad de los bienes corresponde al fiduciario; el interés económico, a los beneficiarios; y la voluntad inicial procede del constituyente.
Para identificar a la persona que está al final de la estructura, hay que cambiar las preguntas. En lugar de «quién posee la participación», se examina quién creó la estructura, quién administra los bienes, quién obtiene el beneficio, quién puede sustituir al administrador y en qué condiciones. La facultad de sustituir al fiduciario o modificar las condiciones suele aportar más información sobre el control que la condición formal de cualquiera de los participantes.
La transparencia de estas estructuras depende en gran medida de la jurisdicción. Algunos países tienen registros de trusts de acceso restringido; otros no hacen pública la identidad de los beneficiarios. En la práctica, rara vez puede reconstruirse un trust únicamente con fuentes abiertas. El respaldo suele proceder de documentos que aporta la propia parte: el instrumento constitutivo, las cartas de deseos o los acuerdos de administración.
Si la estructura incluye un trust o una fundación y no se aportan documentos, una conclusión rigurosa sería: «las fuentes disponibles no permiten identificar a los beneficiarios finales de la estructura». Esto delimita la revisión; no condena a la contraparte ni indica ocultación. A partir de ahí, corresponde decidir si se solicitan documentos, se modifican las condiciones de la operación o se acepta el riesgo de forma consciente.
Existen otras estructuras en las que la propiedad no se reduce a participaciones: asociaciones societarias cuyos derechos se distribuyen mediante acuerdos, cooperativas o estructuras con varias clases de acciones. El principio es el mismo: primero se determina qué reglas configuran el control y después se busca a la persona que cumple esos criterios.
Qué se examina en la estructura
- quién la constituyó y en qué condiciones
- quién administra los bienes y en interés de quién
- quién puede sustituir al administrador o modificar las condiciones
- qué información se divulga en esa jurisdicción
Límite de la conclusión. Sin los documentos aportados por la parte, las fuentes abiertas normalmente no permiten identificar a los beneficiarios de un trust. La falta de datos no equivale a ocultación.
Derechos de voto y control sin participación mayoritaria
La participación en el capital y la proporción de votos son magnitudes distintas. Los estatutos pueden prever varias clases de participaciones: unas confieren derechos económicos y otras, derechos de voto. Así, un socio con una cuarta parte del capital puede disponer de la mayoría de los votos, mientras que quien posee una participación mayoritaria puede no tener la última palabra sobre asuntos esenciales.
El segundo mecanismo son los pactos entre socios. Estos distribuyen el derecho a nombrar al administrador, definen las cuestiones que requieren unanimidad, otorgan derechos de veto a socios minoritarios y establecen las condiciones de salida y las opciones. Normalmente no se publican y, por tanto, no aparecen en la información registral. Sin embargo, a menudo determinan quién toma realmente las decisiones.
El tercer mecanismo son las facultades de gestión. La firma autorizada principal, los poderes generales, la capacidad de disponer de las cuentas y la aprobación de operaciones pueden corresponder a una persona que no posea ninguna participación. Formalmente es un gestor contratado; en la práctica, concentra la toma de decisiones. La revisión documenta esta diferencia como una observación independiente, sin considerarla por sí misma un indicio de infracción.
La consecuencia práctica es directa: calcular el control solo a partir de las participaciones puede llevar a negociar con la persona equivocada. Que un gran accionista no influya en las decisiones y un minoritario con derecho de veto pueda bloquear una operación es una situación que también se da en la práctica societaria ordinaria.
Por eso, el informe presenta por separado los derechos de voto y los mecanismos contractuales. Si no se dispone del texto de los acuerdos, se indica expresamente: «no se ha podido confirmar ni descartar la existencia de un pacto entre socios». Esta precisión muestra al lector en qué punto podría cambiar la interpretación de la estructura.
Dónde puede existir control sin mayoría
- clases de participaciones con distintos derechos de voto
- pactos entre socios, vetos y procedimiento de nombramiento del administrador
- poderes generales y facultades para disponer de las cuentas
- opciones y condiciones de recompra
Financiación y control contractual
También puede haber control sin participaciones ni votos. Un acreedor cuya financiación sostiene a la empresa puede influir en sus decisiones más que un socio minoritario: mediante cláusulas financieras, prendas sobre participaciones, derechos de aprobación de operaciones o exigencias sobre la composición del equipo directivo. Formalmente es una relación entre prestamista y prestatario; en la práctica, puede constituir un mecanismo de influencia.
La dependencia contractual funciona de forma similar. Un proveedor único, un cliente que concentra la mayor parte de la facturación, un franquiciador que fija las condiciones de funcionamiento o el licenciante de una tecnología esencial pueden condicionar decisiones relevantes sin participar en la propiedad. El informe describe esa situación como dependencia económica, sin convertirla en una afirmación de propiedad oculta.
Un caso específico es la prenda de participaciones a favor de un tercero. Mientras se cumple la obligación, el socio conserva la titularidad; en caso de incumplimiento, la garantía puede ejecutarse y dar lugar a la transmisión de las participaciones, conforme a sus condiciones y al derecho aplicable. La prenda puede constar en los registros de garantías de muchas jurisdicciones y alterar las perspectivas de control futuro, aunque la estructura formal actual parezca estable.
Antes de una operación, conviene entender tanto quién posee la empresa como de quién depende. Las condiciones de financiación pueden limitar la disposición de activos, el reparto de beneficios e incluso la operación que motiva la revisión. Estas restricciones suelen acreditarse mediante documentos, no mediante registros, por lo que se solicitan a la parte.
Aquí es especialmente importante delimitar las conclusiones. Un préstamo, una garantía o una contraparte de gran peso forman parte de la actividad empresarial habitual. La situación requiere atención cuando la dependencia financiera contradice la independencia declarada de la estructura: por ejemplo, si la empresa se presenta como autónoma, pero sus decisiones esenciales requieren por contrato el consentimiento de un tercero.
Mecanismos de influencia fuera de la estructura de propiedad
- cláusulas financieras y derechos del acreedor para aprobar decisiones
- prenda de participaciones y transmisión de derechos en caso de incumplimiento
- dependencia de un único proveedor, cliente o licenciante
- facultades contractuales de gestión de un activo
Contraste entre registros y documentos
El registro es una fuente primaria, pero no la única. Refleja la situación en la fecha del asiento y dentro del alcance previsto por la legislación del país. El Portal Europeo de e-Justicia facilita el acceso oficial a los registros mercantiles de los Estados de la UE. Ya en este nivel se observan diferencias importantes: algunos publican la composición completa de los socios y sus participaciones; otros, únicamente los datos de inscripción y el administrador.
El segundo nivel son los documentos societarios: estatutos, acuerdos de modificación de la composición de los socios, estados financieros e información comunicada a reguladores y mercados de valores. El tercero son los documentos judiciales y regulatorios, en los que las partes suelen describir directamente la estructura de propiedad. El cuarto son las publicaciones y comunicaciones de la propia empresa, útiles como orientación, pero que exigen comprobar la fuente original.
El objetivo del contraste es que cada afirmación relevante se apoye en al menos dos fuentes independientes. La coincidencia entre el registro y la información financiera refuerza una conclusión. Una discrepancia no demuestra falsedad: con frecuencia responde a un asiento desactualizado, a fechas de actualización distintas o a diferencias en el alcance de la información. Se documenta como discrepancia, junto con las fechas de ambos registros.
Otra tarea es verificar las sanciones y las circunstancias regulatorias de las personas y empresas identificadas. Los materiales oficiales de la Comisión Europea describen las medidas restrictivas y su aplicación, pero la coincidencia de un nombre no confirma que se trate de la misma persona. Debe resolverse mediante identificadores: fecha de nacimiento, país, función y entidades relacionadas. El artículo sobre resolución de coincidencias desarrolla este proceso.
Cada elemento del mapa final debe indicar su fuente y la fecha de consulta. Así, meses o años después, se puede saber qué se revisó, a qué fecha correspondía la información y qué elementos deben volver a comprobarse antes de una nueva decisión.
Fuentes por orden de prioridad
- registros mercantiles y societarios de las jurisdicciones correspondientes
- estatutos, acuerdos e información presentada a reguladores
- documentación judicial y regulatoria
- publicaciones de la empresa como orientación, sin considerarlas prueba por sí solas
Incertidumbre y grado de respaldo
La identificación del beneficiario final rara vez permite confirmar toda la estructura. Una parte de la cadena se obtiene de fuentes oficiales, otra se reconstruye a partir de un conjunto de indicios y otra queda fuera de la información accesible. El rigor profesional consiste en identificar expresamente esos vacíos.
Por eso, cada elemento del mapa recibe un grado de respaldo. Un hecho confirmado se apoya en un asiento de una fuente oficial o en un documento que se puede presentar. Una inferencia fundamentada deriva de varios hechos independientes, aunque ninguno la recoja expresamente. Una hipótesis es una explicación compatible con los datos que admite alternativas. Una incógnita es un eslabón que las fuentes disponibles no permiten establecer.
La diferencia entre estos niveles tiene consecuencias prácticas. Una conclusión identificada como hipótesis no debe presentarse ante un banco o un tribunal como un hecho establecido: no resistiría su comprobación y podría restar credibilidad al resto del informe. Una hipótesis correctamente señalada sigue siendo útil, porque indica qué documento habría que solicitar para confirmarla.
Las formulaciones también importan. «La persona es el beneficiario final» y «el conjunto de los datos públicos presenta indicios de que la persona ejerce control efectivo» tienen distinto alcance y distintas consecuencias. La segunda formulación expresa con precisión el fundamento y los límites de la conclusión.
Al recibir un informe, compruebe si distingue los grados de respaldo. Si todas las afirmaciones se presentan con el mismo nivel de certeza, es probable que algunas no resistan una verificación. Un informe que identifica expresamente los puntos no acreditados resulta más útil que uno que los omite.
Cuatro niveles que deben mantenerse separados
- hecho confirmado, con fuente y fecha
- inferencia fundamentada a partir del conjunto de los datos
- hipótesis con indicación de explicaciones alternativas
- incógnita: eslabón que no puede determinarse mediante fuentes abiertas
Límite de la conclusión. La falta de confirmación no confirma lo contrario. La inaccesibilidad de los datos se describe como un límite de la revisión, no como un indicio de ocultación.
Cómo se presenta el mapa final de propiedad
El resultado es un mapa que muestra la empresa analizada, todos los niveles intermedios de propiedad, estructuras como trusts y fundaciones, relaciones de derechos de voto y control contractual, y las personas físicas finales cuando ha sido posible identificarlas. Cada elemento indica su respaldo, la fuente, la fecha de referencia y el grado de confianza.
El mapa distingue dos tipos de relaciones. Una línea continua representa propiedad o control confirmados, con indicación de la participación o del fundamento. Una línea discontinua representa una relación observada, pero no documentada: por ejemplo, un gestor recurrente o una dirección coincidente. Mezclarlas haría que el mapa afirmara más de lo que se ha establecido.
El rojo se reserva para señalar dónde la estructura formal difiere de la situación observada. Puede tratarse de un elemento sin información accesible, de una estructura cuyos beneficiarios no se han podido identificar o de una persona que influye en las decisiones sin participar en la propiedad. Un único tipo de énfasis facilita la lectura y dirige la atención hacia los puntos que requieren una decisión.
El mapa convierte la revisión en un instrumento útil para otros especialistas. El abogado identifica los documentos que debe solicitar como condición de la operación. El equipo de cumplimiento normativo sabe a quién verificar en las listas de sanciones y de PEP. La dirección distingue con claridad lo conocido de lo desconocido y decide teniendo presentes ambos aspectos.
El mapa tiene una vigencia limitada. Las estructuras cambian: se transmiten participaciones, se sustituyen administradores y se inscriben garantías. Por eso, siempre debe llevar fecha y sus elementos esenciales deben volver a comprobarse antes de una nueva decisión importante. Resulta menos costoso que basar una operación en la situación del año anterior.
Qué debe incluir el mapa
- todos los niveles de propiedad hasta las personas físicas finales
- fuente y fecha de cada elemento relevante
- distinción entre relaciones confirmadas y relaciones observadas
- un único tipo de énfasis para señalar las discrepancias entre la estructura y los hechos
Límite de la conclusión. El mapa refleja la información disponible en las fuentes en la fecha de la revisión. No garantiza que la estructura no cambie después de su elaboración.
Cómo se desarrolla un proceso profesional
El procedimiento es el mismo para estructuras sencillas y complejas; solo cambia la profundidad de cada etapa.
- 01
Definición de la pregunta y del derecho aplicable
Para qué decisión se necesita identificar al beneficiario final, qué jurisdicciones intervienen y qué umbral de propiedad se aplica en cada una.
- 02
Plano registral
Socios, participaciones, administradores e historial societario de la empresa analizada según fuentes oficiales.
- 03
Reconstrucción de la cadena
Se examina cada socio que sea una persona jurídica en el registro de su jurisdicción, hasta llegar a las personas físicas o a un eslabón sin información accesible.
- 04
Cálculo de participaciones
Se calculan las participaciones indirectas de cada vía y se suman las de todas las ramas paralelas.
- 05
Plano del control
Derechos de voto, pactos entre socios, poderes, financiación y mecanismos contractuales.
- 06
Contraste y aclaración de discrepancias
Las afirmaciones relevantes se contrastan con una segunda fuente independiente; las discrepancias se documentan con las fechas de ambos registros.
- 07
Verificación de sanciones y circunstancias regulatorias
Las personas y empresas identificadas se verifican en las listas aplicables, resolviendo las coincidencias mediante identificadores.
- 08
Elaboración del mapa y clasificación del respaldo
Cada elemento recibe una fuente, una fecha y un grado de confianza; los vacíos se recogen en una lista separada.
El equipo jurídico del cliente se ocupa de las actuaciones procesales, las solicitudes oficiales y la calificación jurídica. Blackfile prepara la base fáctica.
Qué recibe el cliente al finalizar
El material debe poder entregarse a un abogado, un banco o un consejo de administración sin necesidad de elaboración adicional.
- 01
Esquema de titularidad
Todos los niveles, desde la empresa analizada hasta las personas físicas finales, con participaciones y tipos de relación.
- 02
Ficha de cada elemento
Fuente, fecha de consulta, grado de respaldo y limitaciones de cada elemento relevante.
- 03
Cálculo de participaciones
Participaciones indirectas de cada vía y participación total de todas las ramas de propiedad.
- 04
Relaciones de control
Derechos de voto, mecanismos contractuales y dependencia financiera, separados de las participaciones.
- 05
Lista de vacíos
Eslabones inaccesibles mediante fuentes abiertas y documentos necesarios para aclarar cada vacío.
- 06
Exposición a sanciones y vínculos con PEP
Resultados de la verificación de las personas identificadas, con las coincidencias resueltas, en lugar de una lista de posibles homónimos.
- 07
Registro de fuentes
Registro de fuentes: qué se verificó, dónde y en qué fecha, con las limitaciones de cada fuente.
- 08
Preguntas para la contraparte
Qué solicitar a la contraparte para convertir las hipótesis en hechos confirmados.
Limitaciones y legalidad de los métodos
El trabajo utiliza registros oficiales, información societaria publicada, documentos judiciales y regulatorios, publicaciones y documentos aportados voluntariamente por la parte. No se utiliza ni se ofrece acceso a sistemas estatales restringidos, información protegida por secreto bancario o bases de datos no públicas.
El tratamiento de datos de personas físicas requiere una base jurídica. El Comité Europeo de Protección de Datos describe estas bases en sus materiales sobre la licitud del tratamiento. En la revisión de una contraparte suele invocarse el interés legítimo, cuyo alcance está limitado por la finalidad y la proporcionalidad. La consecuencia práctica es sencilla: se examina lo pertinente para la decisión, no todo lo que se pueda encontrar.
- la revisión no garantiza identificar a la persona final: algunas jurisdicciones no divulgan la identidad de los beneficiarios
- una estructura compleja no constituye por sí sola un indicio de infracción
- la coincidencia de un nombre en una lista no confirma que se trate de la misma persona
- el informe no es un dictamen jurídico ni sustituye la decisión de un banco o un regulador
- el resultado refleja la información disponible en las fuentes en la fecha de la revisión
- se comprueba la coherencia de los documentos aportados por la parte, pero su autenticidad debe confirmarla el emisor
Ejemplo compuesto
La participación quedó por debajo del umbral, pero el control superó lo previsto
Situación inicial: qué parecía sencillo
Antes de incorporarse a un proyecto, un inversor recibió un esquema societario en el que la empresa analizada pertenecía a dos sociedades holding y se identificaba a dos personas físicas como propietarios finales con participaciones iguales. Formalmente, ninguna superaba el umbral a partir del cual la jurisdicción aplicable considera a una persona beneficiario final.
Primera discrepancia: perfil del propietario
La revisión registral confirmó los socios de ambas sociedades holding y sus participaciones a la fecha de consulta. El cálculo de la cadena mostró que la participación indirecta de la primera persona procedía de dos ramas paralelas y que la suma superaba considerablemente la declarada. La segunda sociedad holding estaba vinculada a un trust cuya jurisdicción no divulga la identidad de los beneficiarios.
Segunda discrepancia: patrones repetidos
En el análisis del control apareció una discrepancia con la situación declarada: la persona con la participación menor tenía el derecho a nombrar al administrador de la empresa analizada, y ciertas decisiones requerían el consentimiento del acreedor conforme a las condiciones de financiación. Ninguna de esas circunstancias constituía una infracción, pero todas modificaban la respuesta a la pregunta de con quién era necesario negociar.
Tercera discrepancia: control
El mapa final distinguió tres categorías: propiedad confirmada con fuentes y fechas, inferencia fundamentada sobre la participación total de la primera persona y cuestión pendiente sobre el trust, señalada como inaccesible mediante fuentes abiertas. El inversor recibió una lista de documentos que debía solicitar a la contraparte e incluyó su entrega entre las condiciones de la operación.
Límite de la conclusión. Ejemplo compuesto a partir de encargos habituales. Los detalles se han modificado; no se describen un cliente concreto, las jurisdicciones ni el resultado de la negociación.
Qué preparar para la evaluación inicial
En la primera etapa no se necesitan documentos. Basta con la información que ya conoce sobre la empresa.
- nombre de la empresa y país de constitución; el número de registro agilizará el trabajo
- qué decisión depende del resultado: operación, inversión, contrato o litigio
- qué le han comunicado sobre los propietarios y la estructura
- qué jurisdicciones intervienen, si la estructura es internacional
- fecha límite para recibir la respuesta
- qué ha comprobado por su cuenta y qué ha suscitado dudas
En la primera etapa no se envían extractos bancarios, contratos ni datos personales de terceros.
Preguntas frecuentes
No. Algunas jurisdicciones no publican la identidad de socios y beneficiarios, y estructuras como los trusts solo pueden examinarse a partir de los documentos de las partes. En esos casos, el resultado correcto es una cadena reconstruida hasta el eslabón inaccesible, con indicación expresa de dónde y por qué se interrumpe. Prometer que se identificará a la persona final en cualquier estructura es una señal de falta de rigor.
La certificación muestra la titularidad formal en la fecha del asiento. El beneficiario final es la persona física que, en última instancia, posee o controla la empresa. Ambos conceptos coinciden en una estructura transparente y pueden diferir cuando la propiedad pasa por cadenas de sociedades u otras estructuras, o cuando el control deriva de los derechos de voto y de los contratos.
No. Las estructuras de varios niveles se utilizan para la planificación fiscal, sucesoria y societaria, para separar los riesgos de distintas actividades y para incorporar inversores. Su complejidad justifica una revisión más detallada, pero no una conclusión de mala fe.
El registro informa sobre la titularidad formal en la fecha del asiento, pero no muestra necesariamente los derechos de voto, los pactos entre socios, los poderes o los mecanismos financieros de control. Si la decisión es importante, el plano registral no basta: puede existir control sin participación en el capital.
La participación indirecta es el producto de las participaciones de cada vía de propiedad. Si hay varias vías, se suman sus resultados. Por eso, una persona cuya participación parece reducida en cada rama puede superar, al sumarlas, el umbral fijado por el derecho aplicable.
Documentar el punto en el que se interrumpe y examinar otros elementos: derechos de voto, contratos, financiación, declaraciones públicas e historial societario. También conviene solicitar documentos a la propia parte. Es una petición habitual en la práctica empresarial, y su eventual negativa aporta información que debe valorarse al decidir.
El informe estructura la base fáctica: mapa de propiedad, fuentes, fechas, grados de respaldo y vacíos. La decisión corresponde al banco, al regulador o al equipo jurídico del cliente; la calificación jurídica, al especialista competente. No se puede garantizar una decisión ajena y no sería correcto prometerla.
El mapa siempre lleva fecha. Las estructuras cambian: se transmiten participaciones, se sustituyen administradores y se inscriben garantías. Antes de una nueva decisión importante se vuelven a comprobar los elementos esenciales. Es más habitual necesitar una actualización puntual que repetir toda la revisión.
Qué queda después de la revisión
Identificar al beneficiario final exige reconstruir la estructura hasta comprender quién toma las decisiones. El plano registral responde a la pregunta sobre la propiedad; el plano del control, a la pregunta sobre la influencia. En las empresas reales, ambas respuestas no siempre coinciden.
El valor del trabajo depende del rigor con que se clasifica la información. Se distingue lo confirmado de lo inferido, lo inferido de lo supuesto y se señala expresamente lo inaccesible. Esta estructura facilita la verificación y sigue siendo útil cuando hay que justificar una decisión ante un banco, un socio o un tribunal.
La utilidad práctica es sencilla: se decide conociendo tanto lo establecido como lo que sigue siendo desconocido. Esto último a menudo resulta especialmente relevante, porque ahí pueden encontrarse riesgos que no figuran en las presentaciones.
Fuentes oficiales
- FATFTitularidad realverificado 06.08.2026
Estándar internacional de identificación del beneficiario final de una persona jurídica: llegar hasta la persona física que la posee o controla.
- Portal Europeo de e-JusticiaBusiness registers - search for a company in the EUverificado 06.08.2026
Acceso oficial a los registros mercantiles nacionales de los países de la UE y descripción de la información que divulga cada jurisdicción.
- Comisión EuropeaPanorama de sanciones y recursos relacionadosverificado 06.08.2026
Materiales oficiales sobre las medidas restrictivas de la UE y su aplicación a personas y empresas.
- Comité Europeo de Protección de DatosBase legal para el tratamiento de datos personalesverificado 06.08.2026
Bases jurídicas del tratamiento de datos personales: el marco que permite revisar a personas físicas de forma lícita.
Materiales relacionados
CasoBeneficiario final oculto en una estructura offshore
Reconstrucción del control efectivo a partir del conjunto de los datos públicos
- 01 /ServicioIdentificación del beneficiario final
- 02 /ArtículoIndicios de un titular nominal en la estructura de una empresa
- 03 /ArtículoCómo verificar a una contraparte antes de una operación
- 04 /ArtículoQué permite conocer la verificación de una persona antes de una asociación empresarial
- 05 /ServicioVerificación de empresas y debida diligencia
¿Necesita identificar al beneficiario final de una empresa?
Describa la empresa, las jurisdicciones y la decisión que debe tomar en dos o tres frases. Le indicaremos qué se puede verificar en su caso, en qué plazo y qué información seguirá siendo inaccesible. En la primera etapa no se necesitan documentos.